Nuevos recursos


  Plantilla de control de cuentas por pagar y política de pago a proveedores

Auditoría y revisoría fiscal  - 10 septiembre, 2026

  Plantilla de control de cuentas por cobrar y política de recaudo a clientes

Auditoría y revisoría fiscal  - 10 septiembre, 2026

  Al máximo con tus herramientas con Lina María Galindo

Al máximo con tus herramientas  - 11 septiembre, 2026

  Al máximo con tus herramientas con Sergio Peraza

Al máximo con tus herramientas  - 3 septiembre, 2026


Calculadora de impuestos saludables: IBUA e ICUI

Este modelo en Excel opera como una calculadora de impuestos saludables con la cual podrás obtener el valor en pesos del IBUA (bebidas azucaradas) e ICUI (comestibles ultraprocesados).

Los impuestos saludables fueron agregados al ET con el artículo 54 de la Ley 2277 de 2022.

Los artículos 54 y 96 de la Ley de reforma tributaria para la igualdad y la justicia social 2277 de diciembre 13 del 2022 agregaron al Estatuto Tributario los artículos del 513-1 hasta el 513-13, y modificaron el artículo 643 del mismo estatuto (que regula las sanciones por no declarar), creando de esa forma dos nuevos “impuestos saludables”, ambos con periodicidad bimestral, los cuales empezaron a generarse desde noviembre 1 de 2023.

El primero de tales impuestos recae sobre los productores o importadores de las bebidas azucaradas IBUA y el segundo sobre los productores o importadores de comestibles ultraprocesados ICUI.

Toma nota…

De acuerdo con el artículo 1.6.1.13.2.55 del DUT 1625 de octubre de 2016, la presentación de la declaración del IBUA es bimestral y se realiza en el formulario 335 expedido por la Resolución 011336 de 2023.

Asimismo, los productores de los comestibles ultraprocesados industrialmente, sin importar su número de NIT, deben cumplir con la presentación de la declaración del ICUI en el formulario 340 expedido por la misma resolución (ver artículos 513-6 a 513-13 del ET).
calculadora de impuestos saludables

¿Qué contiene la calculadora de impuestos saludables?

1. Liquidación del IBUA

En el caso de las bebidas azucaradas, el cálculo del impuesto se realiza tomando en cuenta la base gravable especial mencionada en el artículo 513-3 del ET (la cantidad de gramos de azúcar por cada 100 ml que contenga la bebida) y las tarifas progresivas en pesos para los años 2023 a 2025 que se mencionan en las tablas contenidas en el artículo 513-4 del ET (tarifas que a partir de enero de 2026 se ajustan con el mismo incremento con que se llegue a ajustar la UVT del artículo 868 del ET).

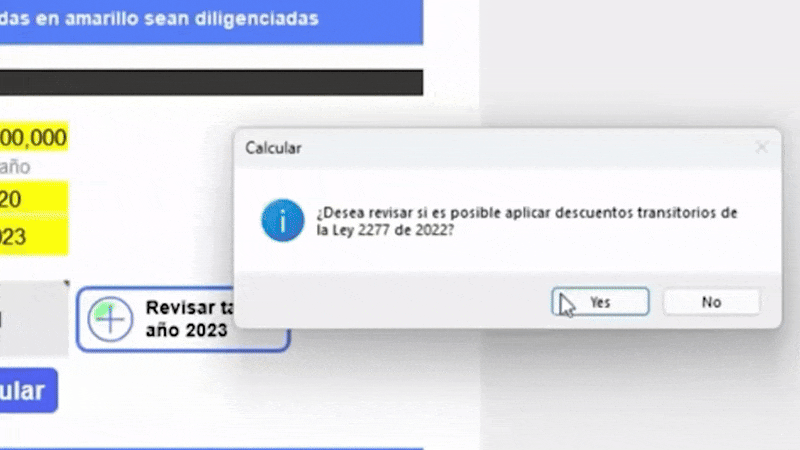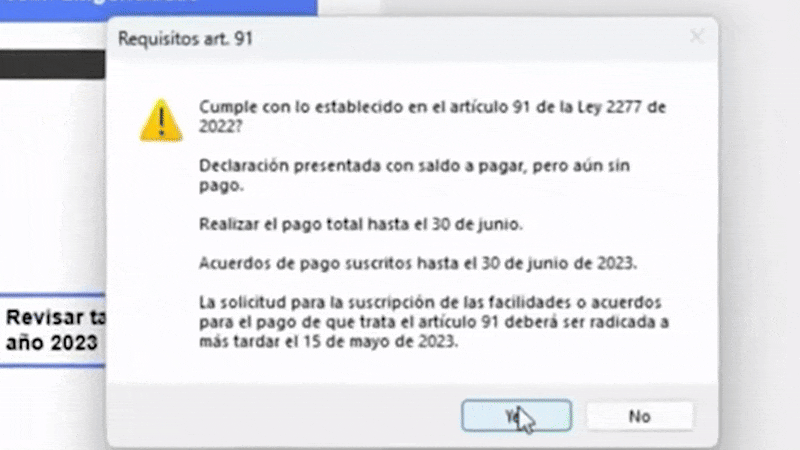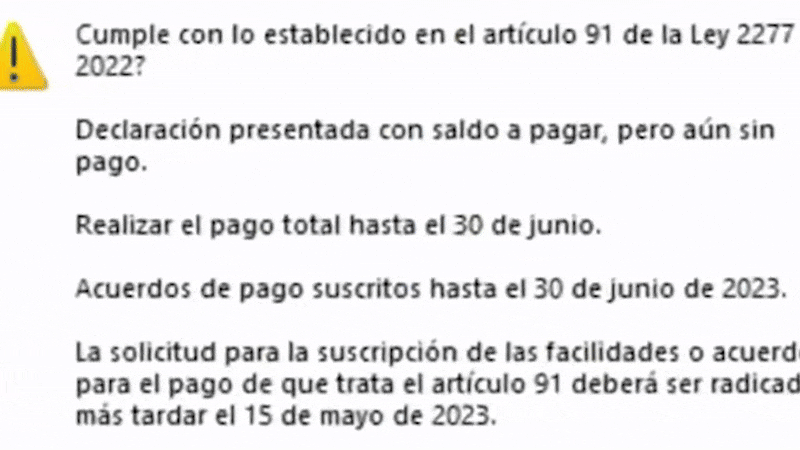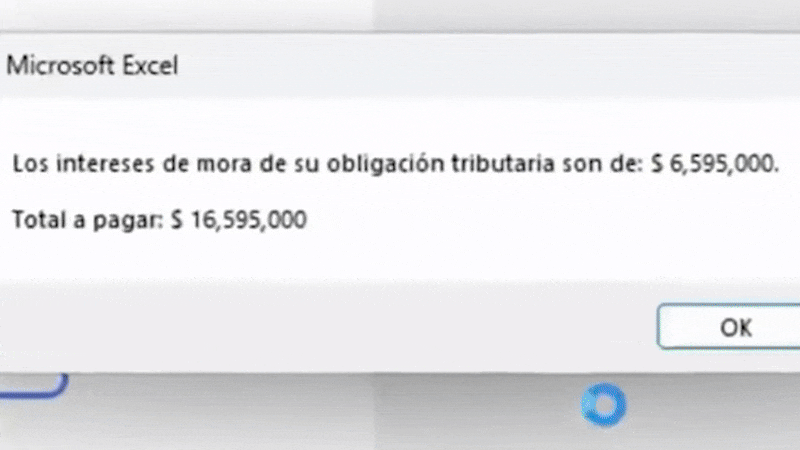
En la presente herramienta de Excel se ilustra el paso a paso para calcular el valor en pesos del impuesto a las bebidas azucaradas.

2. Tarifas del ICUI

El artículo 513-9 del ET señala que la tarifa del impuesto a los productos comestibles ultraprocesados industrialmente y/o con alto contenido de azúcares añadidos, sodio o grasas saturadas (ICUI), será del diez por ciento (10%) en el año 2023, del quince por ciento (15%) en el año 2024 y del veinte por ciento (20%) a partir del año 2025.

En la calculadora de impuestos saludables encontrarás una hoja de cálculo con las tarifas del ICUI para cada año simulando un ejercicio que contiene ventas y operaciones anuladas de productos ultraprocesados.

calculadora de impuestos saludables

¿Qué tanto sabes sobre facturación electrónica? Resuelve aquí nuestro cuestionario.

Resolver cuestionario →

Por último, te compartimos nuestro episodio «Café de Bienvenida». Aquí aprenderás a «Usar al Máximo tu Suscripción Actualícese».

control de cuentas por pagar

Términos y condiciones

Para temas de devolución de productos virtuales adquiridos a través del portal www.actualicese.com como la suscripción, libros en formato PDF, archivos digitales en formato de Word y Excel, conferencias en línea, etc. no procede el derecho al retracto según lo establece el numeral 4 del artículo 47 de la Ley 1480 de 2011, que a su tenor literal expresa:  

«Se exceptúan del derecho de retracto, los siguientes casos:   

TAMBIÉN LEE:  Tablas de retención en la fuente 2026 en Word, Excel y PDF

4. En los contratos de suministro de bienes que, por su naturaleza, no puedan ser devueltos o puedan deteriorarse o caducar con rapidez.»   

Por tanto, los productos ofrecidos por el portal Actualícese, al ser bienes intangibles, no son susceptibles de ser devueltos por parte del usuario. 

Para descargar este producto debes tener una Suscripción

¿Ya eres Suscriptor?


Iniciar sesión
, ,
Descubre más recursos registrándote o logueándote. Iniciar sesión Registro gratuito