¿Cómo realizar el cierre contable y fiscal del AG 2026 y la elaboración de estados financieros?
Antes de elaborar los estados financieros, que constituyen el resultado del proceso de cierre contable y fiscal y no su punto de partida, las entidades deben validar las cuentas de balance y de resultados, conciliar la información con terceros, incluida la Dian, y calcular tanto el impuesto sobre la renta como el impuesto diferido.
Esta ruta explica paso a paso el cierre contable y fiscal del año gravable 2026, aplicable al régimen ordinario.

Si su empresa pertenece al régimen simple de tributación (RST), tenga en cuenta que este régimen tiene particularidades propias en materia de depuración y declaración que no se desarrollan en este material.
Adicionalmente, aunque existen entidades que realizan cierres parciales con una periodicidad mensual, trimestral o semestral para efectos de control interno, esta ruta se enfoca en el cierre anual, que es el que exige la normatividad para la preparación y presentación de los estados financieros de fin de ejercicio.
Tenga en cuenta
El cierre contable es un ciclo, no un evento de última hora.
Todo parte de un dato: una factura, un pago, una nómina, etc., registrados en una cuenta que debió estar bien reconocida y quedar bien parametrizada desde el inicio del ejercicio en el respectivo software contable, con criterios decididos con anticipación y no improvisados en diciembre.
Los pasos descritos en esta ruta no corresponden exclusivamente a una única etapa del proceso. En una entidad bien organizada, la mayoría de ellos se ejecutan de forma mensual e incluso diaria a lo largo de todo el año, como las conciliaciones, las provisiones y la revisión de soportes.
Lo que queda para el cierre es la validación final de un ciclo que ya viene corriendo, no la primera vez que se revisan esas cuentas.
¿Por qué es importante el cierre contable y fiscal y la elaboración de estados financieros?
El cierre contable es una actividad anual que consiste en determinar el resultado (utilidad o pérdida) de una compañía en un período específico, para lo cual se revisan todos los ingresos, costos y gastos de la compañía, con el objetivo de verificar su correcta contabilización.

Lista de chequeo en Excel para efectuar el cierre contable y fiscal de una entidad
La utilidad o pérdida se determinan al restar los costos y gastos de los ingresos obtenidos dentro del mismo período.
Es importante revisar las cuentas de activos y pasivos, ya que cualquier corrección o nueva contabilización puede generar un ingreso o un gasto que afecte el resultado del período.
El cierre fiscal, en cambio, persigue un objetivo distinto: determinar la renta líquida gravable sobre la cual la entidad liquidará su impuesto de renta, para lo cual debe surtir el proceso de conciliación fiscal.
Ambos procesos están relacionados, pero no son lo mismo. Por eso conviene abordarlos en el orden correcto: primero se valida y cierra lo contable, y solo después se depura lo fiscal sobre esa base ya validada.
En el siguiente video le explicamos en qué consiste el proceso del cierre contable:
Disfruta de todos los beneficios exclusivos que te brinda ser suscriptor. Inicia sesión aquí para aprovechar al máximo lo que tenemos preparado para ti. Si aún no cuentas con una suscripción, te invitamos a que conozcas todas nuestras opciones disponibles.
Por su parte, la elaboración de estados financieros, derivada de estas actividades de cierre, se revierte de importancia debido a que permite la toma adecuada de decisiones para la gerencia y terceros cuando se realizan de manera correcta y oportuna.
¿Cuándo debe efectuarse el cierre contable?
Considerando los procedimientos que deben realizarse durante el cierre, cabe resaltar que el proceso de cierre contable debe ejecutarse una vez finalizado el ejercicio. Sin embargo, es necesario que se prepare con antelación.
Por lo anterior, no es conveniente iniciar las revisiones de las cuentas y demás procedimientos cuando ya hayan pasado uno, dos o tres meses después del cierre del ejercicio, puesto que de esa forma no se estaría cumpliendo el principio de oportunidad.
Es importante tener presente que el principio de oportunidad señala que los preparadores de información financiera deben entregar a tiempo los estados financieros, de manera que estos tengan la capacidad de influir en las decisiones de los usuarios interesados.
En este orden de ideas, es sencillo darse cuenta de que cuanto más se tarde en preparar la información, menor será su utilidad.
Los estados financieros son el resultado de todo un proceso contable, por lo cual es necesario que la entidad verifique que se hayan observado los criterios de reconocimiento y medición adecuados en la elaboración de su información financiera. Este proceso cobra especial relevancia porque, en caso de una corrección o nuevas contabilizaciones, se puede generar un gasto o un ingreso que afecta el resultado.
¿Qué procedimientos se deben realizar para el cierre?
Son múltiples los procedimientos que se deben efectuar en el proceso de cierre contable; citamos algunos a continuación:
- Cancelar las cuentas de ingresos, costos y gastos contra el patrimonio, para determinar el resultado del ejercicio.
- Efectuar el inventario, la conciliación bancaria, el cálculo de las depreciaciones y pérdidas asociadas a los activos y, en general, todas las actividades tendientes a la revisión de cada una de las partidas de los estados financieros.
- Realizar la conciliación y cierre de los documentos electrónicos (factura electrónica, nómina electrónica, entre otros).
- Evaluar los indicadores de deterioro patrimonial y riesgo de insolvencia.
- Realizar el cálculo de la hipótesis de negocio en marcha, el cual influye directamente en la presentación de los estados financieros.
- Evaluar el no encontrarse bajo la presunción de inoperatividad, la cual, cuando es otorgada a una empresa, resulta en un indicio de que no está en funcionamiento (ver el editorial ¿No renovar la matrícula mercantil es incumplir la hipótesis de negocio en marcha?).
En el siguiente video, el Dr. Juan Fernando Mejía explica cuál es el paso a paso que debe realizar una empresa para elaborar el cierre contable y fiscal y cuándo debe llevarse a cabo este proceso:
Disfruta de todos los beneficios exclusivos que te brinda ser suscriptor. Inicia sesión aquí para aprovechar al máximo lo que tenemos preparado para ti. Si aún no cuentas con una suscripción, te invitamos a que conozcas todas nuestras opciones disponibles.
Antes de iniciar con el paso a paso para realizar el cierre contable y fiscal, conviene tener presente los siguientes puntos:
1. Establecer a qué grupo de convergencia pertenece la empresa
Es muy importante determinar a qué grupo pertenece la entidad para considerar las mediciones y correcta presentación de estados financieros.
Los estados financieros deben presentarse bajo los Estándares Internacionales de Información Financiera.
Dichos estándares son guías universales para el reconocimiento, medición, presentación y revelación de información financiera, las cuales son emitidas por el IASB (International Accounting Standards Board) o Junta de Normas Internacionales de Contabilidad.
Al respecto, cabe mencionar que el IASB emite dos clases de Normas Internacionales: el Estándar Pleno y el Estándar para Pymes.
Estos estados financieros se preparan según los lineamientos establecidos en los marcos técnicos normativos vigentes en Colombia, que corresponden a los incluidos en los anexos del Decreto Único Reglamentario 2420 de 2015, el cual aplica a cada uno de los 3 grupos en que fueron divididas las entidades del país (no sujetas al régimen de contabilidad pública), así:
Grupos de convergencia
Grupo 1
Anexo compilado 1 – 2019
NIIF plenas emitidas por la IASB
Grupo 2
Anexo compilado 2
Norma Internacional para Pymes emitida por la IASB
Grupo 3
Anexo compilado 3
Marco de contabilidad simplificada (este grupo no aplica Estándares Internacionales)
Grupo 1 — NIIF plenas
Grupo 2 — Estándar para Pymes
Grupo 3 — Contabilidad simplificada
Con el siguiente simulador podrá confirmar a qué grupo pertenece de forma fácil y rápida:
Simulador para la clasificación de entidades en los grupos 1, 2 o 3 de Estándares Internacionales
Determina de forma práctica a cuál grupo de convergencia pertenece tu empresa y cuál marco técnico normativo debes aplicar.
Ahora bien, el DUR 2420 de 2015 está dividido en dos libros, los cuales a su vez se subdividen en partes, títulos y capítulos. Cada capítulo se encuentra conformado por artículos. A continuación, un mapa conceptual con el cual se podrá apreciar de manera más clara la estructura de esta norma:
DUR 2420 de 2015
Libro 1
Normas de Contabilidad, Información Financiera y de Aseguramiento de la Información
Parte 1
Normas de Contabilidad y de Información Financiera
Título 1
Reglamentación grupo 1
Título 2
Reglamentación grupo 2
Título 3
Reglamentación grupo 3
Título 4
Regímenes especiales
Título 5
Entidades que no cumplen la hipótesis de negocio en marcha
Parte 2
Normas de Aseguramiento de la Información
Título 1
NAI
Libro 2
Disposiciones finales
Parte 1
Derogatoria y vigencia
Parte 2
Notas explicativas
Anexos vigentes
Grupo 1:
Anexo técnico compilatorio y actualizado 1–2019
Grupo 2:
Anexo técnico compilatorio 2
Grupo 3:
Anexo 3
NAI:
Anexo técnico compilatorio y actualizado 4–2019
Entidades que no cumplen la hipótesis de negocio en marcha:
Anexo 5
Normas sobre contabilidad:
Anexo técnico 6–2019
Libro 1 — Normas contables y de aseguramiento
Libro 2 — Disposiciones finales
Anexos vigentes
Indentificar la clasificación en el grupo 3
El grupo 3, relativo a las normas aplicables a las microempresas, comprende una construcción normativa de carácter nacional, que pretende simplificar la gestión financiera de las entidades más pequeñas.
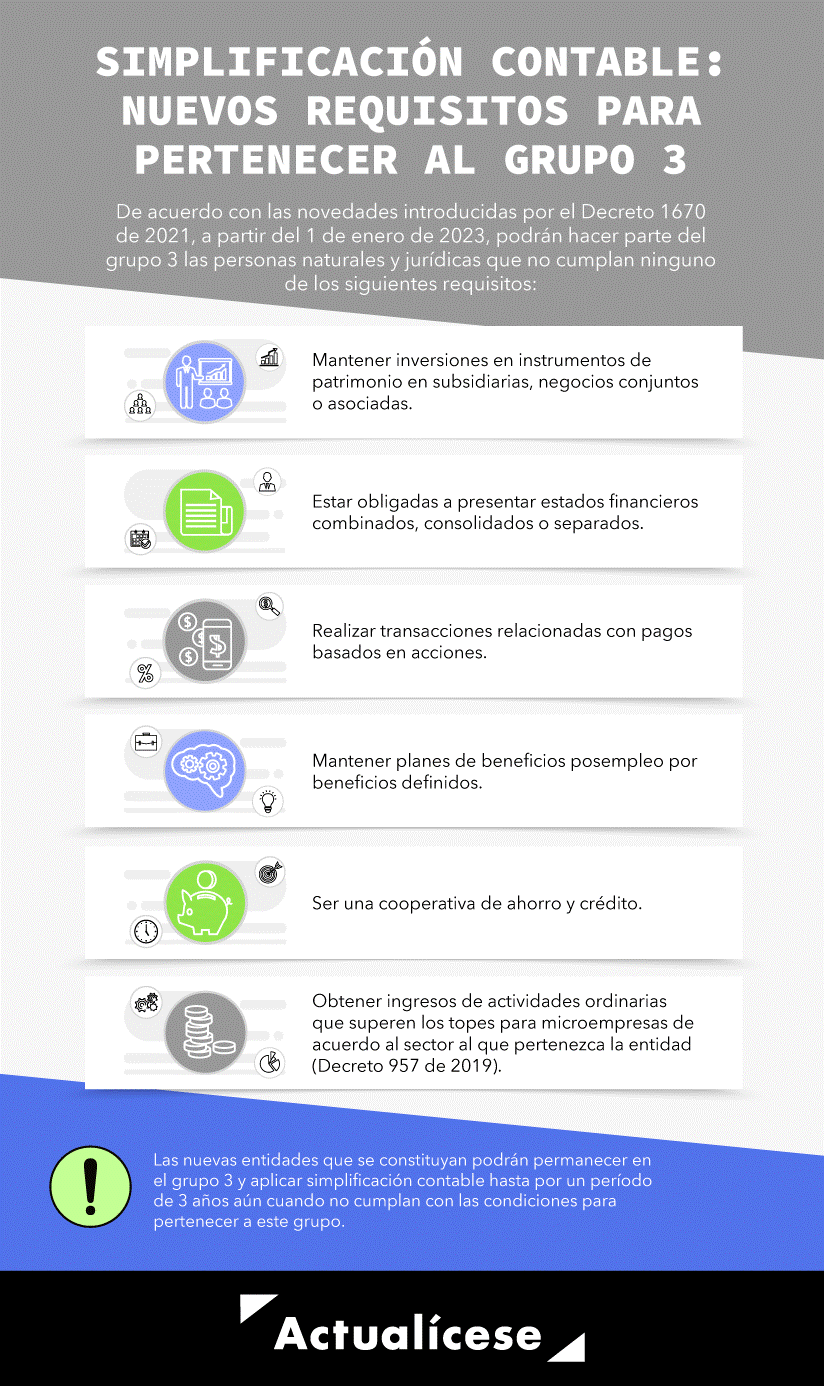
Este marco fue modificado a través del Decreto 1670 de diciembre 9 de 2021 en relación con los requisitos que deben cumplir las entidades y personas naturales para pertenecer a esta categoría. Dichas novedades empezaron a aplicar desde enero 1 de 2023.
La siguiente imagen ilustra los nuevos requisitos que deben cumplir las personas naturales y jurídicas para pertenecer al grupo 3.
El Dr. Juan Fernando Mejía, especialista en Estándares Internacionales, aborda este tema a continuación:
Disfruta de todos los beneficios exclusivos que te brinda ser suscriptor. Inicia sesión aquí para aprovechar al máximo lo que tenemos preparado para ti. Si aún no cuentas con una suscripción, te invitamos a que conozcas todas nuestras opciones disponibles.
Si su empresa está en el grupo 3, aplica contabilidad simplificada: omite el cálculo del impuesto diferido y presenta únicamente el estado de situación financiera, el estado de resultados y las notas.
Nota del editor: la aplicación de este marco simplificado no exime del reconocimiento contable de depreciaciones, deterioros y provisiones (conceptos CTCP 205 de 2025, 1001 de 2019 y 267 de 2023); lo que exime es el cálculo del impuesto diferido sobre esas partidas (Concepto CTCP 600 de 2021), porque el marco del grupo 3 busca que la base contable coincida con la fiscal.

Tenga presente que el CTCP viene encaminando la adopción de la tercera edición de la NIIF para Pymes, lo que podría implicar ajustes al marco normativo vigente en próximos períodos: El CTCP encamina la tercera edición de la NIIF para Pymes.
Modificaciones de la tercera edición de las NIIF para Pymes
En nuestro formato puedes consultar información relacionada.
2. Realizar la evaluación preliminar de la hipótesis del negocio en marcha
La hipótesis del negocio en marcha también determina las mediciones que aplicará durante todo el proceso. Se trata de un juicio cualitativo temprano que debe realizarse con la información disponible en ese momento: presupuestos, un balance de comprobación preliminar, o hechos ya conocidos como la pérdida de un cliente clave o un capital de trabajo negativo.
Más adelante, con los estados financieros ya terminados, deberá confirmar este juicio con los indicadores financieros correspondientes.
Los requerimientos de los marcos técnico-normativos de los grupos 1, 2 y 3 de convergencia están elaborados para empresas que cumplan con la hipótesis de negocio en marcha. Esto es, para las entidades que tiene la capacidad de continuar operando, por lo menos, durante un período adicional después de la fecha sobre la que informan.
Lo anterior significa que si se elaboran los estados financieros de una entidad que no cumple con la hipótesis de negocio en marcha, siguiendo los requerimientos de dichos marcos normativos, estos contendrían un error y podrían ser impugnados por los socios.
Para elaborar los estados financieros de entidades que no cumplan con dicha hipótesis se debe aplicar un marco distinto, contenido en el anexo 5 del DUR 2420 de 2015, que exige, entre otros requisitos, que los activos y pasivos se midan al valor neto de liquidación.
Te contamos más sobre la evaluación de la hipótesis de negocio en marcha y sus incidencias en el cierre contable en el siguiente video:
Disfruta de todos los beneficios exclusivos que te brinda ser suscriptor. Inicia sesión aquí para aprovechar al máximo lo que tenemos preparado para ti. Si aún no cuentas con una suscripción, te invitamos a que conozcas todas nuestras opciones disponibles.
De conformidad con el párrafo 15 del anexo 5 del DUR 2420 de 2015, la siguiente tabla señala los escenarios en los cuales puede encontrarse una entidad después de evaluar la hipótesis de negocio en marcha:
Sí aplica el anexo 5 del DUR 2420 de 2015
No aplica el anexo 5 del DUR 2420 de 2015
A través del Concepto 1170 de febrero 11 de 2021 del CTCP se detallan algunos de los aspectos que pueden dar indicios de que una entidad está incumpliendo la hipótesis de negocio en marcha:
| Tipo de indicio | Fuente de la incertidumbre |
|---|---|
| Financieros | Posición patrimonial neta negativa o capital circulante negativo. |
Préstamos a plazo fijo próximos a su vencimiento sin perspectivas realistas de reembolso o renovación; o dependencia excesiva de préstamos a corto plazo para financiar activos a largo plazo. |
|
Indicios de retirada de apoyo financiero por los acreedores. |
|
Flujos de efectivo de operación negativos en estados financieros históricos o prospectivos. |
|
Ratios (indicadores) financieros claves desfavorables. |
|
Pérdidas operacionales sustanciales o deterioro significativo del valor de los activos utilizados para generar flujos de efectivo. |
|
Atrasos en los pagos de dividendos o suspensión de estos. |
|
Incapacidad de pagar al vencimiento a los acreedores. |
|
Cambio en la forma de pago de las transacciones con proveedores, pasando del pago a crédito al pago de contado. |
|
Incapacidad de obtener financiación para el desarrollo imprescindible de nuevos productos u otras inversiones esenciales. |
|
| Operativos | Intención de la administración de liquidar la entidad o de cesar sus actividades. |
Salida de miembros clave de la dirección, sin sustitución. |
|
Pérdida de un mercado importante, de uno o varios clientes clave, de una franquicia, de una licencia o de uno o varios proveedores principales. |
|
Dificultades laborales. |
|
Escasez de suministros importantes. |
|
Aparición de un competidor de gran éxito. |
|
| Otros | Incumplimiento de requerimientos de capital o de otros requerimientos legales, como los de solvencia o liquidez, en el caso de entidades financieras. |
Procedimientos legales o administrativos pendientes contra la entidad que, de prosperar, podrían dar lugar a reclamaciones improbables de satisfacer por parte de la entidad. |
|
Cambios en las disposiciones legales o reglamentarias o en políticas públicas que previsiblemente afectarían negativamente a la entidad. |
|
Catástrofes sin asegurar o aseguradas insuficientemente cuando se producen. |
Las anteriores situaciones no representan en sí mismas un incumplimiento de la hipótesis de negocio en marcha, pues se deben evaluar en conjunto con los planes diseñados por la gerencia para contrarrestar los efectos negativos (por ejemplo, de la pandemia), tales como la solicitud de créditos bancarios o la creación de nuevas líneas de negocio.
Nota: no es responsabilidad del revisor fiscal ni del auditor realizar las evaluaciones para determinar si una entidad cumple la hipótesis de negocio en marcha, pues tal evaluación es deber de la administración.
La función del revisor fiscal es obtener evidencia de auditoría suficiente y apropiada sobre la idoneidad del uso por parte de la administración de la base contable de la empresa en funcionamiento en la preparación de los estados financieros y concluir si existe una incertidumbre material sobre la capacidad de la entidad para continuar como empresa en marcha (NIA 570 y punto 2.2 de la Orientación Técnica 18 emitida por el CTCP).
Es importante saber si una entidad que no cumple con la hipótesis de negocio en marcha debe presentar de forma obligatoria u opcional los siguientes informes:
Nota: el artículo 4 de la Ley 2069 de diciembre de 2020 derogó la causal de disolución por pérdidas y señaló que no cumplir con la hipótesis de negocio en marcha constituye una causal de disolución.
Si desea conocer cuáles son las implicaciones de estos cambios, no se pierda nuestro análisis Ley de emprendimiento: no cumplir hipótesis de negocio en marcha es causal de disolución.
Indicadores de deterioro patrimonial y riesgo de insolvencia
Una de las causales por las que una empresa podría verse obligada a disolverse, suspender el desarrollo de su objeto social e iniciar el proceso de liquidación, es el incumplimiento de la hipótesis de negocio en marcha (artículo 4 de la Ley 2069 de 2020)
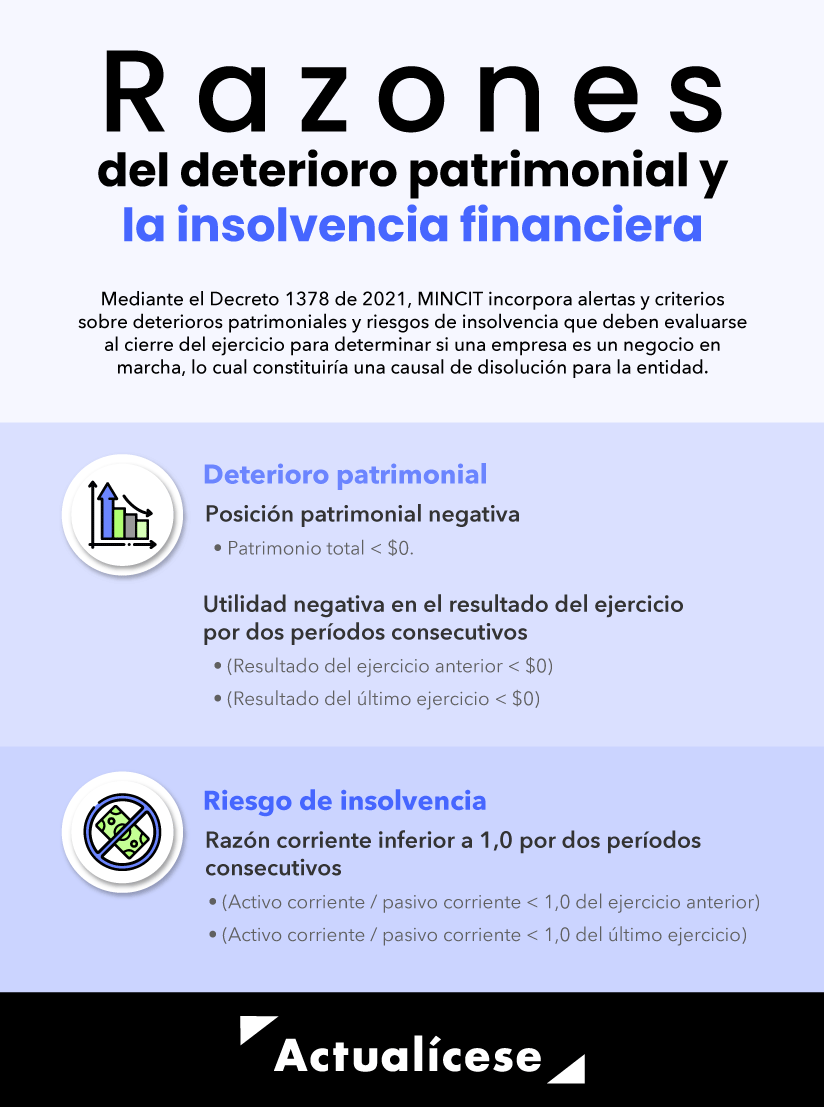
Mediante el Decreto 854 de 2021, modificado por el Decreto 1378 del mismo año, se incorporan una serie de alertas y criterios sobre deterioros patrimoniales y riesgos de insolvencia que los administradores de la sociedad deben vigilar (amplíe este tema en nuestro análisis Negocio en marcha: ¿qué hacer ante el riesgo de insolvencia y deterioro patrimonial?).
Liquidador de indicadores de detrimento patrimonial e insolvencia financiera
Calcula los principales indicadores de alerta sobre deterioro patrimonial e insolvencia, e identifica si tu empresa debe aplicar la base contable de liquidación.
Por lo anterior, según el modelo de negocio y el sector en que opera una sociedad, debe establecerse la existencia de deterioros patrimoniales y riesgos de insolvencia. Para este fin, los administradores deberán observar los indicadores al cierre del ejercicio del Decreto 1378 de 2021:
El Dr. Juan Fernando Mejía explica en detalle qué debe tener en cuenta una entidad inmersa en causal de disolución por el no cumplimiento de la hipótesis de negocio en marcha. Observemos:
Disfruta de todos los beneficios exclusivos que te brinda ser suscriptor. Inicia sesión aquí para aprovechar al máximo lo que tenemos preparado para ti. Si aún no cuentas con una suscripción, te invitamos a que conozcas todas nuestras opciones disponibles.
Como se mencionó, si una entidad no cumple con la hipótesis de negocio en marcha, se enfrenta a una causal de disolución y deberá revisar las condiciones sobre deterioro patrimonial y riesgo de insolvencia establecidas en el Decreto 1378 de 2021.
En el siguiente editorial, conoce las Condiciones para una evaluación positiva de la hipótesis de negocio en marcha.
Caso práctico de presupuestos y proyecciones financieras para una pyme
Aprende paso a paso cómo estructurar presupuestos y proyecciones financieras realistas para la toma de decisiones en tu empresa.
3. Conocer cuál es la responsabilidad del contador público frente al cierre contable y los estados financieros
En el cierre contable el contador tiene tres responsabilidades fundamentales:
Dictaminar los estados financieros
Elaborar los estados financieros
Emitir la certificación sobre los estados financieros
Veamos a mayor detalle estas responsabilidades:
1. Elaborar los estados financieros
La administración es la responsable de que la entidad lleve la contabilidad y prepare los estados financieros de fin de ejercicio, entendiéndose con ello que el contador también hace parte de la administración.
El contador público, debido a su experticia y conocimiento, es el encargado directo de elaborar los estados financieros para que la administración los someta a la aprobación de la asamblea o junta de socios. Para elaborar los estados financieros, el contador debe observar los requerimientos del marco de contabilidad que aplique la entidad, según su grupo de convergencia.
2. Certificar los estados financieros
La obligación de certificar los estados financieros está contenida en el artículo 37 de la Ley 222 de 1995, en el cual se explica en qué consiste la certificación de estados financieros.
Modelo Word
Certificación de estados financieros (versión simplificada)
Modelo Word
Certificación de estados financieros consolidados
El representante legal y el contador público bajo cuya responsabilidad se hubiesen preparado los estados financieros deben certificarlos.
Mediante la certificación, el representante legal y el contador público declaran que:
- Han verificado las afirmaciones contenidas en los informes.
- Las afirmaciones de los estados financieros se han tomado fielmente de los libros.
En el siguiente video, el Dr. Juan Fernando Mejía analiza a la luz de la normatividad vigente cuáles son las obligaciones de los contadores públicos frente al cierre contable:
Disfruta de todos los beneficios exclusivos que te brinda ser suscriptor. Inicia sesión aquí para aprovechar al máximo lo que tenemos preparado para ti. Si aún no cuentas con una suscripción, te invitamos a que conozcas todas nuestras opciones disponibles.
Para cumplir con lo anterior, los estados financieros preparados por la entidad deben incluir la firma del representante legal y del contador público, con el fin de declarar que la información refleja fidedignamente la realidad económica de la empresa, además de anexar una declaración en la que se incluyan las declaraciones exigidas por el artículo 37 de la Ley 222 de 1995.
3. Dictaminar los estados financieros
La responsabilidad de dictaminar los estados financieros recae sobre el revisor fiscal de la entidad o, a falta de este, sobre un contador público independiente, según los artículos 207 del Código de Comercio -CCo- y 38 de la Ley 222 de 1995.
Para dictaminar los estados financieros, el revisor fiscal o el contador público deben suscribirlos anteponiendo la expresión “ver opinión adjunta”, de acuerdo con el artículo 38 de la Ley 222 de 1995.
En esta opinión el revisor fiscal debe expresar su concepto sobre la razonabilidad de las afirmaciones incluidas en los informes y sobre el cumplimiento legal y estatutario de la entidad.
Pero como ya lo mencionamos, el contador público no es el directo responsable de la información financiera; por ello, en el siguiente video, el Dr. Juan Fernando Mejía responde a la pregunta: ¿qué papel juegan el gerente y el contador de una empresa en los procesos de elaboración y presentación de estados financieros?
Disfruta de todos los beneficios exclusivos que te brinda ser suscriptor. Inicia sesión aquí para aprovechar al máximo lo que tenemos preparado para ti. Si aún no cuentas con una suscripción, te invitamos a que conozcas todas nuestras opciones disponibles.
Paso a paso para el cierre contable y fiscal
A continuación, compartimos una guía general aplicable a las empresas y demás entidades del régimen ordinario para realizar adecuadamente el cierre contable y fiscal. Este proceso constituye la base para la elaboración de los estados financieros, la toma de decisiones y, por supuesto, la presentación de la declaración de renta y de los informes correspondientes ante terceros.
Recordamos que el ciclo contable no permanece inmóvil y que estas actividades de cierre son el resultado de revisar y depurar ajustes que debieron realizarse principalmente durante el año, mes a mes o de manera diaria.
Paso 1. Descargue el balance de prueba, valide partidas y realice ajustes necesarios
El balance de comprobación o balance de prueba es el punto de partida del cierre: refleja los saldos y movimientos de todas las cuentas de balance y de resultado del período.
Su primera validación es meramente aritmética, es decir, se deberá revisar que los débitos sean iguales a los créditos, y estructural, es decir, que se cumpla la ecuación patrimonial:
Activos
=Pasivo
+Patrimonio
Por eso es clave contar con un buen software contable: la mayoría de plataformas permiten visualizar el balance de prueba directamente en el portal y filtrar por nivel (clase, grupo, cuenta, subcuenta, auxiliar) y por año fiscal o descargarlo en Excel para revisarlo con calma.
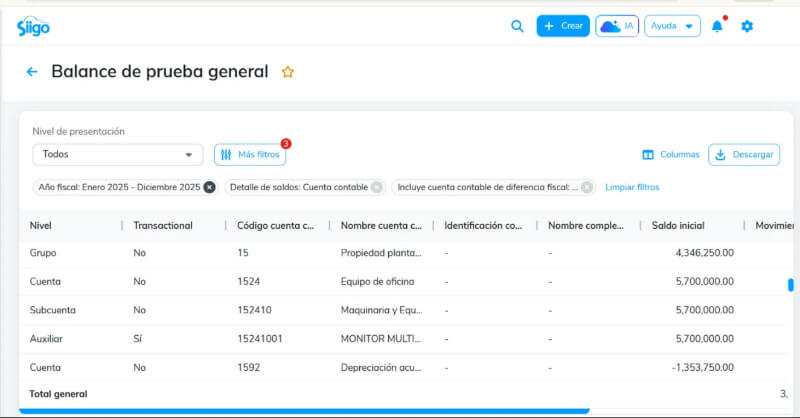
Un buen plan de cuentas auxiliar facilita justamente varias de las validaciones de este paso. Por ejemplo, dentro de la caja general puede tener auxiliares que diferencien los pagos sin bancarizar de los pagos bancarizados por consignación, lo que agiliza la revisión del requisito de bancarización que se explica más adelante.
De la misma manera, un auxiliar por cada activo fijo permite cruzar fácilmente su valor con la depreciación acumulada correspondiente.
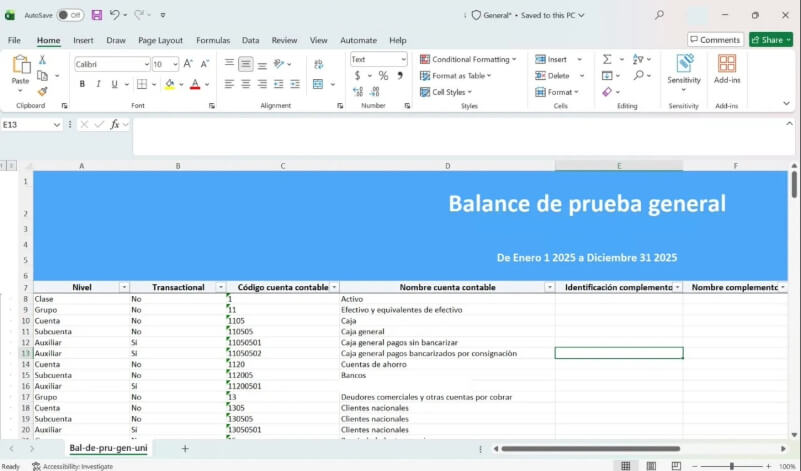
En todo caso, ningún software reemplaza el criterio profesional. La herramienta puede facilitar los procesos y automatizar tareas, pero debe estar correctamente parametrizada, y es el profesional quien determina si la información es adecuada, completa y correcta.
Nota del editor: las depreciaciones, amortizaciones, deterioros y demás estimaciones no deberían calcularse por primera vez en el cierre. Lo correcto es reconocerlas mes a mes durante todo el ciclo contable, de manera que en el cierre solo se valide si falta algún registro o si hay que hacer un ajuste puntual. Depreciar de un solo golpe el valor acumulado del año en diciembre no es una simplificación: es un error que distorsiona los resultados mensuales que ya se presentaron durante el año.
El método es sencillo: deberá validar cada partida siguiendo el orden del balance de comprobación, profundizar en la contabilidad y efectuar los ajustes que resulten necesarios en las cuentas de balance y de resultados.
Validar y ajustar cuentas de balance
Las cuentas de balance comprenden las cuentas de activos, pasivos y patrimonio, las cuales deberán validar, entre otros, los siguientes ajustes:
|
Cuenta |
Ajustes a validar |
|---|---|
|
Activos |
Depreciaciones y amortizaciones, deterioro de cartera, inventarios al costo, autorretenciones, conciliación bancaria; arqueo de caja, deterioro de inventarios, etc. Considere también: diferencia en cambio, cheques girados y no cobrados, método del promedio ponderado de inventarios, y deterioro de cartera fiscal. |
|
Pasivos |
Sacar de provisión los pasivos laborales, revisar préstamos de socios o accionistas y pasivos sin soporte o trazabilidad. |
|
Patrimonio |
Capital suscrito y pagado, prima en colocación de acciones/cuotas, reservas, dividendos o utilidades decretados. |
A continuación compartimos material que podrá servirle de apoyo dependiendo del tipo de empresa y las partidas que utiliza en el giro ordinario del negocio:
Cuentas de resultado
El método aquí consistirá no solamente en realizar ajustes necesarios en las cuentas de resultado, es decir, de ingresos, gastos y costos, también se deberá verificar que los costos y gastos cumplan los requisitos para que un gasto sea deducible:
Cuenten con facturación electrónica.
Estén bancarizados (artículo 771-5 del ET).
Cumplan los principios de causalidad, necesidad y proporcionalidad (artículo 107 del ET).
Se hayan realizado las retenciones respectivas.
Cuenten con pago de seguridad social cuando apliquen.
No sean “provisiones” de nómina.
|
Cuenta |
Ajustes a validar |
|---|---|
|
Ingresos |
Préstamos a socios que generen intereses presuntos (solo efecto fiscal), realización del ingreso por la transferencia del dominio, no por la expedición de factura electrónica, devoluciones en ventas, inclusión de ingresos financieros, ajustes por diferencia en cambio, etc. |
|
Costos |
Causalidad, proporcionalidad, necesidad (artículo 107 ET); bancarización (artículo 771-5 ET); seguridad social de terceros (artículo 108, parágrafo 2 del ET); retención en la fuente practicada (artículos 177 y 632 del ET). Revisar ajustes al peso por diferencias en provisiones de nómina vs. liquidación de empleados y por diferencias en pagos a seguridad social y novedades de nómina como licencias. |
|
Gastos |
Los mismos requisitos que en costos. |
Paso 2. Ajuste los errores de períodos anteriores, si los identifica
Esta corrección es retroactiva para los grupos 1 y 2: se reexpresan los saldos de apertura como si el error nunca hubiera ocurrido. Debe resolverse aquí, antes de validar el resto de las cuentas del período actual, para no construir todo el cierre sobre una base viciada.
Nota del editor: si su entidad pertenece al grupo 3, el tratamiento es distinto. Según los párrafos 2.39 y 2.40 del anexo 3 del Decreto 2420 de 2015, la microempresa no reexpresa ni se devuelve a corregir los períodos ya cerrados: simplemente reconoce el efecto de la corrección contra las cuentas de resultado del período en que detecta el error, revelando en las notas la naturaleza del error y el monto de la corrección.
No debe confundirse con los hechos posteriores al cierre, que son sucesos ocurridos después del corte y no errores de períodos ya cerrados.
Paso 3. Valide con terceros si los saldos coinciden
Una vez realizadas la revisión, la depuración y el ajuste de las cuentas de balance, así como de la contabilidad en general, es importante efectuar una circularización con terceros para reducir el riesgo de errores.
La circularización es el procedimiento mediante el cual una entidad solicita a sus clientes y proveedores la confirmación directa de los saldos registrados en su contabilidad, con el fin de identificar diferencias y realizar las correcciones necesarias antes del cierre contable.
Estos dos formatos pueden ayudarte en esa tarea:
Formato en Excel
Circularización de clientes automatizado
Formato en Excel
Circularización de proveedores automatizado
Paso 4. Valide los documentos electrónicos de la Dian vs. su software contable
Realice la conciliación de los documentos electrónicos como factura electrónica, nómina electrónica, los acuses, entre otros, cruzando lo que la Dian ya tiene reportado contra su contabilidad.
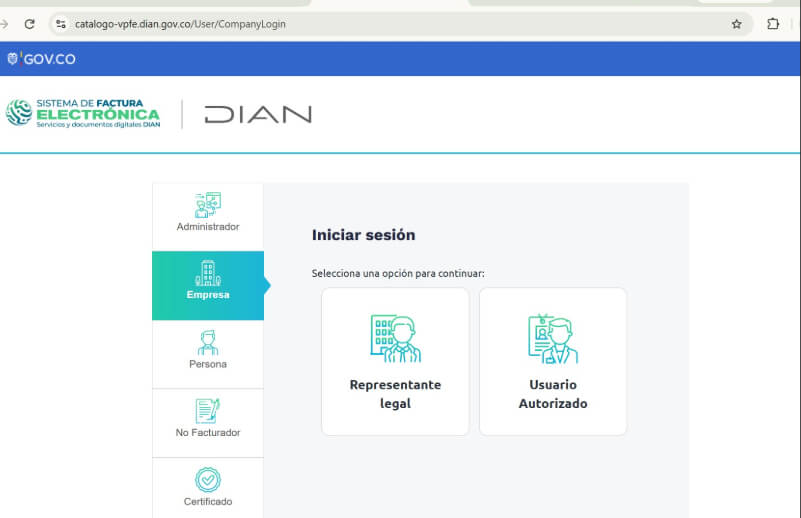
En el Catálogo de Factura Electrónica de la Dian puede descargar la información correspondiente. A continuación le compartimos un paso a paso:
Ingrese como «Empresa», con el perfil de representante legal o de usuario autorizado.
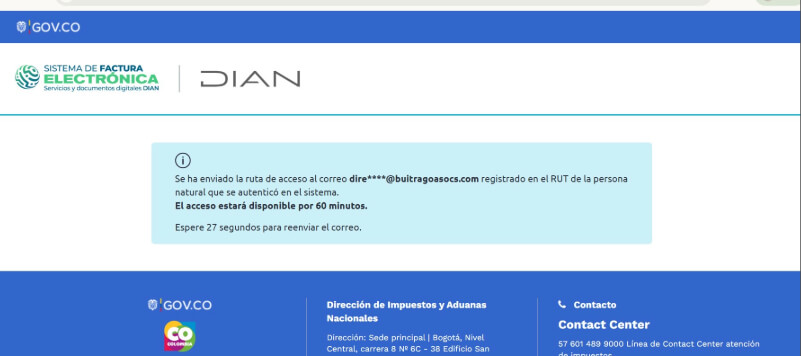
Reciba el token de acceso en el correo registrado en el RUT (queda disponible por 60 minutos).
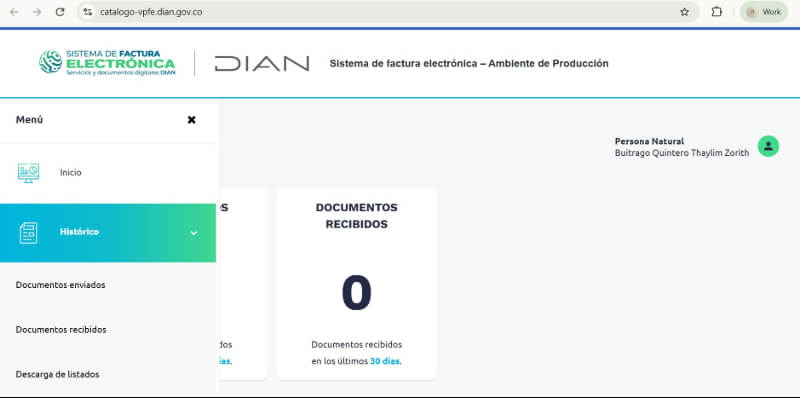
En el menú, vaya a «Histórico» y «Descarga de listados».
Defina el rango de fechas (todo el período que está cerrando) y, si lo requiere, filtre por NIT receptor y por grupo de documentos.
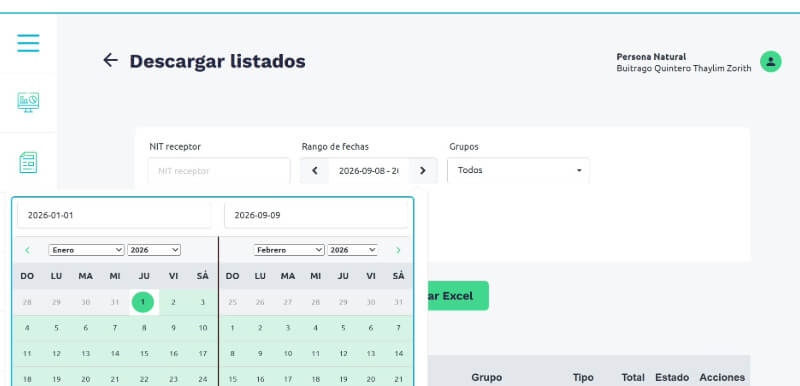
Genere el archivo en Excel: incluye factura electrónica, nómina individual, documento soporte, notas crédito y débito electrónicas, y documentos equivalentes (POS, transporte, extractos), con su respectivo estado.
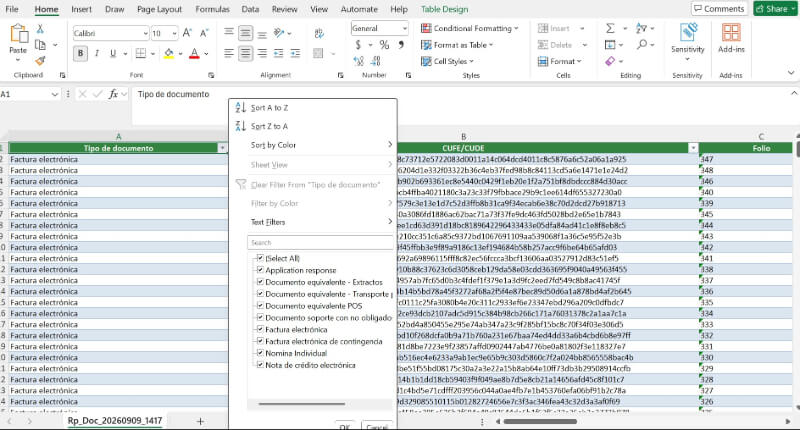
Cruce ese listado, documento por documento, con los registros de su contabilidad y, de ser necesario, realice los ajustes correspondientes.
Nota del editor: este cruce puede mostrar diferencias que no son errores. Bajo NIIF, el ingreso o el costo se reconoce en el momento en que se transfieren los riesgos y beneficios (o el control) del bien o servicio, no necesariamente en la fecha del documento electrónico. Es el caso típico de una venta o compra de diciembre facturada hasta enero: contablemente puede corresponder al año que cierra, aunque el documento electrónico se haya expedido en el siguiente.
Paso 5. Proyecte el balance de prueba nuevamente para ajustar los valores fiscales
Con el balance de comprobación ya validado, construya una columna fiscal junto a cada cuenta.
Muchos softwares contables permiten hacer este ajuste directamente dentro de la misma plataforma, sin necesidad de armar la hoja de trabajo aparte en Excel.
El impuesto de renta no se calcula sobre la utilidad contable, sino sobre la renta líquida gravable. Son dos cifras distintas, y confundirlas es uno de los errores más frecuentes al proyectar el impuesto.
La utilidad contable es el resultado de aplicar el marco técnico normativo (NIIF) a sus ingresos, costos y gastos. La renta líquida gravable es el resultado de ajustar esa utilidad contable con las reglas del Estatuto Tributario.
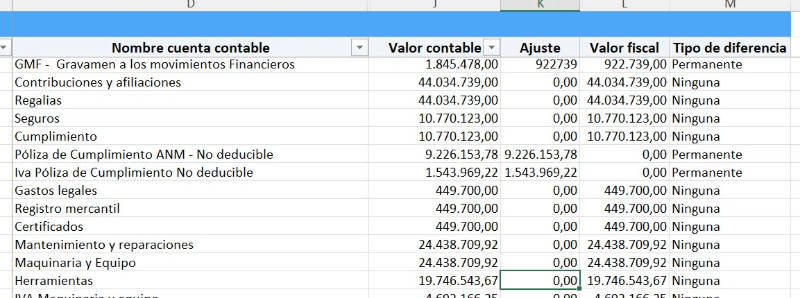
Ejemplo: hoja de trabajo para proyectar el balance fiscal
Las siguientes corresponden a cuentas del estado de resultados, es decir, de costos y gastos:
|
Cuenta contable |
Valor contable |
Ajuste |
Valor fiscal |
Tipo de diferencia |
|---|---|---|---|---|
|
GMF – Gravamen a los movimientos financieros |
$1.845.478 |
$922.739 |
$922.739 |
Permanente |
|
Gastos pagados en efectivo sin cumplir el límite de bancarización (artículo 771-5 del ET) |
$3.500.000 |
$3.500.000 |
$0 |
Permanente |
|
Gastos sin soporte de factura electrónica |
$2.000.000 |
$2.000.000 |
$0 |
Permanente |
|
Mantenimiento y reparaciones |
$24.438.710 |
$0 |
$24.438.710 |
Ninguna |
El GMF ilustra la regla del artículo 115 del ET, la cual indica que solamente el 50 % es deducible, sin importar la relación de causalidad.
Los gastos en efectivo sin bancarizar y sin factura electrónica ilustran el efecto de la norma con el rechazo total del gasto, aunque la operación sea real y necesaria para el negocio.
La cuenta de mantenimiento y reparaciones, cuando coincide en ambas columnas, simplemente no requiere ajuste.
Paso 6. Reconozca diferencias temporales y permanentes y calcule el impuesto diferido
El párrafo 29.2 del Estándar para Pymes requiere, de forma expresa, que las entidades reconozcan en sus estados financieros las consecuencias actuales y futuras de las transacciones efectuadas en el período.
Dicho requerimiento da lugar a que surjan dos categorías del impuesto a las ganancias, a saber: el impuesto corriente y el diferido.
Impuesto corriente
Impuesto diferido
Impuesto a las ganancias
No todas las diferencias entre lo contable y lo fiscal generan impuesto diferido. Solo las diferencias temporarias —aquellas que se revierten en el futuro— dan lugar a un activo o pasivo por impuesto diferido.
Las diferencias permanentes, como las del paso anterior, no generan impuesto diferido; simplemente aumentan o disminuyen la renta líquida del período, sin efecto futuro.
¿Qué es el impuesto diferido?
El impuesto diferido es un impuesto a cargo o a favor de la entidad, atribuible a la utilidad del período, el cual se origina en las diferencias entre la información contable y fiscal. Una vez establecidos estos valores se calcula la diferencia, y al aplicar la tarifa correspondiente se da lugar al impuesto diferido.
En el siguiente gráfico se pueden observar las diferencias entre el impuesto corriente y el diferido:
Impuesto a las ganancias
Impuesto corriente
Representa las consecuencias actuales de los hechos económicos.
Es el impuesto que se liquida «hoy» sobre transacciones que se incluyen en la declaración de renta del período.
Se liquida de acuerdo con las normas fiscales.
Impuesto diferido
Representa las consecuencias futuras de los hechos económicos.
Impuesto que se reconoce contablemente sobre transacciones que se incluirán en las declaraciones de renta de períodos futuros.
Se liquida por la comparación de las bases contables y fiscales de los activos y pasivos.
Disfruta de todos los beneficios exclusivos que te brinda ser suscriptor. Inicia sesión aquí para aprovechar al máximo lo que tenemos preparado para ti. Si aún no cuentas con una suscripción, te invitamos a que conozcas todas nuestras opciones disponibles.
Ejemplo: partidas con diferencia temporaria
|
Cuenta contable |
Valor contable |
Ajuste |
Valor fiscal |
Tipo de diferencia |
|---|---|---|---|---|
|
Depreciación de propiedad, planta y equipo (vida útil técnica vs. tasas del artículo 137 del ET) |
$12.000.000 |
$3.000.000 |
$9.000.000 |
Temporaria |
|
Deterioro de cartera (reconocido contablemente antes de cumplir los requisitos fiscales de los artículos 145 y 146 del ET) |
$5.000.000 |
$3.000.000 |
$2.0000.000 |
Temporaria |
A diferencia del ejemplo del gasto no deducible, los valores correspondientes ajustados por diferencias temporarias se recuperarán fiscalmente en un período futuro cuando el activo termine de depreciarse fiscalmente, o cuando la cartera cumpla los requisitos para su reconocimiento fiscal.
Por eso son diferencias temporarias, y son precisamente las que dan origen al activo o pasivo por impuesto diferido.
Recuerde que, si su entidad pertenece al grupo 3, como ya se explicó, ese marco simplificado no exige el cálculo del impuesto diferido.
¿Cómo está compuesto el impuesto diferido?
El impuesto diferido se calcula mediante la comparación de las bases contables y fiscales de los activos y pasivos.
De dicha comparación pueden surgir tres tipos de diferencias, a saber:
Con la aplicación de los Estándares Internacionales, cuando se realiza el cálculo del impuesto diferido se está haciendo alusión a las diferencias temporarias que se pueden percibir en el estado de situación financiera; esto no quiere decir que las diferencias temporales hayan desaparecido.
En el siguiente video, el Dr. Juan Fernando Mejía explica detalles sobre las diferencias temporales y temporarias, y la evaluación y reconocimiento del impuesto diferido.
Disfruta de todos los beneficios exclusivos que te brinda ser suscriptor. Inicia sesión aquí para aprovechar al máximo lo que tenemos preparado para ti. Si aún no cuentas con una suscripción, te invitamos a que conozcas todas nuestras opciones disponibles.
Si quiere saber mucho más sobre impuesto diferido, vaya ahora mismo a nuestro análisis 360º: Paso a paso para calcular el impuesto diferido.
¿Cuáles son los pasos para calcular el impuesto diferido?
Para calcular el impuesto diferido se deben seguir los pasos que se enuncian a continuación:
Identificar el valor fiscal de los activos y pasivos.
El valor fiscal es el que se relaciona en la declaración de renta.
Identificar el valor contable de los activos y pasivos.
El valor contable es el que se reporta en los estados financieros, de conformidad con el marco técnico normativo que aplica la entidad.
Comparar el valor contable y fiscal de los activos y pasivos, identificando las diferencias temporarias imponibles o deducibles.
Aplicar la tarifa de tributación sobre las diferencias temporarias.
La tarifa de tributación es aquella con la que se tendrá que pagar impuesto cuando la diferencia desaparezca.
Contabilizar el ajuste del impuesto diferido en los estados financieros.
Sin embargo, en la ejecución de alguno de los pasos mencionados se pueden presentar errores, lo que representará un cálculo erróneo del impuesto diferido.
Para evitar caer en algún error, le invitamos a ver nuestra conferencia Cierre contable: efectos de calcular mal el impuesto diferido y cómo subsanarlo.
Periodicidad del cálculo del impuesto diferido
El impuesto diferido debe calcularse en la fecha de cierre de los estados financieros de fin de ejercicio.
En Colombia existen requerimientos propios de las normas tributarias y comerciales, los cuales precisan que las entidades realicen un corte al 31 de diciembre de cada año y emitan un juego completo de estados financieros (ver el artículo 34 de la Ley 222 de 1995). Por tanto, a esta fecha de cierre debe cumplirse el requerimiento de efectuar la determinación y reconocimiento del impuesto diferido.
Las entidades que por disposición de sus estatutos hayan establecido realizar cierres adicionales (por ejemplo, al 30 de junio de cada año) también deberán calcular y reconocer el impuesto diferido a esa fecha.
Como se observa, el cálculo del impuesto diferido requiere hacer ajustes al final del período, también contabilizar un ingreso o gasto por las diferencias temporarias, entre otros ajustes. Este tema lo amplía el Dr. Juan Fernando Mejía en el siguiente video:
Disfruta de todos los beneficios exclusivos que te brinda ser suscriptor. Inicia sesión aquí para aprovechar al máximo lo que tenemos preparado para ti. Si aún no cuentas con una suscripción, te invitamos a que conozcas todas nuestras opciones disponibles.
A continuación, compartimos estos formatos que le ayudarán a estudiar detalladamente el impuesto diferido para el cierre contable del 2026:
El desarrollo completo del cálculo —bases fiscales, tarifas, y su contabilización paso a paso— no se repite aquí en mayor extensión, porque ya existe una ruta dedicada exclusivamente a ese tema: Impuesto diferido paso a paso: cálculo, tarifas, contabilización y mucho más
¿Qué son los estados financieros?
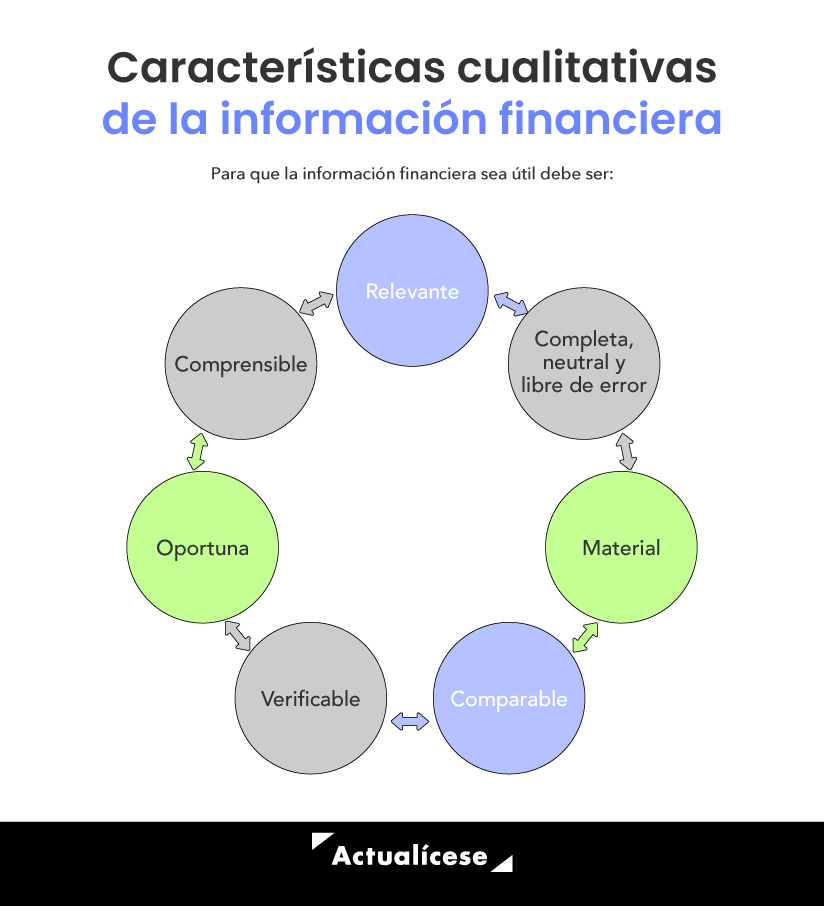
Para lograr este objetivo, la información financiera debe garantizar un nivel de confianza y posibilidad de contraste. Por tanto, el marco conceptual para la información financiera introducida por el Decreto 2270 de 2019 señala las características cualitativas de la información financiera útil, las cuales mencionamos a continuación:
Tipos de estados financieros
Los estados financieros de una entidad pueden clasificarse en individuales, separados o consolidados. En el siguiente cuadro se explica cuáles entidades están obligadas a elaborarlos.
|
Tipo de estado financiero |
Obligados a elaborarlos |
|---|---|
|
Estados financieros individuales |
Estos informes son realizados por las entidades que no tienen control sobre ninguna otra, o entidades que, si bien hacen parte de un grupo económico, presentan sus propios estados financieros individuales. |
|
Estados financieros separados |
Los estados financieros separados son los informes de una entidad matriz, en la cual las inversiones en asociadas, controladas y negocios conjuntos se tratan como simples instrumentos financieros o se miden utilizando el método de participación patrimonial. |
|
Estados financieros consolidados |
Los estados financieros consolidados presentan la información financiera de una casa matriz y de todas las entidades incluidas en su perímetro de control (subsidiarias), como si se tratara de una sola entidad. Para establecer la obligación de consolidar estados financieros es importante analizar la NIIF 10 y la sección 6 del Estándar para Pymes. Estas normas indican que cuando una entidad tenga el control sobre otra debe elaborar estados financieros consolidados. |
Nota: los estados financieros deben expresar claramente si son individuales, separados o consolidados. Si la entidad no menciona el tipo de informe que está presentando, la práctica es aceptar que se trata de estados financieros individuales.
A continuación, Sergio Peraza, experto en NIIF, te explicará el concepto de estados financieros y enunciará cuáles son los que la mayoría de las organizaciones deben preparar.
Disfruta de todos los beneficios exclusivos que te brinda ser suscriptor. Inicia sesión aquí para aprovechar al máximo lo que tenemos preparado para ti. Si aún no cuentas con una suscripción, te invitamos a que conozcas todas nuestras opciones disponibles.
¿Cuáles son los elementos de los estados financieros?
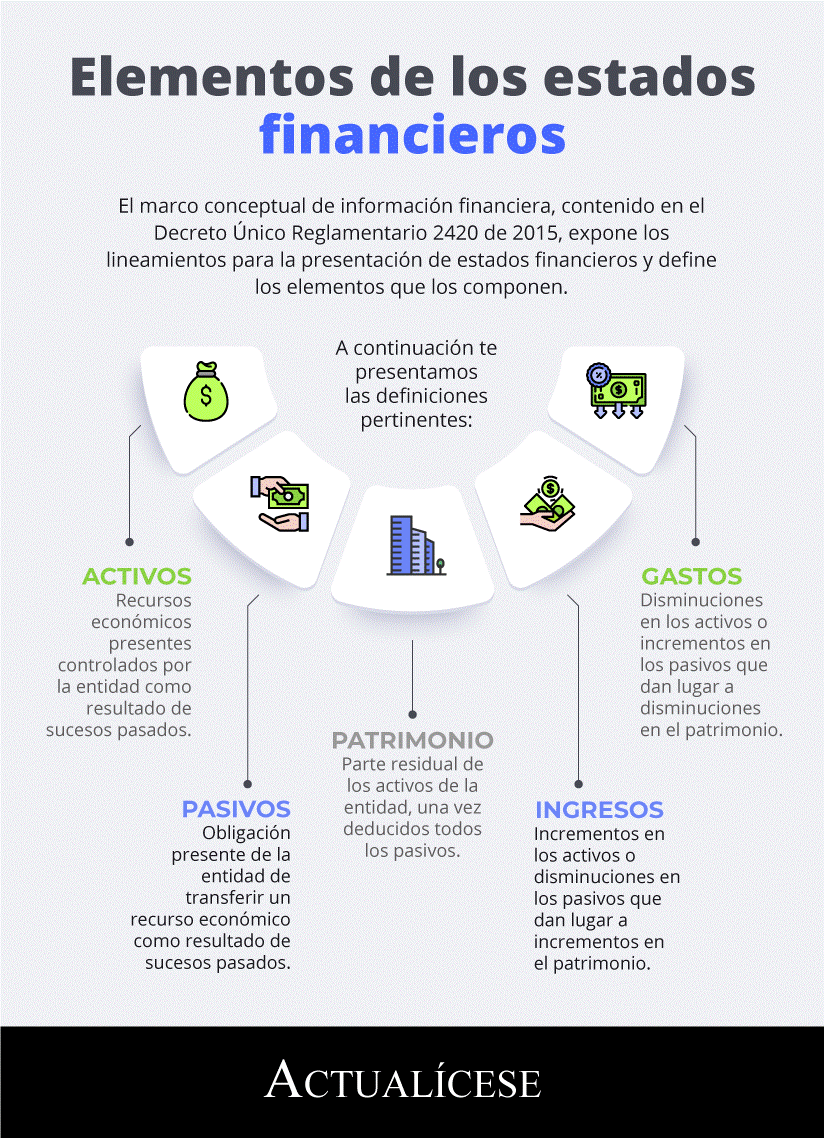
Los elementos de los estados financieros son los activos, pasivos y patrimonio, los cuales componen el balance general o estado de situación financiera, y los ingresos, costos y gastos que componen el estado de resultados, así:
Activos = pasivo + patrimonio
Utilidad o pérdida = ingresos – costos y gastos
El marco conceptual de información financiera contenido en el DUR 2420 de 2015 define estos elementos que componen los estados financieros, así:
¿Cuáles son los 5 estados financieros de una empresa?
El juego completo de estados financieros que deben presentar las entidades al final de cada ejercicio depende de su grupo de aplicación definido en los Estándares Internacionales, tal como se puede apreciar a continuación:
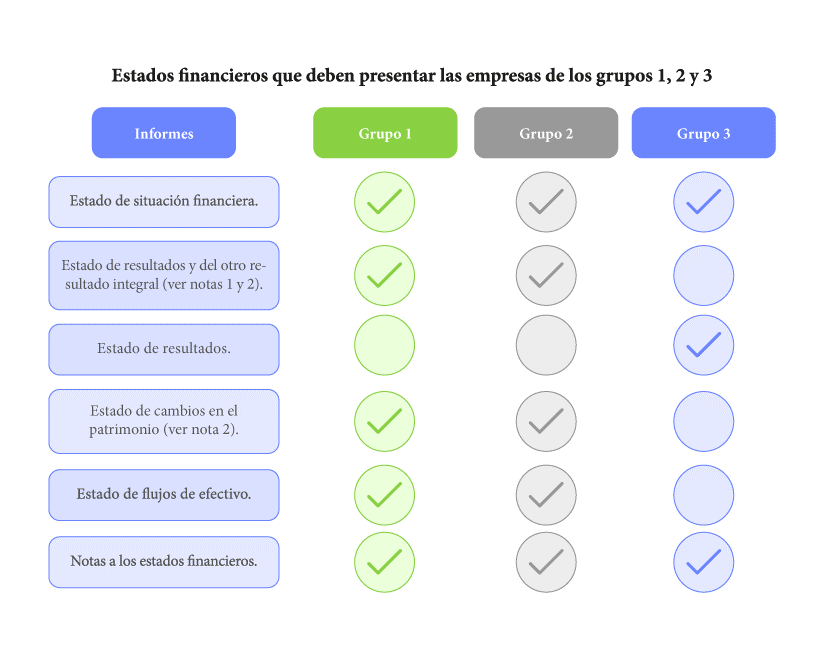
En el caso particular de las pymes, existen tres posibles combinaciones de informes a presentar como estados financieros del período. Veamos:
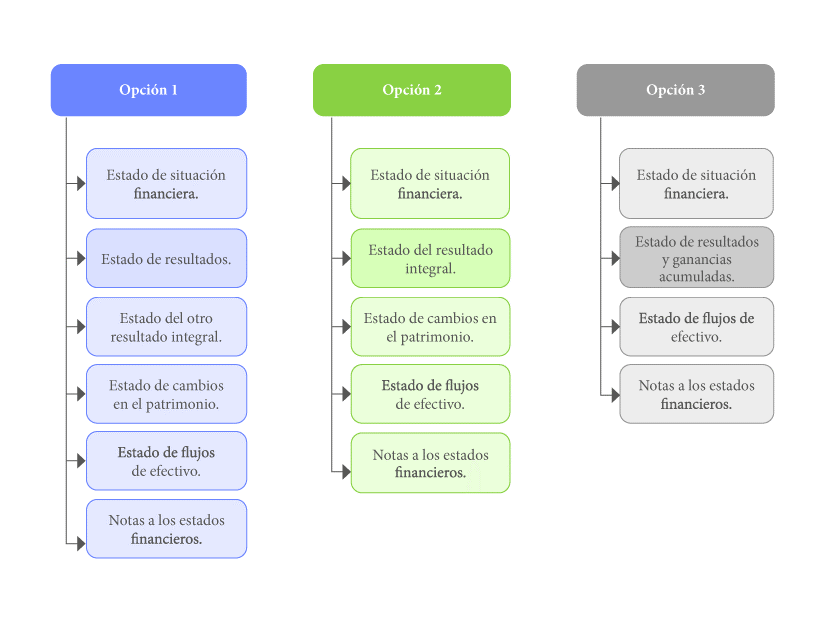
Estado de situación financiera
El estado de situación financiera, también llamado balance general, es el punto de partida para realizar un análisis de la estructura financiera de una entidad. Este presenta las partidas del activo, pasivo y patrimonio:
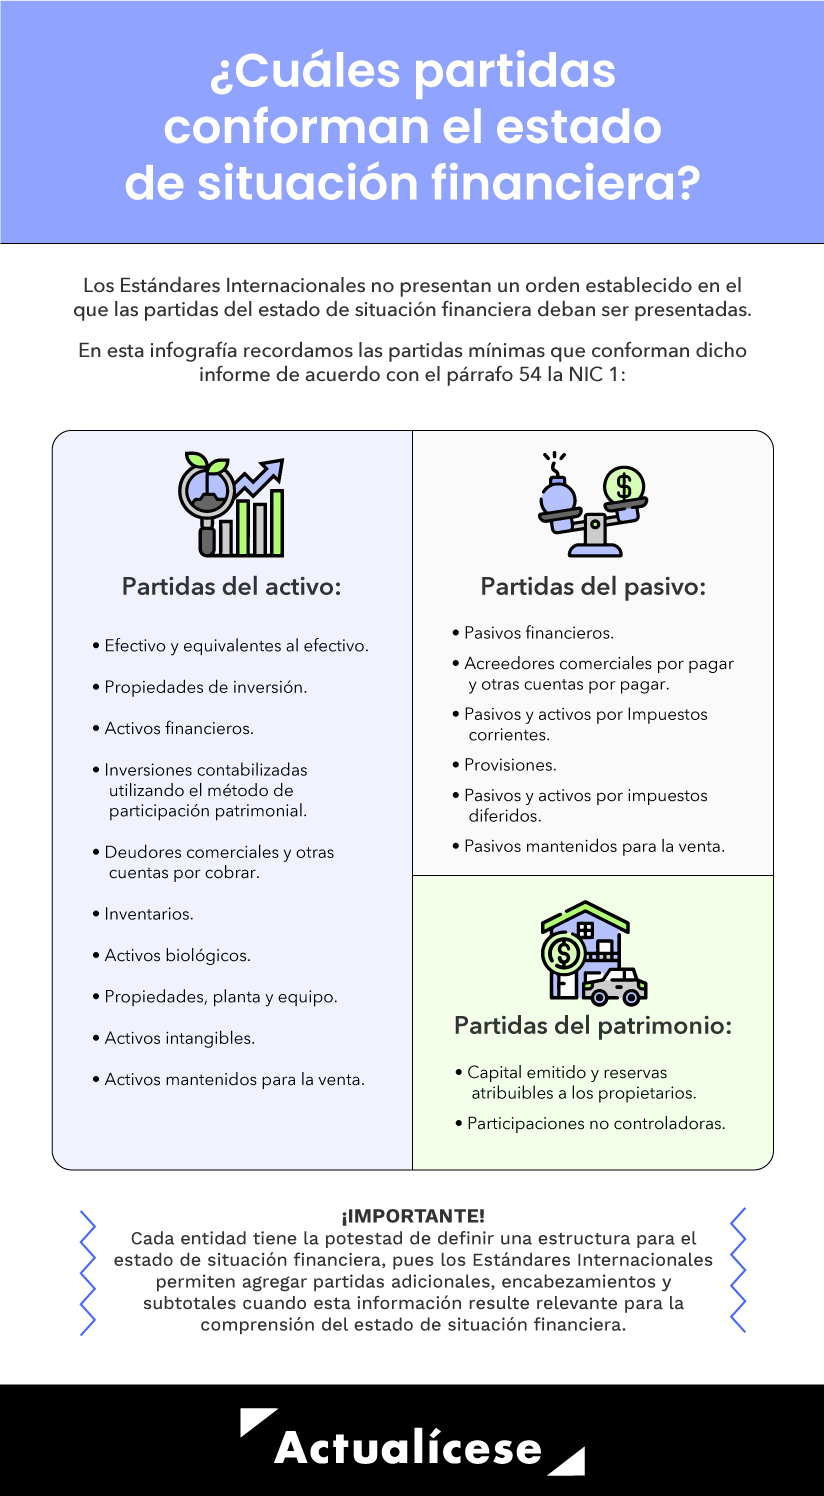
La sección 4 del Estándar para Pymes brinda dos opciones para la presentación del estado de situación financiera: la primera, clasificar las partidas entre corrientes y no corrientes; la segunda, ordenarlas de acuerdo con su grado de liquidez.
A continuación, nuestro experto en temas de auditoría y revisoría fiscal, Harold García, detalla la estructura que debe tener el Estado de Situación Financiera, explicando cada una de las partidas que lo componen para facilitar su comprensión y análisis.
Disfruta de todos los beneficios exclusivos que te brinda ser suscriptor. Inicia sesión aquí para aprovechar al máximo lo que tenemos preparado para ti. Si aún no cuentas con una suscripción, te invitamos a que conozcas todas nuestras opciones disponibles.
Estado del resultado y estado de resultado integral
En el estado de resultados se relacionan los ingresos que obtuvo y los costos y gastos en los que incurrió un ente económico durante un período determinado, con la finalidad de calcular el resultado financiero de este último (período).
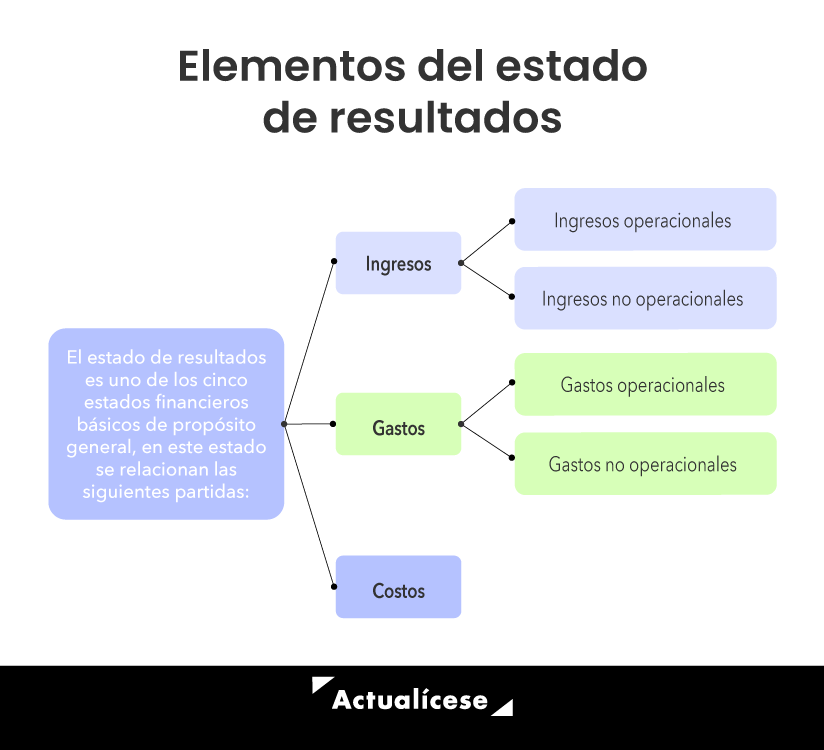
Al respecto, cabe señalar que el resultado obtenido permite concluir si la empresa tuvo utilidades o pérdidas.
Desde Actualícese hemos preparado estas excelentes herramientas para la preparación de este informe. ¡Descárgalas!
Por otro lado, el estado de resultado integral es un informe que contiene el resultado del período y otras partidas que permiten evaluar de una forma global la operación de la entidad.
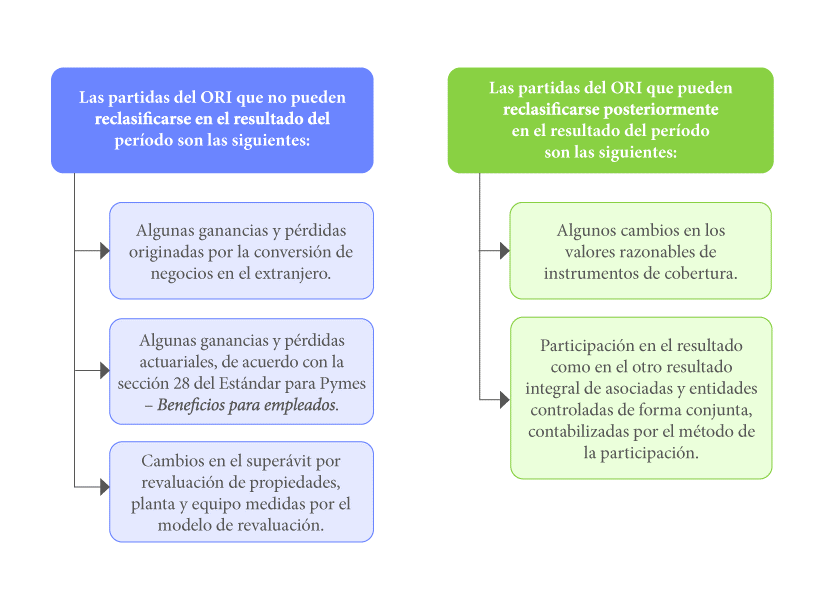
Los párrafos 5.4 (b) y 14.8 del Estándar para Pymes contienen las partidas que deben presentarse en el otro resultado integral.
Adicionalmente, el párrafo 5.5 (g) explica que estas partidas deben dividirse entre aquellas que no se reclasifican posteriormente en el resultado del período y las que sí pueden reclasificarse cuando se cumplan condiciones específicas, como se presenta a continuación:
A continuación, podrás escuchar de primera mano las palabras del experto en Estándares Internacionales Juan David Maya, quien explica en el siguiente video las diferencias entre el estado de resultados y el estado de resultado integral:
Disfruta de todos los beneficios exclusivos que te brinda ser suscriptor. Inicia sesión aquí para aprovechar al máximo lo que tenemos preparado para ti. Si aún no cuentas con una suscripción, te invitamos a que conozcas todas nuestras opciones disponibles.
En el siguiente video, Harold García proporciona una explicación detallada de la estructura del estado de resultado integral, acompañada de un recorrido por las distintas partidas que lo componen.
Disfruta de todos los beneficios exclusivos que te brinda ser suscriptor. Inicia sesión aquí para aprovechar al máximo lo que tenemos preparado para ti. Si aún no cuentas con una suscripción, te invitamos a que conozcas todas nuestras opciones disponibles.
Estado de flujos de efectivo
El propósito del estado de flujos de efectivo es mostrar los cambios sobre el efectivo generado y utilizado en las actividades de operación, financiación e inversión de la entidad.
El estado financiero estado de flujos de efectivo es útil porque suministra información no solo en aras de evaluar la capacidad que tiene la entidad para generar efectivo o equivalente al efectivo, sino también para conocer el uso que hace de esos recursos.
Dicho lo anterior, es importante mencionar que existen dos métodos para realizarlo: el método directo y el método indirecto. En el siguiente video, el Dr. Juan Fernando Mejía explica detalladamente los métodos para elaborar el estado de flujos de efectivo:
Disfruta de todos los beneficios exclusivos que te brinda ser suscriptor. Inicia sesión aquí para aprovechar al máximo lo que tenemos preparado para ti. Si aún no cuentas con una suscripción, te invitamos a que conozcas todas nuestras opciones disponibles.
El estado de flujo de efectivo elaborado por el método directo presenta por separado las principales categorías de cobro y pagos. Para realizarlo fácilmente te invitamos a descargar el siguiente liquidador:
Por su parte, el método indirecto inicia presentando la ganancia o pérdida en términos netos, que luego son corregidos por el efecto de transacciones no monetarias. Descarga este archivo de Excel donde podrás liquidar el flujo de efectivo por el método indirecto:
Estado de cambios en el patrimonio
El estado de cambios en el patrimonio tiene como propósito informar a los usuarios de la información financiera sobre las variaciones presentadas en la cuenta de patrimonio.
En el siguiente video te contamos qué aspectos contables deben ser contemplados a la hora de presentar el estado de cambios en el patrimonio:
Disfruta de todos los beneficios exclusivos que te brinda ser suscriptor. Inicia sesión aquí para aprovechar al máximo lo que tenemos preparado para ti. Si aún no cuentas con una suscripción, te invitamos a que conozcas todas nuestras opciones disponibles.
Sobre este estado, el párrafo 6.3 del Estándar para Pymes establece que la información mínima que debe contener es la siguiente:
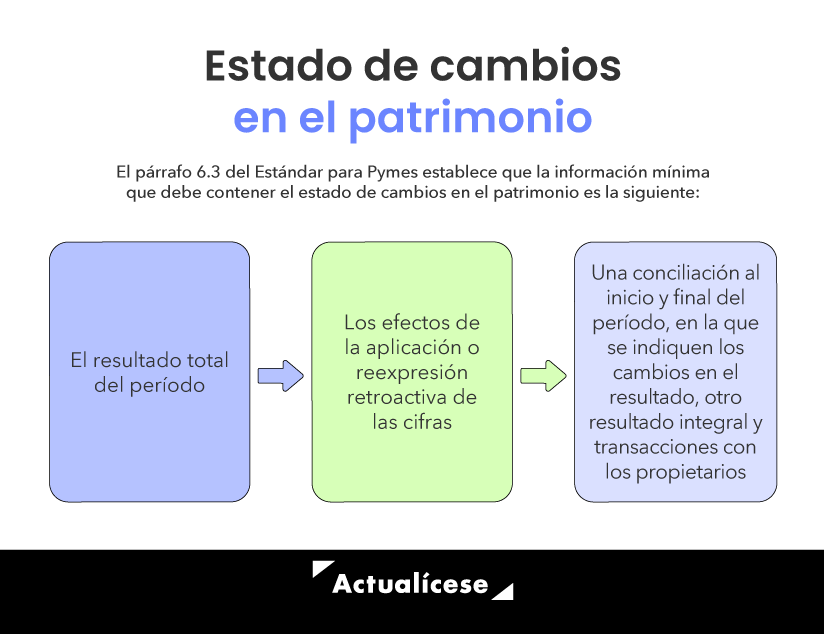
A continuación, podrás escuchar de primera mano cuáles son los pasos para elaborar el estado de cambios en el patrimonio:
Disfruta de todos los beneficios exclusivos que te brinda ser suscriptor. Inicia sesión aquí para aprovechar al máximo lo que tenemos preparado para ti. Si aún no cuentas con una suscripción, te invitamos a que conozcas todas nuestras opciones disponibles.
En el siguiente video, el asesor contable Sergio Peraza ejemplifica las variaciones entre las diferentes partidas que conforman el estado de cambios en el patrimonio, proporcionando un descripción de cada una de ellas.
Disfruta de todos los beneficios exclusivos que te brinda ser suscriptor. Inicia sesión aquí para aprovechar al máximo lo que tenemos preparado para ti. Si aún no cuentas con una suscripción, te invitamos a que conozcas todas nuestras opciones disponibles.
Notas a los estados financieros
Las notas a los estados financieros reflejan la información requerida por las Normas Internacionales, ayudando así a entender las cifras reportadas en los estados financieros.
Dichas notas a los estados financieros se anexan y hacen parte de los estados financieros. A su vez, deben permitir que el usuario comprenda las políticas contables utilizadas para la elaboración de los estados financieros que los afectan de manera significativa.
Desde Actualícese hemos preparado un modelo de notas a los estados financieros que te presentamos en Excel, donde exponemos algunas recomendaciones que te ayudarán a revelar los impactos sobre el estado de resultados preparado por los períodos comparativos 2024 y 2025 de una pyme. ¡Descárgala!
En el siguiente video, nuestro conferencista, Juan Fernando Mejía, nos explica en qué consisten las notas a los estados financieros y cuáles son las reglas de preparación.
Disfruta de todos los beneficios exclusivos que te brinda ser suscriptor. Inicia sesión aquí para aprovechar al máximo lo que tenemos preparado para ti. Si aún no cuentas con una suscripción, te invitamos a que conozcas todas nuestras opciones disponibles.
¿Cómo se elaboran las notas a los estados financieros?
Como mencionamos líneas atrás, las notas a los estados financieros permiten que un usuario entienda las políticas contables utilizadas para la elaboración de los estados financieros y las evaluaciones emitidas por la gerencia que pueden afectar los informes.
El párrafo 4 de la sección 8 del Estándar Internacional para Pymes establece que las notas deben incluir:
- Una declaración en la que se exponga que los estados financieros han sido elaborados cumpliendo con el Estándar para Pymes.
- Un resumen de las políticas contables significativas aplicadas.
- Información de apoyo para las partidas presentadas en los estados financieros, en el mismo orden en que se presente cada estado y partida.
- Cualquier otra información por revelar.
A continuación, el consultor en NIIF, Harold García, demostrará la estructura y contenido que deben tener las notas a los estados financieros.
Disfruta de todos los beneficios exclusivos que te brinda ser suscriptor. Inicia sesión aquí para aprovechar al máximo lo que tenemos preparado para ti. Si aún no cuentas con una suscripción, te invitamos a que conozcas todas nuestras opciones disponibles.
¿Cómo se elaboran los estados financieros?
Los estados financieros son el producto de un proceso contable que consiste en los siguientes pasos:
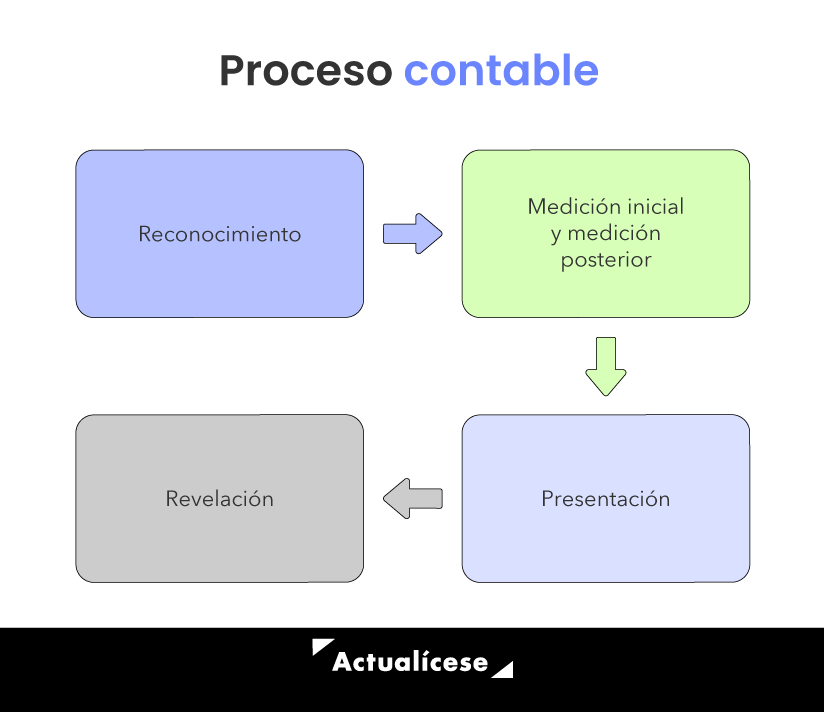
- Reconocimiento: identifica si el hecho económico corresponde a un movimiento de activo, pasivo, ingreso o gasto.
- Medición (inicial y posterior): se determina el valor por el cual será reconocido el hecho económico en el momento en que se incorpora a la contabilidad (inicial) o cuando se va a presentar la información (posterior).
- Presentación: los estados financieros se ponen en conocimiento de todos los terceros interesados en la información contable.
- Revelación: consiste en informar el origen de todos los hechos económicos.
Entre los datos a revelar también se incluye información que, aunque no haya sido incorporada en los estados financieros, sea considerada de suma importancia en la toma de decisiones.
Los estados financieros son el resultado del anterior proceso, y para emitirlos deben pasar por un adecuado cierre contable.
Recomendaciones para un cierre contable exitoso
Dado que el propósito del cierre contable es reflejar con el mayor grado de precisión la situación real de la entidad a través de la emisión de los estados financieros, los pasos que se recomienda seguir para ejecutar un proceso exitoso son los siguientes:
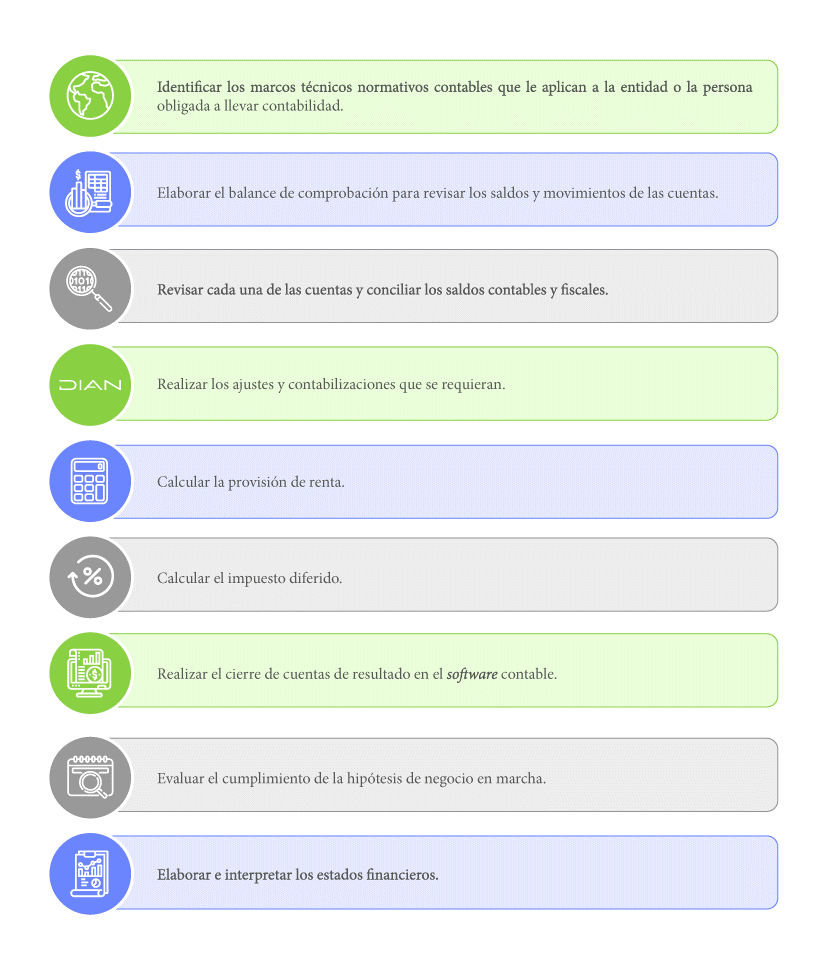
En esta conferencia, la Dra. Natalia Pérez explica qué es el cierre contable y da algunas recomendaciones para que los contadores y empresarios establezcan estrategias en aras de realizar adecuadamente este importante proceso:
Disfruta de todos los beneficios exclusivos que te brinda ser suscriptor. Inicia sesión aquí para aprovechar al máximo lo que tenemos preparado para ti. Si aún no cuentas con una suscripción, te invitamos a que conozcas todas nuestras opciones disponibles.
¿Qué es el impuesto corriente?
El impuesto corriente es aquel que se liquida y se paga sobre las transacciones que se incluyen en los estados financieros del período o sobre transacciones de períodos anteriores, realizadas durante el ejercicio, de conformidad con las normas tributarias.
Análisis horizontal y vertical
Los análisis vertical y horizontal son herramientas para el análisis financiero, las cuales permiten examinar los estados financieros de una entidad.
El análisis vertical se utiliza para determinar el porcentaje que representa cada partida dentro un estado financiero, es decir, para hallar el peso o la proporción de cada partida dentro del informe que se esté analizando.Este puede aplicarse tanto al estado de situación financiera como al estado de resultado integral (o estado de resultados).
El análisis horizontal se utiliza para identificar cuáles han sido las variaciones de las partidas que conforman los estados financieros, de forma tal que se pueda determinar si han aumentado o disminuido con respecto al período anterior.
Se debe tener en cuenta que para obtener un buen diagnóstico de una entidad es necesario que los análisis vertical y horizontal se apliquen en conjunto, de esta forma es posible concentrarse en las partidas más relevantes para la entidad (análisis vertical) y que, al tiempo, hayan sufrido las variaciones más significativas de un período a otro (análisis horizontal). Obtén los tips para realizar el análisis en nuestro editorial: Análisis vertical y horizontal: tips para obtener información clave de los estados financieros.
Análisis de estados financieros con indicadores
La presentación de estados financieros no solo tiene el propósito de informar a las partes interesadas sobre los resultados del ejercicio, sino que a través de su interpretación se logra la toma de decisiones estratégicas encaminadas al cumplimiento de los objetivos organizacionales. Por esta razón, se recomienda el cálculo de indicadores que soporten la interpretación de dichos resultados.
Los indicadores son herramientas que permiten analizar diferentes aspectos de la entidad, tales como su capacidad para generar liquidez, su capacidad de endeudamiento y su nivel de rentabilidad, a la vez que permiten la interpretación y lectura de los estados financieros.
Las cifras cuantitativas de los estados financieros pueden resultar aisladas si no se aterrizan a las circunstancias que llevaron a que la entidad alcanzara los resultados allí descritos. Por ende, es conveniente que quien realice el análisis de los estados financieros conozca el funcionamiento de la entidad, las principales decisiones que se han tomado y las políticas que explican por qué se obtuvieron esos resultados.
Algunos de los principales indicadores financieros para determinar la situación financiera y los resultados de una entidad son:
- Indicadores de liquidez: permiten evidenciar la capacidad que tiene la entidad de cubrir su pasivo (en especial su pasivo corriente) con su activo corriente.
- Indicadores de endeudamiento: analizan el endeudamiento de la entidad a través de la relación del activo, pasivo, patrimonio, la utilidad antes de impuestos e intereses, y los gastos financieros de la entidad.
- Indicadores de actividad: permiten evaluar la gestión que realiza la entidad para convertir su inventario y cartera en efectivo, además de la gestión que realizan para extender el plazo de pago a sus proveedores.
- Indicadores de rentabilidad: miden la capacidad que tiene la entidad de mantenerse en el tiempo; es decir, la sostenibilidad que ha de ser producto de la efectividad que se tiene al administrar los costos y gastos, y convertirlos en utilidad.
- Indicadores de eficiencia: miden la capacidad que tiene la entidad para administrar los recursos; evalúan la manera como se realizaron las gestiones y el rendimiento de los recursos utilizados durante el proceso.
Con esta herramienta aprenderás a calcular los principales indicadores financieros y de detrimento patrimonial e insolvencia, el análisis vertical y horizontal de las partidas que se presentan en los informes, y diferentes indicaciones para realizar análisis y proyecciones financieros con la información de una entidad.
Conciliación fiscal
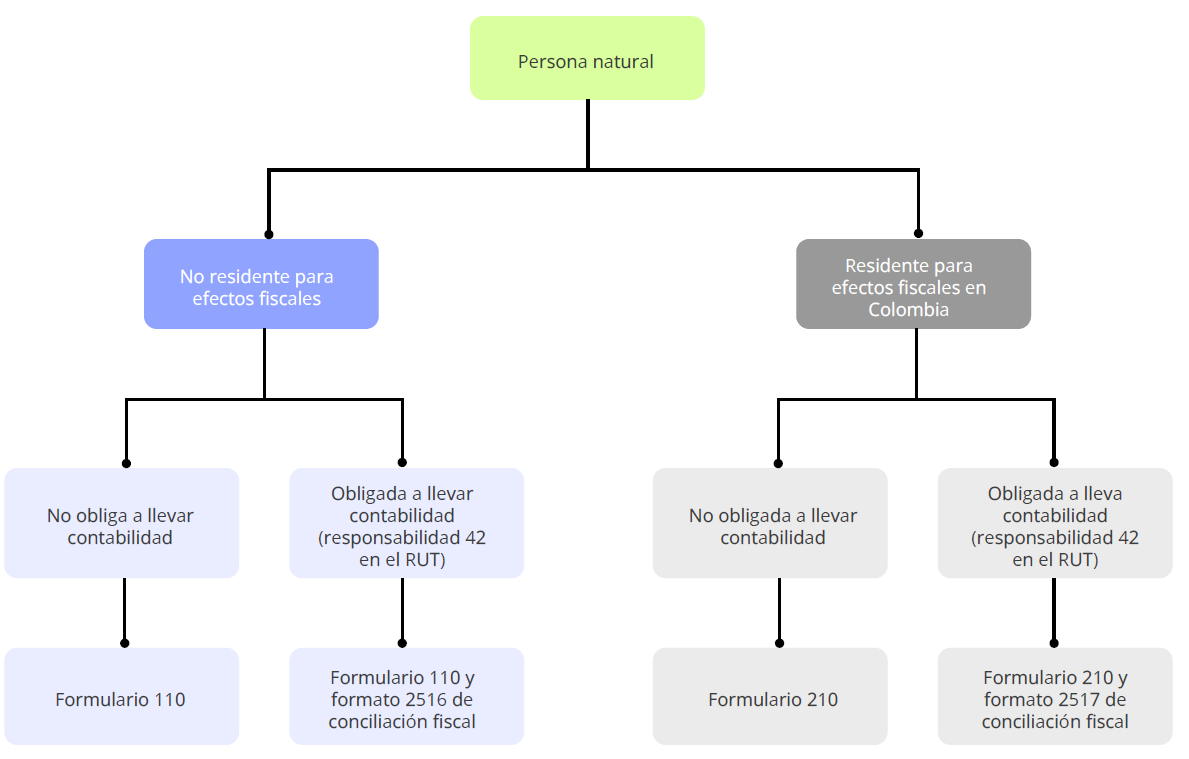
El proceso de conciliación fiscal, contenido en el artículo 772-1 del ET y reglamentado por medio del Decreto 1998 de 2017, señala que todos los contribuyentes del impuesto de renta obligados a llevar contabilidad sean personas naturales o jurídicas, al igual que quienes decidan llevarla de forma voluntaria, deben efectuar un proceso de conciliación fiscal que permita analizar de manera detallada las diferencias entre las cifras contables y las fiscales.
Adicionalmente, quienes estén obligados a presentar los formatos 2516 y 2517 según corresponda, y no cumplan con esta obligación formal, estarán sujetos a las sanciones que señala el artículo 655 del ET, así lo explica el Dr. Diego Guevara, líder de investigación en Actualícese en el siguiente video:
Disfruta de todos los beneficios exclusivos que te brinda ser suscriptor. Inicia sesión aquí para aprovechar al máximo lo que tenemos preparado para ti. Si aún no cuentas con una suscripción, te invitamos a que conozcas todas nuestras opciones disponibles.
Para realizar esta conciliación, tanto las personas naturales y jurídicas obligadas a llevar contabilidad o que la lleven de forma voluntaria deben emplear los formatos 2516 y 2517 como anexos de su declaración de renta, tal como se muestra a continuación:
Tenemos muchas más herramientas y contenidos Actualícese para este cierre contable 2025. Si quieres continuar capacitándote sobre este tema, accede a nuestra mejor oferta de productos:
- Curso Cierre contable y fiscal 2025: depuración, conciliación y estados financieros
- Conferencia: Primeros pasos para realizar el cierre contable de la vigencia 2025
- Capacitación: Taller práctico de conciliación fiscal 2025
Actualícese Responde

Fundada en el año 2000 con la misión de “elevar el nivel profesional del Contador Público”
