En este especial te hablaremos de:
Impuesto al patrimonio temporal de personas jurídicas
- Personas jurídicas.
- Sociedades de hecho.
- Que sean declarantes del impuesto de renta y complementarios y cumplan el umbral patrimonial.
- Empresas del sector salud.
- Empresas intervenidas por el Estado.
- Empresas de servicios públicos domiciliarios ubicadas en municipios en calamidad pública dentro de la zona de emergencia.
- Acciones o participaciones en sociedades nacionales.
- Activos ambientales específicos.
- Reservas técnicas de Fogafín y Fogacoop.
- Aportes sociales en entidades del régimen especial.
- Tarifa general: 0,5 %
- Tarifa agravada: 1,6 %
- Sector financiero.
- Sector asegurador y reasegurador.
- Comisionistas de bolsa.
- Proveedores de infraestructura del mercado de valores.
- Empresas extractivas (carbón y petróleo).
- Impuesto de vigencia exclusiva en 2026.
- De causación instantánea (solo se considera el patrimonio al 1 de marzo).
- Declaración: 1 de abril de 2026.
- Pago: en dos cuotas iguales:
- 50 %: 1 de abril de 2026
- 50 %: 4 de mayo de 2026
A continuación, presentamos las generalidades más importantes sobre el impuesto al patrimonio aplicable a personas naturales:

Responsables del impuesto al patrimonio
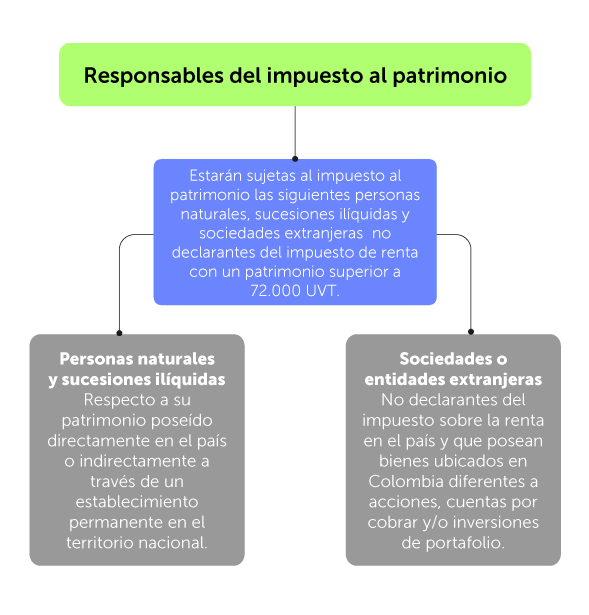
Personas naturales y sucesiones ilíquidas

Sociedades extranjeras que no tengan acciones, cuentas por cobrar y/o inversiones de portafolio en Colombia
Disfruta de todos los beneficios exclusivos que te brinda ser suscriptor. Inicia sesión aquí para aprovechar al máximo lo que tenemos preparado para ti. Si aún no cuentas con una suscripción, te invitamos a que conozcas todas nuestras opciones disponibles.
Residencia fiscal frente a la obligación de declarar el impuesto al patrimonio
Disfruta de todos los beneficios exclusivos que te brinda ser suscriptor. Inicia sesión aquí para aprovechar al máximo lo que tenemos preparado para ti. Si aún no cuentas con una suscripción, te invitamos a que conozcas todas nuestras opciones disponibles.
Hecho generador del impuesto al patrimonio
Según el artículo 294-3 del ET, creado con el artículo 36 de la reforma tributaria, el impuesto al patrimonio se genera por la posesión de patrimonio al 1 de enero de cada año por un valor igual o superior a 72.000 UVT. ($3.770.928.000 con UVT 2026).
Nota: en caso de que el contribuyente incluya pasivos inexistentes al momento de determinar al patrimonio líquido sujeto al impuesto al patrimonio, con el propósito de disminuir la base sujeta a este impuesto, es importante tener en cuenta que podrá verse sometido a la sanción del artículo 434A del Código Penal, el cual también fue modificado por el artículo 69 de la reforma tributaria con el objetivo de endurecer las medidas contra la evasión y defraudación fiscal.
Disfruta de todos los beneficios exclusivos que te brinda ser suscriptor. Inicia sesión aquí para aprovechar al máximo lo que tenemos preparado para ti. Si aún no cuentas con una suscripción, te invitamos a que conozcas todas nuestras opciones disponibles.
Base gravable del impuesto al patrimonio
| Determinación de la base gravable del impuesto al patrimonio |
| Menos: Pasivos al 1 de enero de 2026 (2) |
| Menos: Pasivos al 1 de enero de 2025 (2) |
| Igual a: Patrimonio líquido |
| Exclusiones: (3) Menos: las primeras 12.000 UVT del valor patrimonial de la casa o apartamento de habitación (para personas naturales). |
| Base gravable del impuesto al patrimonio (4) |
Tarifas del impuesto al patrimonio
|
Rango UVT |
Tarifa marginal |
Impuesto | |
|---|---|---|---|
|
Desde |
Hasta | ||
|
> 0 |
72.000 |
0 % |
0 |
|
> 72.000 |
122.000 |
0,5 % |
(Base gravable en UVT – 72.000 UVT) × 0,5 % |
|
>122.000 |
239.000 |
1 % |
(Base gravable en UVT – 122.000 UVT) × 1 % + 250 UVT |
|
>239.000 |
En adelante |
1,5 % |
(Base gravable en UVT – 239.000 UVT) × 1,5 % + 1.420 UVT |
|
Rango UVT |
Tarifa marginal |
Impuesto | |
|---|---|---|---|
|
Desde |
Hasta | ||
|
> 0 |
72.000 |
0 % |
0 |
|
> 72.000 |
122.000 |
0,5 % |
(Base gravable en UVT – 72.000 UVT) × 0,5 % |
|
>122.000 |
En adelante |
1 % |
(Base gravable en UVT – 122.000 UVT) × 1 % + 250 UVT |
|
Rango UVT |
Tarifa marginal |
Impuesto | |
|---|---|---|---|
|
Desde |
Hasta | ||
|
> 0 |
40.000 |
0 % |
0 |
|
> 40.000 |
70.000 |
0,5 % |
(Base gravable en UVT – 40.000 UVT) × 0,5 % |
|
>70.000 |
120.000 |
1 % |
(Base gravable en UVT – 70.000 UVT) × 1 % + 150 UVT |
|
>120.000 |
240.000 |
2 % |
(Base gravable en UVT – 120.000 UVT) × 2 % + 650 UVT |
|
>240.000 |
2.000.000 |
3 % |
(Base gravable en UVT – 240.000 UVT) × 3 % + 3.050 UVT |
|
>2.000.000 |
En adelante |
5 % |
(Base gravable en UVT – 2.000.000 UVT) × 5 % + 55.850 UVT |
Convertidor de UVT
Plazos para declarar y pagar el impuesto al patrimonio en 2026
Declaración y pago 1.a cuota
|
Último dígito del NIT |
Hasta el día |
Último dígito del NIT |
Hasta el día |
|---|---|---|---|
|
1 |
12 de mayo |
6 |
20 de mayo |
|
2 |
13 de mayo |
7 |
21 de mayo |
|
3 |
14 de mayo |
8 |
22 de mayo |
|
4 |
15 de mayo |
9 |
25 de mayo |
|
5 |
19 de mayo |
0 |
26 de mayo |
Pago de la segunda cuota del impuesto al patrimonio
|
Último dígito del NIT |
Hasta el día |
|---|---|
|
Todos | 14 de septiembre de 2026 |
Formulario 420 para declarar impuesto al patrimonio
Sanciones asociadas a la declaración del impuesto al patrimonio

Fundada en el año 2000 con la misión de “elevar el nivel profesional del Contador Público”
