Nuevos recursos


  [Simulador] Cálculo del costo amortizado y la TIR

Estándares Internacionales  - 1 octubre, 2026

  Estado de costos de producción

ACTUALIDAD  - 30 septiembre, 2026

  Liquidador de indicadores financieros

Finanzas  - 30 septiembre, 2026

  IVA en 2026: resuelve tus dudas con Diego Guevara y evita errores

Consultorios exclusivos  - 25 septiembre, 2026

  Al máximo con tus herramientas con Lina María Galindo

Al máximo con tus herramientas  - 23 septiembre, 2026

  Al máximo con tus herramientas con Luis Miguel Merino

Al máximo con tus herramientas  - 21 septiembre, 2026


Impuesto diferido: diferencias permanentes, temporales y temporarias (efectos en la utilidad contable y fiscal)
Actualizado: 22 septiembre, 2026 (hace 2 semanas)

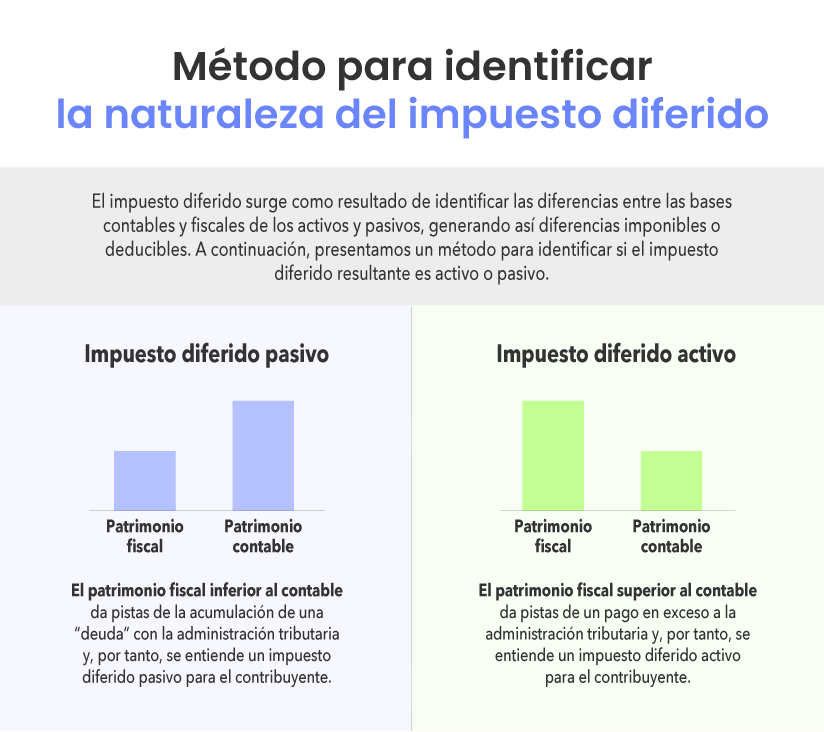
Conocerás escenarios reales que generan el impuesto diferido. Aprenderás acerca de las diferencias permanentes, temporales y temporarias en una pyme. Además, encontrarás los efectos que dichas diferencias ocasionan en la utilidad contable y fiscal de la entidad.

El impuesto diferido es el puente entre la contabilidad y la declaración del impuesto de renta de una entidad. Es decir, refleja las consecuencias fiscales que los hechos económicos presentes tendrán en el futuro, generando unas diferencias que pueden ser temporarias, temporales y permanentes entre el impuesto a las ganancias y el impuesto corriente.

A continuación, te explicamos algunas definiciones.

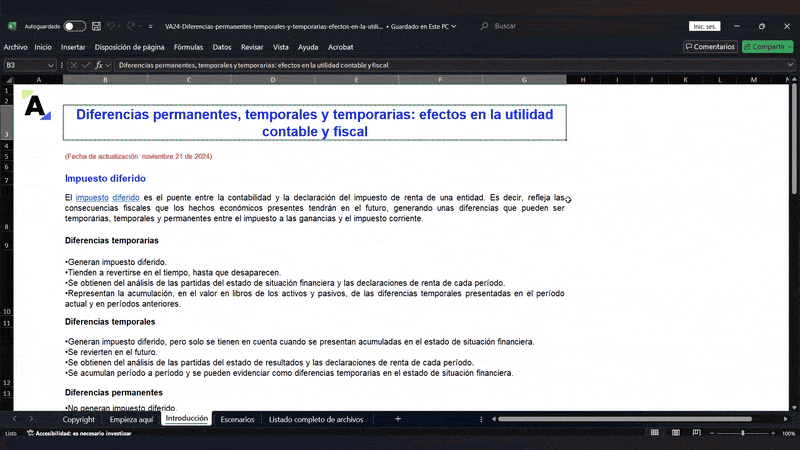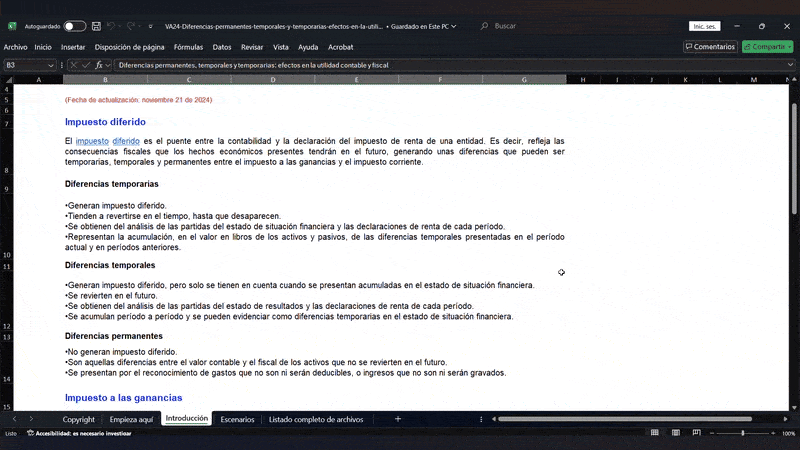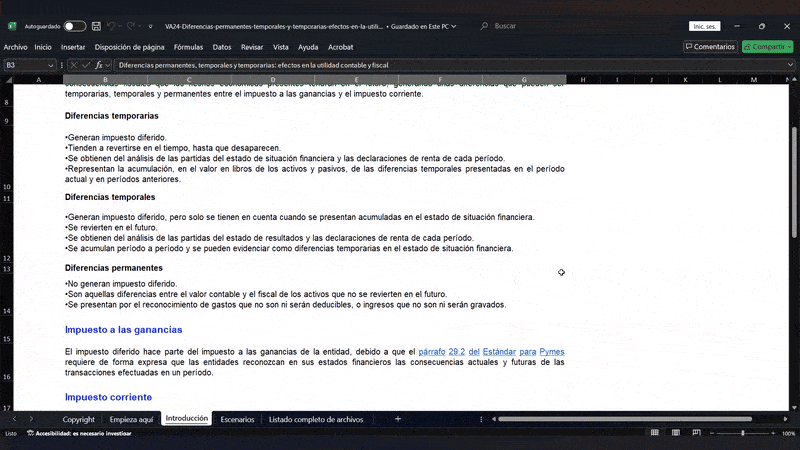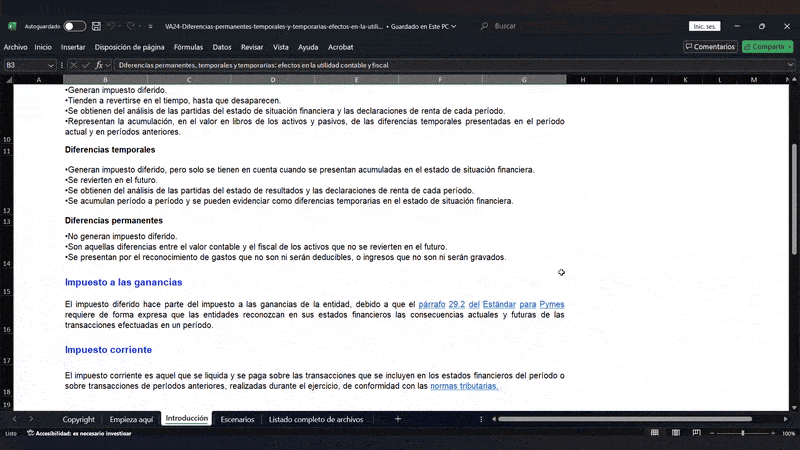
Diferencias temporarias
  • Generan impuesto diferido.
  • Tienden a revertirse en el tiempo hasta que desaparecen.
  • Se obtienen del análisis de las partidas del estado de situación financiera y las declaraciones de renta de cada período.
  • Representan la acumulación, en el valor en libros de los activos y pasivos, de las diferencias temporales presentadas en el período actual y en períodos anteriores.

Diferencias permanentes, temporales y temporarias

Diferencias temporales

  • Generan impuesto diferido, pero solo se tienen en cuenta cuando se presentan acumuladas en el estado de situación financiera.
  • Se revierten en el futuro.
  • Se obtienen del análisis de las partidas del estado de resultados y las declaraciones de renta de cada período.
  • Se acumulan período a período y se pueden evidenciar como diferencias temporarias en el estado de situación financiera.

Diferencias permanentes

  • No generan impuesto diferido.
  • Son aquellas diferencias entre el valor contable y el fiscal de los activos que no se revierten en el futuro.
  • Se presentan por el reconocimiento de gastos que no son ni serán deducibles, o ingresos que no son ni serán gravados.

¿Cuál es el efecto del impuesto diferido en el impuesto a las ganancias?

El impuesto diferido hace parte del impuesto a las ganancias de la entidad, debido a que el párrafo 29.2 del Estándar para Pymes requiere de forma expresa que las entidades reconozcan en sus estados financieros las consecuencias actuales y futuras de las transacciones efectuadas en un período.

¿Qué es el impuesto corriente?

El impuesto corriente es aquel que se liquida y se paga sobre las transacciones que se incluyen en los estados financieros del período o sobre transacciones de períodos anteriores, realizadas durante el ejercicio, de conformidad con las normas tributarias.

Diferencias permanentes, temporales y temporarias

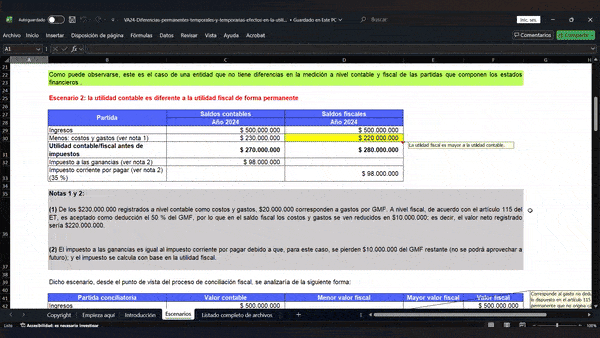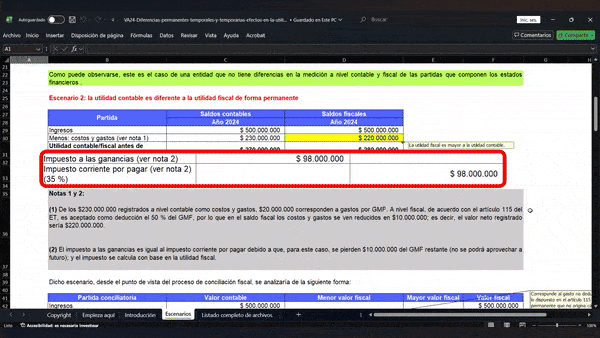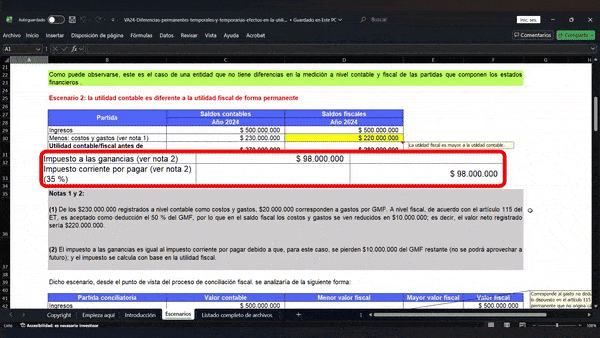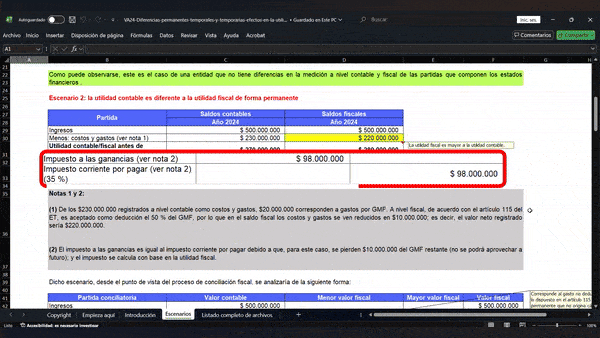
¿Cómo funciona el simulador en Excel del impuesto diferido con las diferencias permanentes, temporales y temporarias?
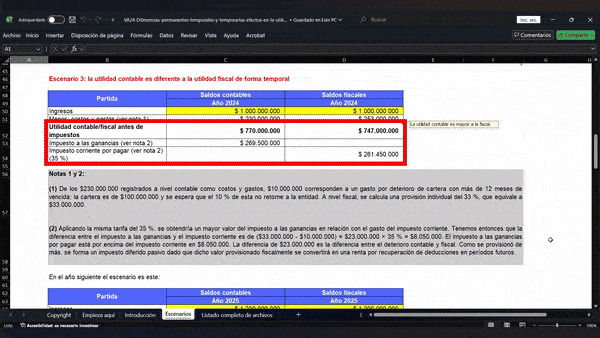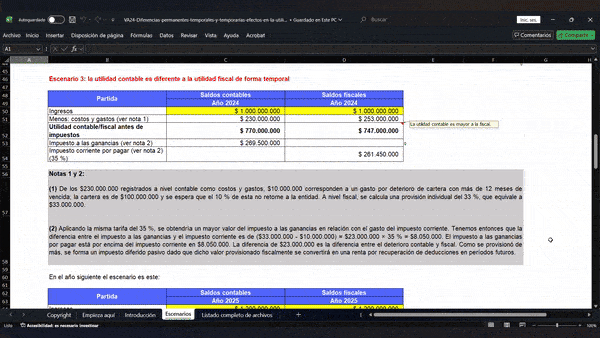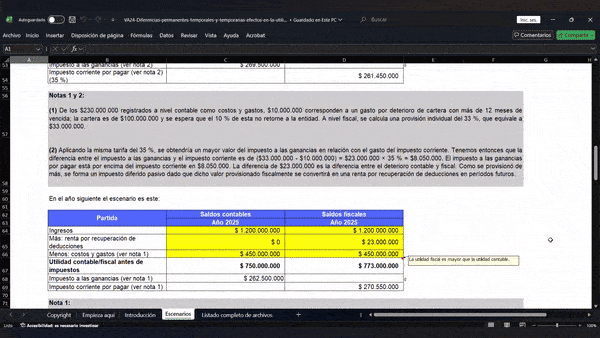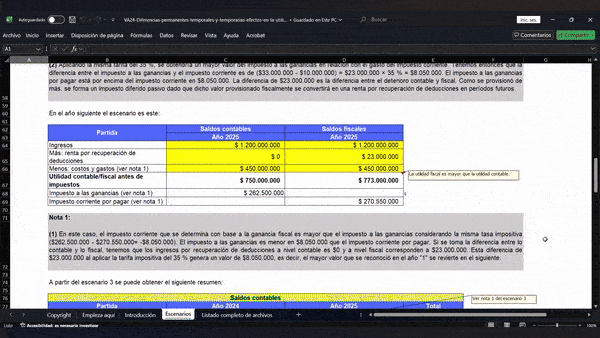
Te presentamos 3 escenarios en donde:

  1. La utilidad contable es igual a la utilidad fiscal.
  2. La utilidad contable es diferente a la utilidad fiscal de forma permanente.
  3. La utilidad contable es diferente a la utilidad fiscal de forma temporal.

Para cada uno de ellos hemos analizado sus efectos en los estados financieros y si generan o no impuesto diferido.

Aprende los aspectos clave del impuesto diferido a través del siguiente video.

impuesto diferido

Términos y condiciones

Para temas de devolución de productos virtuales adquiridos a través del portal www.actualicese.com como la suscripción, libros en formato PDF, archivos digitales en formato de Word y Excel, conferencias en línea, etc. no procede el derecho al retracto según lo establece el numeral 4 del artículo 47 de la Ley 1480 de 2011, que a su tenor literal expresa:

TAMBIÉN LEE:  ¿En qué consiste el incidente de impacto fiscal a la reforma pensional en Colombia?

«Se exceptúan del derecho de retracto, los siguientes casos: 4. En los contratos de suministro de bienes que, por su naturaleza, no puedan ser devueltos o puedan deteriorarse o caducar con rapidez.»

«Se exceptúan del derecho de retracto, los siguientes casos:
4. En los contratos de suministro de bienes que, por su naturaleza, no puedan ser devueltos o puedan deteriorarse o caducar con rapidez.»

Por tanto, los productos ofrecidos por el portal Actualícese, al ser bienes intangibles, no son susceptibles de ser devueltos por parte del usuario. 

Para descargar este producto debes tener una Suscripción o comprarlo individualmente

¿Ya eres Suscriptor?


Iniciar sesión
, , , , ,
Descubre más recursos registrándote o logueándote. Iniciar sesión Registro gratuito