Cambios en el IVA para tecnología y negocios digitales: Ley de Rescate Económico

Aquí hablaremos sobre...
- ¿Qué cambios en el IVA para tecnología y negocios digitales propone el proyecto de Ley de Rescate Económico?
- ¿Qué cambiaría en el IVA de las compras internacionales de bajo valor?
- ¿Qué cambiaría en el IVA para el software, el hosting y los servicios en la nube?
- ¿Qué cambiaría en el IVA para celulares, tabletas y computadores de bajo valor?
- ¿Qué cambiaría en el IVA para los vehículos eléctricos e híbridos, las motocicletas y las bicicletas?
- ¿Qué cambiaría en el IVA para las apuestas en línea?
El proyecto de ley 477 de 2026, denominado Ley de Rescate Económico, propone cambios en el IVA para tecnología y negocios digitales. Las medidas incluyen eliminar exclusiones en importaciones y servicios tecnológicos, gravar las apuestas en línea y modificar tarifas de bienes y servicios.
¿Qué cambios en el IVA para tecnología y negocios digitales propone el proyecto de Ley de Rescate Económico?
El proyecto de ley 477 de 2026, denominado Ley de Rescate Económico, fue radicado por el Gobierno nacional ante el Congreso de la República el 29 de octubre de 2026. El texto plantea modificaciones al tratamiento del impuesto sobre las ventas (IVA) aplicable al comercio electrónico, los servicios tecnológicos, la movilidad eléctrica y los juegos de suerte y azar.
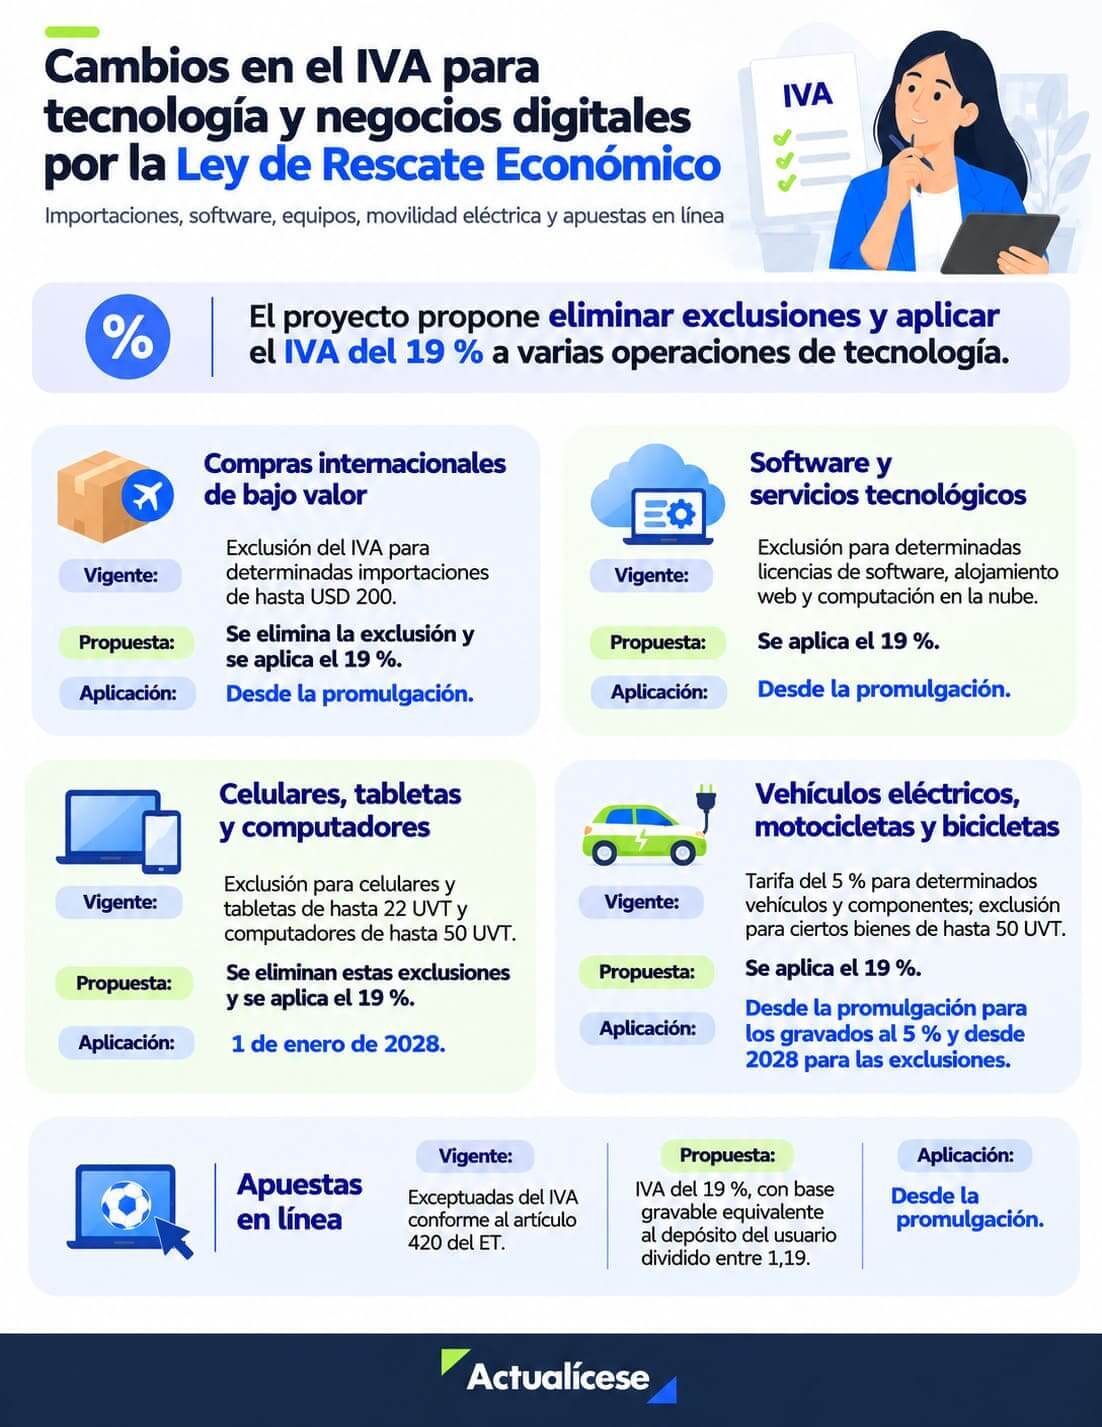
Estas modificaciones comprenden la eliminación de exclusiones y exenciones, cambios en las tarifas aplicables y nuevas reglas para determinar el impuesto en determinadas operaciones. Algunas medidas entrarían en vigor desde la promulgación de la ley, mientras que otras se aplicarían a partir del 1 de enero de 2028. Estos son los principales cambios propuestos:
¿Qué cambiaría en el IVA de las compras internacionales de bajo valor?
El artículo 106 del proyecto de ley 477 de 2026 propone eliminar la exclusión del IVA para determinadas importaciones de bienes de hasta USD 200, incluidos aquellos adquiridos mediante plataformas digitales. Esta modificación se produciría mediante la derogatoria del literal j) del artículo 428 del ET, desde la promulgación de la ley.
Actualmente, dicha disposición permite importar bienes sin pagar IVA, siempre que se cumplan las siguientes condiciones:
De aprobarse esta derogatoria, las importaciones que actualmente se benefician de la exclusión pasarían a estar gravadas con IVA a la tarifa del 19 %, salvo que les resulte aplicable otro tratamiento especial.
En estos casos, el impuesto se determinaría sobre la base gravable prevista en el artículo 459 del ET, conformada, por regla general, por el valor en aduana de la mercancía, adicionado con los gravámenes arancelarios correspondientes. El impuesto se causaría al momento de la nacionalización, conforme al literal d) del artículo 429 del ET.
¿Qué cambiaría en el IVA para el software, el hosting y los servicios en la nube?
El artículo 106 del proyecto propone eliminar las exclusiones del IVA aplicables a determinadas licencias de software, el suministro de páginas web, los servicios de alojamiento web (hosting) y la computación en la nube. De aprobarse esta modificación, dichas operaciones quedarían gravadas con la tarifa general del 19 % desde la promulgación de la ley.
Esta medida se produciría mediante la derogatoria de los numerales 20 y 21 del artículo 476 del ET. Además, las nuevas disposiciones propuestas para 2028 tampoco contemplan estas exclusiones.
La siguiente tabla compara los tratamientos vigentes con los propuestos:
Estas modificaciones también afectarían a los servicios tecnológicos prestados desde el exterior. Cuando el adquirente sea responsable del IVA, debería practicar la retención del 100 % del impuesto, conforme al parágrafo 1 del artículo 437-1 y al numeral 3 del artículo 437-2 del ET. En los demás casos, el IVA lo cobraría el prestador extranjero inscrito como responsable o, si este se acoge al sistema alternativo, la entidad emisora de la tarjeta con la que se paga el servicio.
¿Qué cambiaría en el IVA para celulares, tabletas y computadores de bajo valor?
El artículo 42 del proyecto de ley 477 de 2026 propone eliminar las exclusiones del IVA aplicables a celulares, tabletas y computadores de bajo valor, mediante la sustitución del artículo 424 del ET. De aprobarse esta modificación, dichos equipos pasarían a estar gravados con la tarifa general del 19 % a partir del 1 de enero de 2028.
Actualmente, los numerales 5 y 6 del artículo 424 del ET establecen exclusiones para la venta e importación de estos dispositivos, siempre que no superen determinados límites expresados en UVT. El siguiente cuadro compara el tratamiento vigente con el propuesto:
¿Qué cambiaría en el IVA para los vehículos eléctricos e híbridos, las motocicletas y las bicicletas?
El artículo 106 del proyecto de ley 477 de 2026 propone eliminar la tarifa diferencial del 5 % del IVA aplicable a determinados vehículos eléctricos e híbridos, motocicletas eléctricas y bicicletas de más de 50 UVT, y sus componentes. Esta modificación se produciría mediante la derogatoria de las partidas arancelarias correspondientes del artículo 468-1 del ET.
De aprobarse esta medida, los siguientes bienes pasarían a estar gravados con la tarifa general del 19 % desde la promulgación de la ley:
Por otra parte, el numeral 17 del artículo 424 del ET establece una exclusión del IVA para bicicletas, motocicletas eléctricas, patines, monopatines y patinetas, eléctricos o no, cuyo valor no supere las 50 UVT.
Esta exclusión se mantendría hasta el 31 de diciembre de 2027, pues el artículo 42 del proyecto propone sustituir el artículo 424 del ET a partir del 1 de enero de 2028, sin conservar dicho beneficio. En consecuencia, desde esa fecha estos bienes quedarían gravados con la tarifa general del 19 %.
No obstante, se conservaría el tratamiento de exentos para determinadas bicicletas, motocicletas, motocarros y sus partes destinados al consumo en los departamentos de Amazonas, Guainía, Guaviare, Vaupés y Vichada, conforme a las condiciones previstas en el numeral 3 del artículo 477 del ET propuesto.
¿Qué cambiaría en el IVA para las apuestas en línea?
El artículo 41 del proyecto propone gravar con IVA a la tarifa del 19 % los juegos de suerte y azar operados exclusivamente por internet, mediante la modificación del literal e) del artículo 420 del ET. De aprobarse esta medida, dichos juegos dejarían de estar exceptuados del impuesto y sus operadores serían responsables del IVA, incluso cuando desarrollen sus actividades desde el exterior.
Actualmente, el artículo 420 del ET exceptúa del IVA las loterías y los juegos de suerte y azar operados exclusivamente por internet.
El proyecto propone incorporar las siguientes reglas para la aplicación del IVA a las apuestas en línea:
De acuerdo con el texto propuesto, la base gravable del IVA correspondería al valor depositado por el usuario de la plataforma de juegos en línea, dividido entre 1,19, incluidos los depósitos realizados en dinero o criptoactivos. El impuesto estaría a cargo del operador, quien podría descontar el IVA que cumpla los requisitos legales.
Además, el artículo 41 propone duplicar las bases gravables mensuales de determinados juegos localizados, como las máquinas tragamonedas, las mesas de juego y el bingo, que actualmente se encuentran gravados con IVA.
Por último, el artículo 93 del proyecto contempla modificar el artículo 657 del ET para permitir que la DIAN ordene el bloqueo del acceso desde Colombia a los sitios web de los operadores de juegos en línea que incumplan las obligaciones relacionadas con los sistemas técnicos de control.
Material relacionado:


Fundada en el año 2000 con la misión de “elevar el nivel profesional del Contador Público”

