Nuevos recursos


  [Simulador] Cálculo del costo amortizado y la TIR

Estándares Internacionales  - 1 octubre, 2026

  Estado de costos de producción

ACTUALIDAD  - 30 septiembre, 2026

  Liquidador de indicadores financieros

Finanzas  - 30 septiembre, 2026

  IVA en 2026: resuelve tus dudas con Diego Guevara y evita errores

Consultorios exclusivos  - 25 septiembre, 2026

  Al máximo con tus herramientas con Lina María Galindo

Al máximo con tus herramientas  - 23 septiembre, 2026

  Al máximo con tus herramientas con Luis Miguel Merino

Al máximo con tus herramientas  - 21 septiembre, 2026


[Liquidador] Reducción de sanciones e intereses: contribuyentes afectados por el sismo (Decreto 1419 de 2026)
Actualizado: 22 septiembre, 2026 (hace 2 semanas)

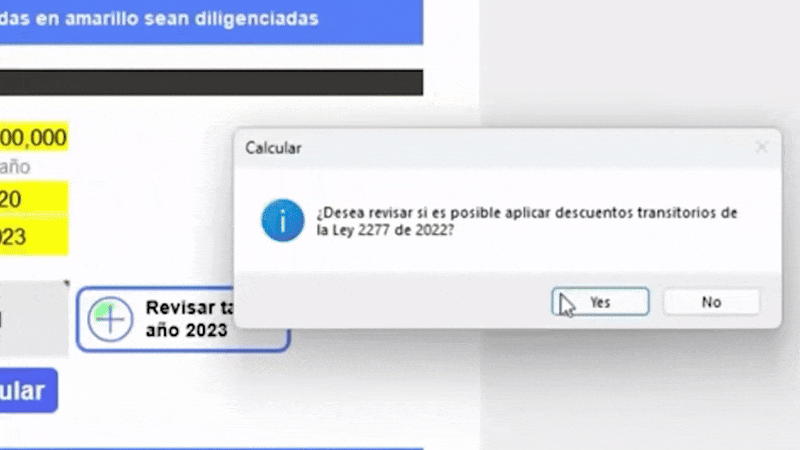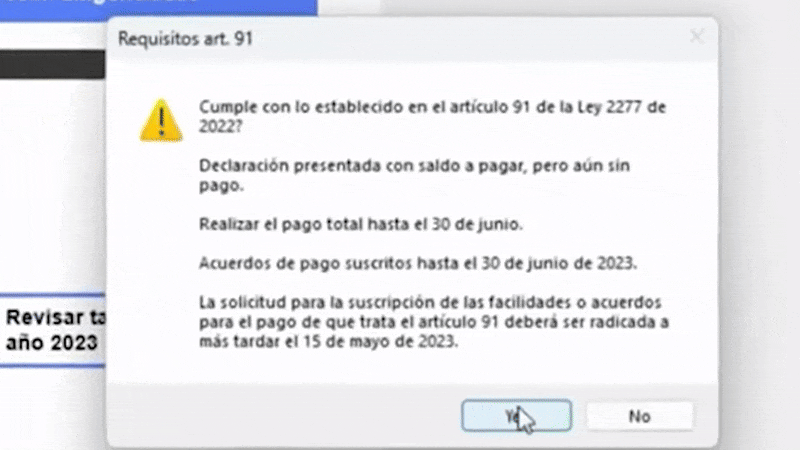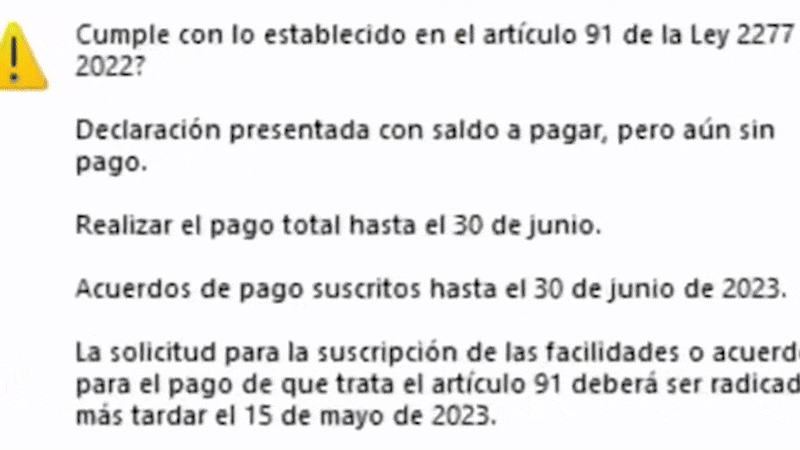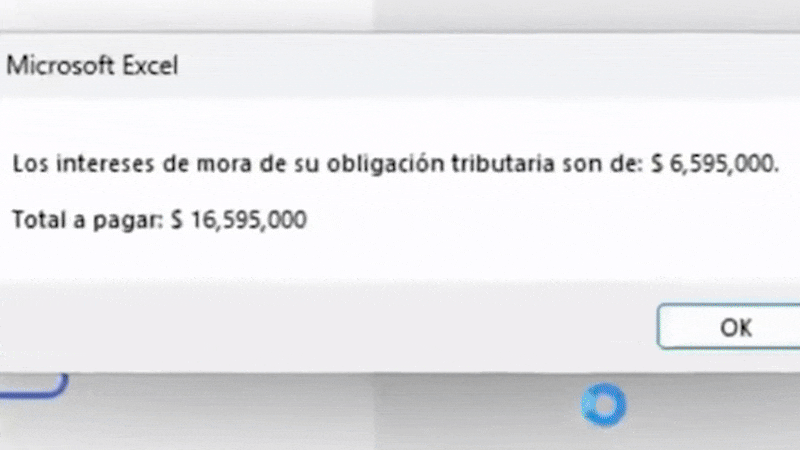
Nuestro liquidador de reducción de sanciones e intereses moratorios tiene como objetivo apoyar al profesional contable en la determinación de los valores a pagar bajo cada supuesto normativo.

¡Aprovecha estos beneficios y alivios tributarios antes del vencimiento del plazo fijado para el 19 de noviembre de 2026!

El Estado de Emergencia Económica, Social y Ecológica por grave calamidad pública en parte del territorio nacional declarado a raíz del sismo del 10 de agosto de 2026, mediante el Decreto 1261 del 19 de agosto de 2026, llevó al Gobierno nacional a la expedición del Decreto Legislativo 1419 de septiembre 17 de 2026, norma que, entre otras medidas de orden tributario, establece en sus artículos 9 y 10 mecanismos transitorios de reducción de sanciones e intereses moratorios aplicables a obligaciones tributarias, aduaneras, cambiarias y formales administradas por la Dian.

Reducción de sanciones e intereses

En el comunicado de prensa 122 del 19 de septiembre de 2026, la Dian aclara que los beneficios establecidos en el Decreto Legislativo 1419 del 17 septiembre de 2026 pueden ser solicitados hasta el 19 de noviembre de 2026 y aplican a todo el territorio nacional. Igualmente incluye disposiciones destinadas exclusivamente a los contribuyentes con domicilio fiscal en las zonas afectadas, según el ámbito territorial previsto en el Decreto 1261 de 2026, modificado por el Decreto 1348 de 2026. Además, las medidas tributarias de carácter procedimental consagradas en el Capítulo II del Decreto Legislativo no aplican a los Grandes Contribuyentes.

Utiliza nuestra Calculadora Web. ¡Accede a ella aquí!

Ir a la calculadora →

¿Cuáles son las normas base del liquidador en Excel para la reducción de sanciones e intereses moratorios Dian?

Artículo 9 – Reducción transitoria de sanciones e intereses para obligaciones en mora

El artículo 9 del Decreto 1419 de 2026 consagra un mecanismo de alivio para los contribuyentes, responsables, agentes retenedores, garantes y deudores solidarios de obligaciones tributarias, aduaneras o cambiarias en mora al 10 de agosto de 2026, siempre que se cumpla con el lleno de los siguientes requisitos:

Pago del 100 % del capital

+

Cancelación total de la obligación principal, esto es, impuesto, arancel o capital cambiario, sin admitir compensaciones o cruce de cuentas. El decreto sí habilita el pago mediante títulos ejecutivos en los términos del artículo 828 del ET. Respecto de los títulos de depósito judicial, se entenderán como medio de pago los constituidos antes del 10 de agosto de 2026.

Intereses moratorios a tasa reducida

+

La tasa moratoria del artículo 635 del ET se sustituye transitoriamente por una tasa del 4,5 % efectivo anual, lo que representa una reducción superior al 80 % frente a la tasa ordinaria vigente.

Sanciones reducidas al 15 %

+

El valor de las sanciones y su actualización se reducen al 15 % del monto liquidado, condonándose el 85 % restante. La sanción resultante no podrá ser inferior a la sanción mínima equivalente a 10 UVT ($524.000 para 2026).

Artículo 10 – Reducción transitoria de sanciones e intereses moratorios por omisión o corrección de declaraciones

El artículo 10 del Decreto 1419 de 2026 regula dos supuestos diferenciados con tratamiento normativo propio.

Omisión de declaraciones tributarias

+

Los contribuyentes que hayan omitido la presentación de declaraciones tributarias hasta el 10 de agosto de 2026, inclusive, podrán subsanar estas situaciones liquidando el 15 % de la sanción por extemporaneidad, junto con el pago total del impuesto o retenciones y los intereses de mora a la tasa del 4,5 % anual, siempre que la presentación se efectúe a más tardar el 19 de noviembre de 2026. Para el contador, esta disposición implica revisar los registros de las declaraciones tributarias omitidas y aplicar el factor de reducción del 85 % para determinar el costo real de la regularización.

TAMBIÉN LEE:  Reglamento interno de trabajo: claves y errores del proceso disciplinario laboral en 2026

Corrección de declaraciones e incumplimiento de obligaciones formales

+

Cuando el contribuyente corrija declaraciones tributarias o aduaneras presentadas hasta el 10 de agosto de 2026, en las cuales se incremente el valor a pagar, se disminuya el saldo a favor o se disminuyan las pérdidas líquidas; podrá reducir la sanción por corrección, al igual que las sanciones asociadas a infracciones gravísimas; y no liquidar ni pagar intereses moratorios, siempre que presente la declaración de corrección a más tardar el 19 de noviembre de 2026, liquidando y pagando la correspondiente sanción por corrección reducida al 15 % acompañada del pago total del impuesto o tributo aduanero a que haya lugar.

Asimismo, cuando el contribuyente haya incumplido la presentación de obligaciones formales al 10 de agosto de 2026 y anteriores, distintas de las antes mencionadas, podrá reducir la sanción pagando la correspondiente sanción reducida al 15 % y cumpliendo con la respectiva obligación formal, a más tardar el 19 de noviembre de 2026. Esta misma disposición aplica para obligaciones cambiarias incumplidas.

Reducción de sanciones e intereses

¿Qué tanto sabes sobre retención en la fuente?

Evalúate aquí ↗

También puedes consultar nuestro prompt recomendado para redactar hallazgos de control interno.
En el siguiente video te explicamos las 3 obligaciones tributarias con plazo ampliado tras el terremoto de agosto de 2026.

Términos y condiciones

Para temas de devolución de productos virtuales adquiridos a través del portal www.actualicese.com como la suscripción, libros en formato PDF, archivos digitales en formato de Word y Excel, conferencias en línea, etc. no procede el derecho al retracto según lo establece el numeral 4 del artículo 47 de la Ley 1480 de 2011, que a su tenor literal expresa:

«Se exceptúan del derecho de retracto, los siguientes casos: 4. En los contratos de suministro de bienes que, por su naturaleza, no puedan ser devueltos o puedan deteriorarse o caducar con rapidez.»

«Se exceptúan del derecho de retracto, los siguientes casos:
4. En los contratos de suministro de bienes que, por su naturaleza, no puedan ser devueltos o puedan deteriorarse o caducar con rapidez.»

Por tanto, los productos ofrecidos por el portal Actualícese, al ser bienes intangibles, no son susceptibles de ser devueltos por parte del usuario. 

Para descargar este producto debes tener una Suscripción

¿Ya eres Suscriptor?


Iniciar sesión
, , ,
Descubre más recursos registrándote o logueándote. Iniciar sesión Registro gratuito
