
Propiedad, planta y equipo en pymes: ¿cuándo debe darse de baja?
Aquí hablaremos sobre...
- Baja en cuentas de un elemento de la propiedad, planta y equipo
- Caso práctico
- Tratamiento tributario de la utilidad o pérdida fiscal
Los elementos de la propiedad, planta y equipo pueden darse de baja en dos momentos: cuando se hayan vendido o cuando ya no se espere obtener beneficios económicos por su uso o venta.
Realizamos un caso práctico sobre el reconocimiento de la venta de una propiedad, planta y equipo.
Los activos se definen como recursos económicos presentes controlados por la entidad como resultado de sucesos pasados. Un recurso económico es un derecho que tiene el potencial de producir beneficios económicos
Cuando se tienen activos en desuso y se planea usarlos en el futuro o venderlos, la entidad no debe darlos de baja ni cesar su depreciación. En caso contrario, la entidad deberá dar de baja los activos reconociendo una pérdida en resultados.
Baja en cuentas de un elemento de la propiedad, planta y equipo
Los elementos de propiedad, planta y equipo se caracterizan por agrupar aquellos activos tangibles que se utilizan para la producción de bienes o la prestación de servicios, para arrendarlos a terceros o para fines administrativos.
En el caso específico de las propiedades, planta y equipo, el párrafo 17.27 del Estándar para Pymes establece de manera expresa que un activo debe darse de baja en dos momentos:
- 1. Cuando se haya enajenado, lo cual implica reconocer una pérdida o ganancia en los resultados del período producto de la venta.
- 2. Cuando no se espere obtener beneficios económicos por su uso o venta, lo cual implica reconocer una pérdida en los resultados del período.
Cuando una entidad vende un activo, debe darlo de baja de sus estados financieros, reconociendo la ganancia o pérdida procedente de la disposición. Según el párrafo 30 de la sección 17 del Estándar para Pymes, la utilidad o pérdida de la venta de un elemento de la propiedad, planta y equipo se determina por la diferencia entre el producto neto de la disposición y el importe en libros de la partida.
Caso práctico
Una entidad posee un vehículo medido por el modelo del costo con un valor en libros de $2.000.000 (costo inicial de $3.000.000, depreciación acumulada de $800.000 y deterioro de $200.000) y en diciembre 1 de 2021 decide venderlo por $3.500.000. Sin embargo, en el proceso de la venta se incurrió en gastos por comisiones de $350.000 y en gastos legales de $10.000.
De acuerdo con lo anterior, la entidad determina la utilidad procedente de la venta, así:
Los registros contables de la venta son los siguientes:
| Cuenta | Débito | Crédito |
| Efectivo y equivalentes – Bancos | $3.500.000 | |
| Propiedades, planta y equipo – Depreciación acumulada | $800.000 | |
| Propiedades, planta y equipo – Deterioro acumulado | $200.000 | |
| Propiedades, planta y equipo – Vehículos | $3.000.000 | |
| Utilidad en la venta de activos | $1.500.000 |
| Cuenta | Débito | Crédito |
| Gastos por comisiones | $350.000 | |
| Gastos legales | $10.000 | |
| Efectivo y equivalentes | $360.000 |
Tratamiento tributario de la utilidad o pérdida fiscal
En cuanto al tratamiento de la utilidad fiscal, se deben tener en cuenta los siguientes puntos:
- Recuperación de la depreciación: cuando se obtiene una utilidad por la venta de un activo, las normas fiscales suponen que el contribuyente está recuperando el valor de las depreciaciones tomadas como gasto deducible en las declaraciones de períodos anteriores. Por este motivo, el monto equivalente a la depreciación acumulada se trata como una renta líquida gravada con la tarifa general del impuesto sobre la renta.
Cabe destacar que a la renta líquida por recuperación de deducciones no se le pueden imputar costos o gastos adicionales.
- Ganancia ocasional en la venta de activos fijos: el importe adicional a la recuperación de las depreciaciones se trata como una ganancia ocasional cuando el activo fijo hizo parte del patrimonio de la entidad durante un período de dos (2) años o más (ver el artículo 300 del ET). Cuando el activo fijo se tuvo por menos de dos (2) años, la totalidad de la utilidad se considera renta líquida.
En nuestro caso práctico tendríamos la siguiente utilidad fiscal:
| Precio de venta | $3.500.000 | ||
| Costo fiscal del activo ($3.000.000 – $800.000) | -$2.200.000 | ||
| Utilidad fiscal | $1.300.000 | ||
| Concepto | Valor | Tarifa | Impuesto |
| Ganancia ocasional (porque el activo se tuvo más de 2 años) | $500.000 | 10 % | $50.000 |
| Renta líquida por recuperación de deducciones | $800.000 | 32 % | $226.000 |
| Total | $1.300.000 | $276.000 | |
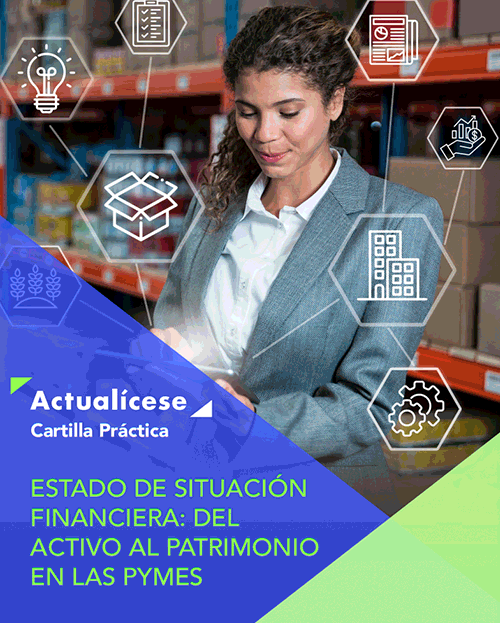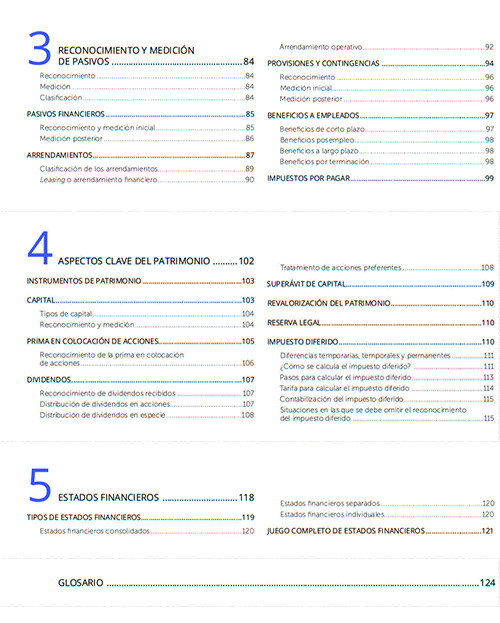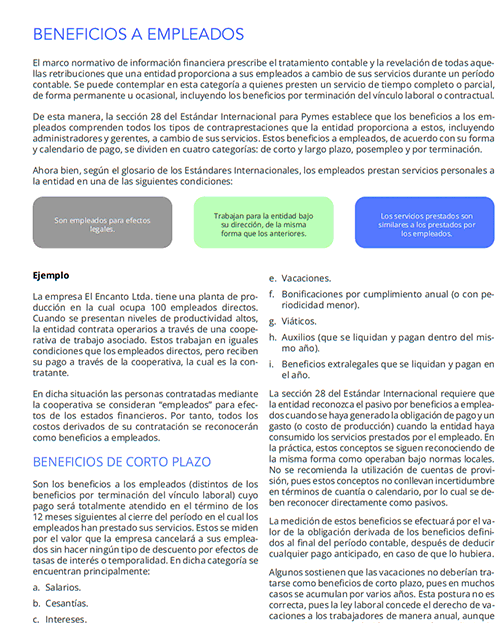
Esta cartilla constituye una guía sobre los lineamientos contables de las entidades del grupo 2. Contiene ejemplos prácticos y casos de estudio que elevarán tus conocimientos profesionales.
¡No te la pierdas!





Fundada en el año 2000 con la misión de “elevar el nivel profesional del Contador Público”
