Nuevos recursos


  Exceles AAA

ACTUALIDAD  - 31 agosto, 2026

  Al máximo con tus herramientas con Sergio Peraza

Al máximo con tus herramientas  - 3 septiembre, 2026

ABC de la devolución y compensación de saldos a favor

Los contribuyentes o responsables del impuesto de renta y/o impuesto a las ventas, pueden adelantar ante la Dian la solicitud de devolución y/o compensación de los saldos a favor acumulados en las declaraciones tributarias de IVA y renta.

Relacionamos la normatividad vigente, formatos, procedimientos, demás aspectos que se deben tener en cuenta y un caso práctico que le llevará paso a paso en el trámite de la solicitud de devolución de un saldo a favor en renta.

Los declarantes del impuesto de renta o impuesto a las ventas pueden liquidar un saldo a favor en el correspondiente formulario, el cual se origina por un exceso de pago, por pagar lo no debido, o por un exceso de retenciones en la fuente y otros anticipos frente al impuesto a cargo.

No obstante, tienen la posibilidad de solicitar su devolución, compensarlo con deudas pendientes con la Dian o imputarlo en el siguiente período gravable.

El proceso de la solicitud de devolución o compensación de saldos a favor se lleva a cabo a través de los servicios informáticos dispuestos por la Dian, mediante los cuales se presentan las distintas solicitudes de devoluciones y/o compensaciones.

Realizar la solicitud en línea tiene como objetivo facilitar la presentación, radicación, análisis, decisión y control de las solicitudes, así como garantizar la debida gestión, mediante un mecanismo ágil y sencillo, obedeciendo el marco legal establecido para tal efecto.

¿Qué son los saldos a favor?


Los saldos a favor son excedentes en las declaraciones de renta o IVA a favor de los contribuyentes o responsables, los cuales pueden ser recuperados a través de la solicitud de devolución o compensación, o realizando la correspondiente imputación (arrastre).

De acuerdo con los artículos 815 y 850 del Estatuto Tributario (ET), tanto los contribuyentes como los responsables que liquiden saldos a favor en sus declaraciones tributarias podrán solicitar su devolución y/o compensación ante la Dian.

Devolución

Manera como la Dian reintegra al contribuyente los saldos a favor, pagos en exceso o pagos de lo no debido, determinados en una liquidación privada de las declaraciones tributarias y/o aduaneras, o en una actuación oficial.

Compensación

Acción por medio de la cual el contribuyente, responsable o usuario aduanero cancela sus obligaciones actuales por concepto de impuestos, anticipos, retenciones, intereses y sanciones a través de la utilización de un saldo a favor determinado en una liquidación privada u oficial.

¿Es posible imputar los saldos a favor en renta de un período a otro?
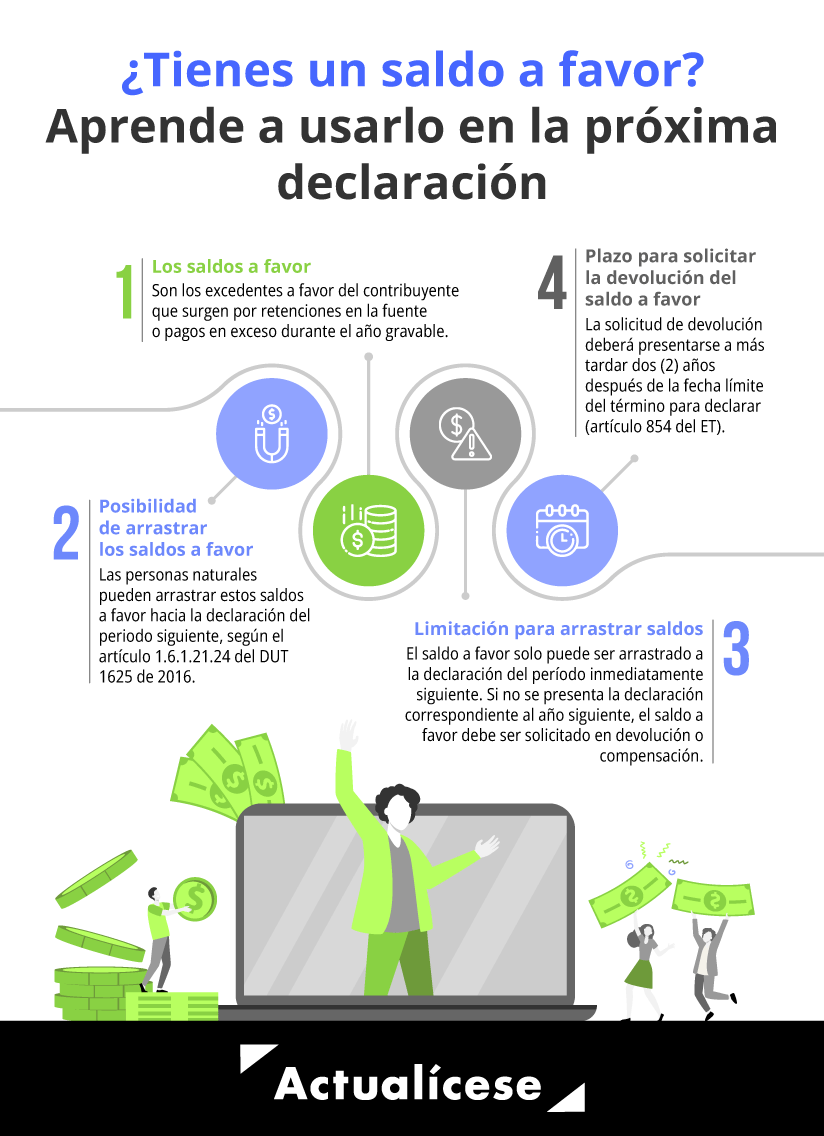

Las personas naturales que liquiden saldos a favor en sus declaraciones de renta podrán imputar dichos saldos a favor, considerando ciertos aspectos importantes mencionados en el artículo 1.6.1.21.24 del Decreto 1625 de 2016:

Los saldos a favor originados en las declaraciones del impuesto sobre la renta y del impuesto sobre las ventas, se podrán imputar en la declaración tributaria del periodo siguiente por su valor total, aun cuando con la imputación se genere un nuevo saldo a favor.

Cuando al responsable le hubieren practicado retenciones a título del impuesto sobre las ventas y el saldo a favor por este concepto hubiere sido objeto de solicitud de devolución y/o compensación, solo podrá imputarse la diferencia entre el saldo a favor del periodo y el valor que se solicitó en devolución y/o compensación.

Saldo a favor en la declaración de renta de personas naturales

En concordancia con el artículo 1.6.1.21.24 del Decreto 1625 de 2016, los saldos a favor originados en las declaraciones del impuesto sobre la renta se podrán imputar en la declaración tributaria del período inmediatamente siguiente por su valor total, aun cuando con la imputación se genere un nuevo saldo a favor.

Este tratamiento es reiterado por la Dian en su Oficio 902492 de 2021, en el cual se destaca la forma de interpretar las frases “siguiente periodo gravable” y “arrastre indebido”, de la siguiente forma:

Siguiente período gravable

Debe interpretarse en un sentido gramatical, acorde con lo dispuesto en el artículo 27 del Código Civil.

Hace referencia al período fiscal inmediatamente siguiente.

¿Arrastre indebido de saldos a favor?

La expresión “arrastre indebido” no se encuentra acuñada expresamente en la normativa tributaria.

Se considerará un “arrastre indebido” cuando la imputación del saldo a favor no se realice en el “siguiente período gravable”, sino en períodos subsiguientes.

A modo de ejemplo, si una persona natural presentó la declaración del año gravable 2025 en donde liquidó un saldo a favor, dicho monto solo podía ser imputado a la declaración del año gravable 2026. Si esta declaración no fue presentada, el saldo a favor liquidado en la declaración de 2025 solo podrá ser solicitado en devolución a la Dian, dado que no podrá ser imputado a la declaración del año gravable 2026.

En el siguiente video, el Dr. Diego Guevara Madrid, experto consultor en temas tributarios, responde a la pregunta de uno de nuestros usuarios: ¿una persona natural puede realizar la solicitud de saldos a favor en renta incluso cuando dichos saldos se vienen imputando desde hace muchos años atrás?

Disfruta de todos los beneficios exclusivos que te brinda ser suscriptor. Inicia sesión aquí para aprovechar al máximo lo que tenemos preparado para ti. Si aún no cuentas con una suscripción, te invitamos a que conozcas todas nuestras opciones disponibles.
Contenido para Suscriptores

¿Quiénes pueden solicitar el saldo a favor de las declaraciones de renta?


El saldo a favor en renta puede solicitarse por todos los contribuyentes que hayan liquidado un saldo a favor en su correspondiente declaración de renta, el cual puede originarse por:

  • Anticipos de años anteriores.
  • Excesos de retenciones en la fuente sobre el impuesto a cargo.
  • Autorretenciones.
  • Imputación del saldo a favor.

En esta conferencia, John Helbert Ayala, contador público y magíster en Tributación, explica la normativa alrededor de la devolución de saldos a favor en renta e IVA de las personas jurídicas:

Disfruta de todos los beneficios exclusivos que te brinda ser suscriptor. Inicia sesión aquí para aprovechar al máximo lo que tenemos preparado para ti. Si aún no cuentas con una suscripción, te invitamos a que conozcas todas nuestras opciones disponibles.

Contenido para Suscriptores

¿Quiénes pueden solicitar el saldo a favor de las declaraciones de IVA?


Tienen derecho a solicitar la devolución y/o compensación del saldo a favor liquidado en una declaración del IVA los responsables que se encuentren en alguno de los siguientes grupos:

  • Los productores de los bienes exentos del artículo 477 del ET (bienes de la canasta familiar, libros, ciertos medicamentos y demás bienes expresamente señalados en la norma).
  • Los exportadores de bienes corporales muebles y de servicios, y quienes realicen las demás operaciones asimiladas a exportación de que trata el artículo 481 del ET (por ejemplo, ventas a sociedades de comercialización internacional, servicios turísticos y ventas a usuarios industriales de zonas francas, entre otras).
  • Los responsables de los bienes y servicios gravados a la tarifa del 5 % de los artículos 468-1 y 468-3 del ET, cuando el IVA descontable se genera por la diferencia de tarifa frente a sus insumos.
  • Los responsables que hayan sido objeto de retención en la fuente a título de IVA por un valor superior al impuesto generado en el respectivo período.
  • Quienes hayan realizado pagos en exceso o por conceptos no debidos en relación con el impuesto sobre las ventas.

En resumen, tratándose de responsables del IVA, la devolución y/o compensación solo podrá ser solicitada por:

1

Responsables de los bienes y servicios exentos con derecho a devolución bimestral señalados en el artículo 481 del ET.

2

Productores de los bienes exentos previstos en el artículo 477 del ET.

3

Los productores y vendedores de los bienes previstos en los numerales 4 y 5 del artículo 477 del ET (solo para el caso de la devolución).

4

Responsables de los bienes y servicios gravados a la tarifa del 5 % de los artículos 468-1 y 468-3 del ET.

5

Aquellos que hayan sido objeto de retención.

¿Cómo se originan los saldos a favor en IVA?

Bajo ciertas circunstancias, pueden generarse saldos a favor en IVA, permitiendo al responsable solicitar la devolución de dicho saldo o compensarlo con otros impuestos a pagar.

Los saldos a favor en el impuesto sobre las ventas pueden originarse cuando se presenta alguna de las siguientes situaciones:

  • El IVA descontable es mayor que el IVA generado, es decir, cuando el IVA pagado supera el IVA facturado.
  • Hay un exceso de retenciones en la fuente a título de IVA, cuando las retenciones superan el IVA a pagar.
  • Se efectúan pagos en exceso o por conceptos no debidos.

En estos casos, el responsable tiene la opción de gestionar una devolución o aplicar el saldo a favor en otras obligaciones tributarias.

En el caso de los productores de bienes exentos del artículo 477 del ET y los responsables de los bienes y servicios de los que tratan los artículos 468-1 y 468-3 ibidem, los saldos a favor originados en la declaración del IVA por los excesos de impuesto descontable por diferencia de tarifa solo podrán solicitarse en compensación una vez sea presentada la declaración del impuesto sobre la renta correspondiente del período gravable en el que se originaron dichos saldos.

Ahora bien, es preciso aclarar que, según el inciso tercero del parágrafo 1 del artículo 850 del ET, los productores de los bienes exentos enlistados en el artículo 477 del ET, y los productores y vendedores de los bienes de los numerales 4 y 5 del artículo en mención, podrán solicitar la devolución una vez se hayan realizado las respectivas compensaciones.

Por tanto, antes de realizarse la solicitud de devolución de los respectivos saldos, se deberán efectuar las compensaciones con las deudas por concepto de impuestos, anticipos, intereses y sanciones que figuren a su cargo.

Nota: cuando los responsables de los bienes y servicios de los artículos 477 y 481 del ET adicionalmente realicen operaciones gravadas y/o excluidas, la devolución solo procederá por el IVA descontable asociado directamente con la producción de los bienes y servicios exportados o exentos, de conformidad con el artículo 490 del ET

Podemos observar que los artículos 815 y 850 del ET no incluyen la posibilidad de que los saldos a favor generados en el simple exceso del IVA descontable sobre el generado, causados con la misma tarifa, sean solicitados en compensación o devolución.

Esto significa que solo podrá solicitarse en devolución lo expresamente mencionado en la norma. A continuación se detalla según el tipo de clasificación de bienes o servicios si se pueden compensar, solicitar en devolución o imputar los saldos a favor en IVA.

Clasificación de los bienes y servicios para efectos del IVA

Gravados

(si causan impuesto)

Tarifa general o especial

Son responsables de IVA

El IVA pagado es descontable

Los saldos a favor solo se imputan

Exentos

(si causan impuesto)

Tarifa 0 %

Son responsables de IVA

El IVA pagado es descontable

Los saldos a favor pueden compensarse O devolverse

Excluidos

(no causan impuesto)

Sin tarifa

No son responsables de IVA

El IVA pagado es mayor valor del costo

No generan saldo a favor ni derecho a devolución

Elemento objetivo

Elemento cuantitativo

Elemento subjetivo


Recordemos que el inciso segundo del numeral 6 del artículo 602 del ET señala que las declaraciones del IVA deberán ser firmadas por un contador público, vinculado o no laboralmente a la empresa, cuando se presente un saldo a favor, siempre que el responsable se encuentre obligado a llevar libros de contabilidad.

Si se presenta sin firma del contador la declaración del IVA de un responsable obligado a llevar contabilidad, la Dian deberá pronunciarse dentro de los tres (3) años siguientes a su presentación, para que se dé como no presentada. Si la Dian no se pronuncia durante este período, la declaración se dará como válidamente presentada.

En el siguiente video, nuestro conferencista Diego Guevara Madrid, destacado tributarista y líder de investigación tributaria de Actualícese, explica cuándo una declaración del IVA debe contar con la firma del contador público y/o revisor fiscal.  Veamos:

Disfruta de todos los beneficios exclusivos que te brinda ser suscriptor. Inicia sesión aquí para aprovechar al máximo lo que tenemos preparado para ti. Si aún no cuentas con una suscripción, te invitamos a que conozcas todas nuestras opciones disponibles.

Contenido para Suscriptores

Término para solicitar la devolución y/o compensación de saldos a favor
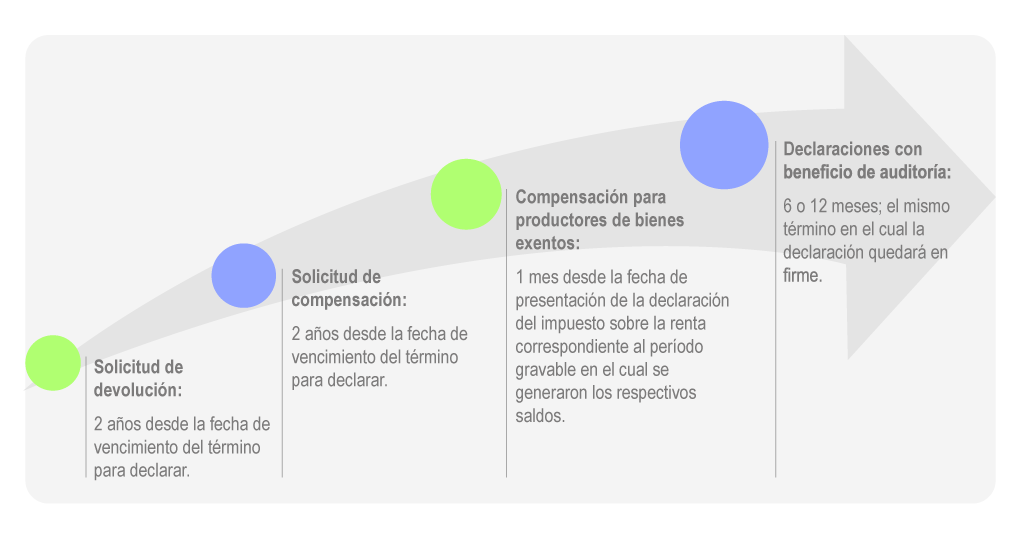

La solicitud de devolución de saldos a favor deberá presentarse a más tardar dos (2) años después de la fecha de vencimiento del término para declarar (ver el artículo 854 del ET y el artículo 1.6.1.21.18 del Decreto 1625 de 2016).

Cuando el saldo a favor de las declaraciones del impuesto sobre la renta o IVA haya sido modificado mediante liquidación oficial y no se hubiese efectuado la devolución, la parte rechazada no se podrá solicitar, aunque dicha liquidación haya sido impugnada, hasta que se resuelva definitivamente la procedencia del saldo (ver el artículo 854 del ET).

Término para solicitar la devolución de saldos favor.

En cuanto a la solicitud de compensación, esta deberá presentarse a más tardar dos (2) años después de la fecha de vencimiento del término para declarar.

Para la compensación de saldos a favor originados en las declaraciones del IVA de productores de bienes exentos del artículo 477 del ET y los responsables de bienes y servicios previstos en los artículos 468-1 y 468-3 del ET, este término será de un (1) mes contado a partir de la fecha de presentación de la declaración del impuesto sobre la renta correspondiente al período gravable en el cual se generaron los respectivos saldos (ver el artículo 816 del ET).

Recordemos que, si se trata de una declaración de renta a la cual se le aplicó el beneficio de auditoría atendiendo las disposiciones del artículo 689-2 del ET, la oportunidad para solicitar la devolución del saldo a favor será dentro de los mismos seis (6) o doce (12) meses en los cuales la declaración quedará en firme.

Condiciones para la devolución


Para la procedencia de la devolución de un saldo a favor deberán tenerse en cuenta los siguientes requisitos:

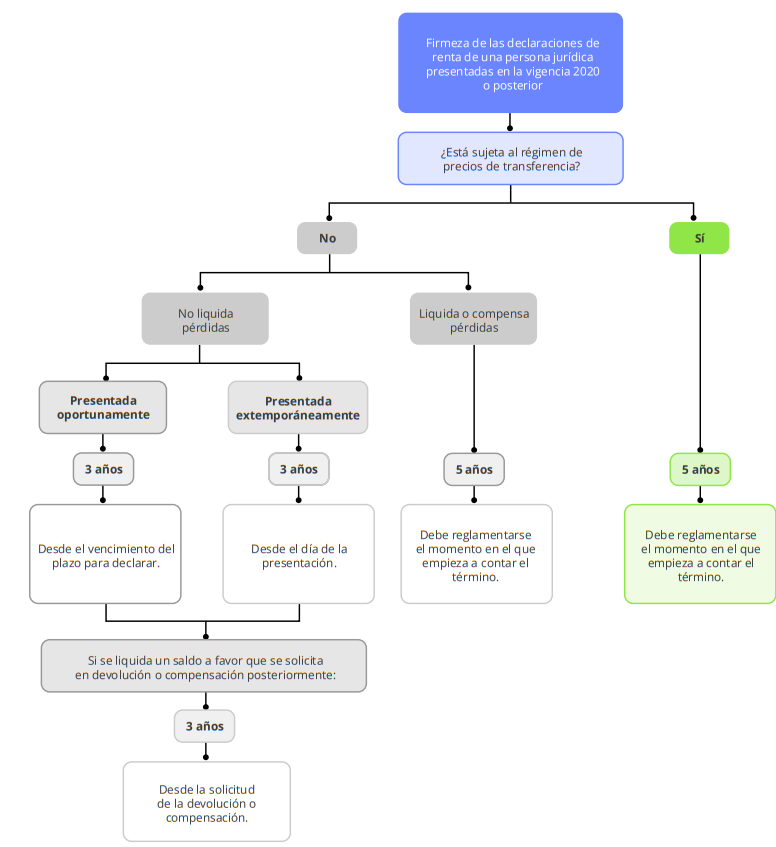
1. La presentación de la solicitud de devolución debe realizarse dentro del término de tres (3) años de firmeza, contados desde el vencimiento del plazo para declarar.

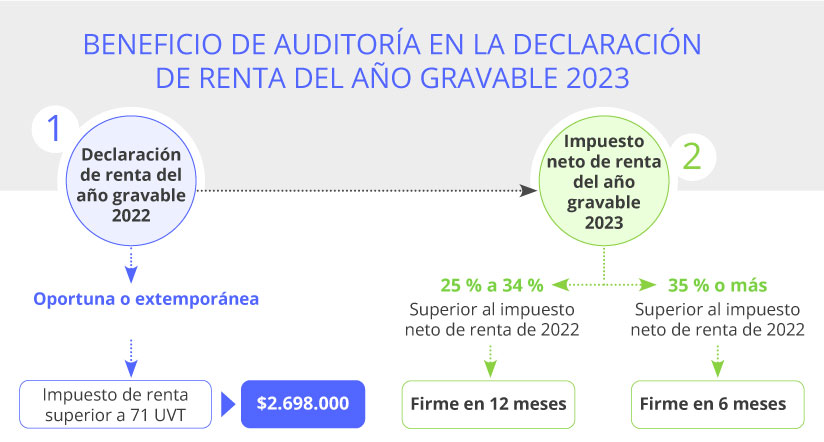
En el siguiente gráfico se sintetizan los períodos de firmeza que podrá tener la declaración de renta de una persona natural:

2. Tener el RUT formalizado y actualizado, y no tener suspensión ni cancelación desde el momento de la presentación de la solicitud en debida forma hasta cuando se profiera el acto administrativo que defina dicha solicitud. Cabe destacar que esta condición aplica tanto para el titular del saldo a favor como para el representante legal o apoderado.

3. Tener actualizado el certificado de existencia y representación legal.

Devoluciones y compensaciones automáticas


De acuerdo con el parágrafo 5 del artículo 855 del ET, adicionado por el artículo 98 de la Ley 1943 de 2018, modificado por el artículo 115 de la Ley 2010 de 2019 y reglamentado por el Decreto 963 de 2020, así como el artículo 1.6.1.29.2 del Decreto 1625 de 2016, modificado por el Decreto 176 de 2022, la Dian podrá devolver de forma automática los saldos a favor originados en el impuesto sobre la renta e IVA a los contribuyentes que cumplan las condiciones que a continuación explica el Dr. Diego Guevara:

Disfruta de todos los beneficios exclusivos que te brinda ser suscriptor. Inicia sesión aquí para aprovechar al máximo lo que tenemos preparado para ti. Si aún no cuentas con una suscripción, te invitamos a que conozcas todas nuestras opciones disponibles.

Contenido para Suscriptores

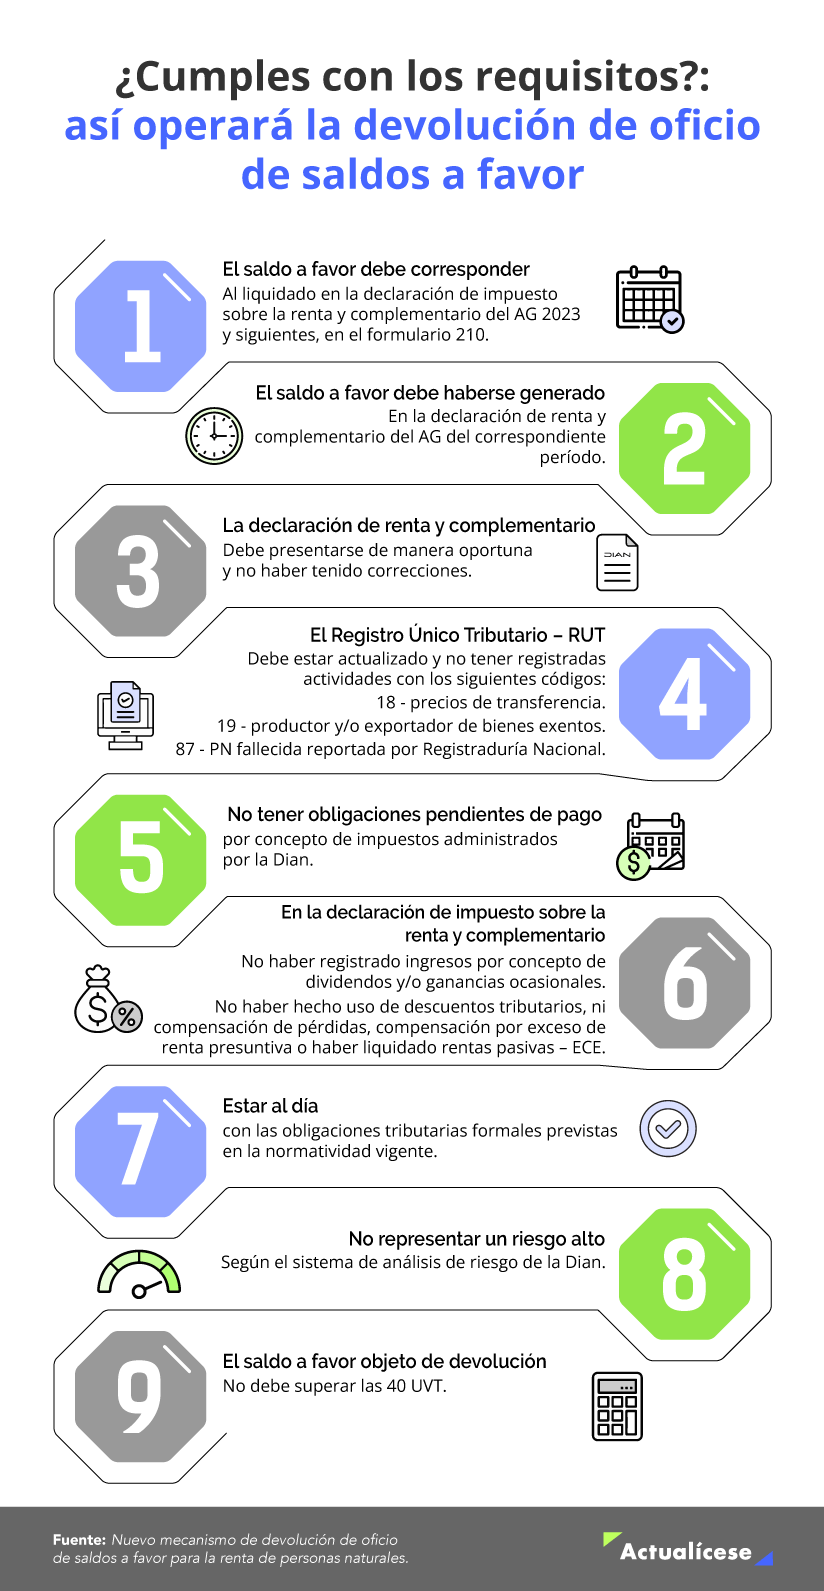
Mecanismo de devolución de oficio de saldos a favor para la renta de personas naturales

Atendiendo lo indicado en la Resolución 000117 de julio 30 de 2024los únicos saldos a favor que se podrán solicitar en devolución mediante el mecanismo de “devolución de oficio” serán los que se formen por primera vez en las declaraciones de renta del año gravable 2023 y siguientes
 (formulario 210) de las personas naturales residentes (no incluye, por tanto, a las sucesiones ilíquidas, ni a las personas naturales no residentes que declaran en el formulario 110, y mucho menos a las personas naturales que pertenecen al régimen simple y declaran en el formulario 260).

Tales personas naturales, si cumplen ciertos requisitos y desean que su saldo a favor se tramite mediante esta opción, podrán responder positivamente a una pregunta especial que se desplegará en la plataforma de los servicios informáticos de la Dian. En todo caso, aquellos contribuyentes que manifiesten no estar de acuerdo con este sistema de devolución podrán solicitar la devolución y/o compensación siguiendo el procedimiento y términos ordinarios definidos para tal efecto en el Estatuto Tributario y sus decretos reglamentarios.

Luego de iniciado el proceso, la Dian deberá devolver el saldo a favor dentro de los 15 días hábiles siguientes, consignándolo en la cuenta corriente o de ahorros que el contribuyente le haya indicado previamente a dicha entidad.

No dejes de ver el siguiente consultorio en el que el Dr. Guevara explica los elementos más relevantes de procedimiento tributario en materia de saldo a favor, compensaciones y firmeza de las declaraciones:

Disfruta de todos los beneficios exclusivos que te brinda ser suscriptor. Inicia sesión aquí para aprovechar al máximo lo que tenemos preparado para ti. Si aún no cuentas con una suscripción, te invitamos a que conozcas todas nuestras opciones disponibles.

Contenido para Suscriptores

Formatos requeridos para la solicitud de saldos a favor


La solicitud de devolución y/o compensación de saldos a favor, así como los requisitos generales y especiales previstos en los artículos 1.6.1.21.13 al 1.6.1.21.15 del Decreto 1625 de 2016, deberán presentarse de manera virtual (o física en los eventos determinados por la Dian), empleando para tal fin los siguientes formatos:

Formato

Nombre

Normativa

010

Solicitud de devolución y/o compensación

Artículo 1.6.1.21.13 del Decreto 1625 de 2016.

1391

Registro información de poder o mandato

Literal “b” del artículo 1.6.1.21.13 del Decreto 1625 de 2016.

El usuario, contribuyente y/o solicitante deberá tener en cuenta que el trámite de la solicitud de devolución y/o compensación se inicia con el diligenciamiento y presentación del formato 010, junto con la radicación de los requisitos y soportes, los cuales, al tenor de las normas que regulan la materia, deben entregarse en forma virtual dentro de los cinco (5) días hábiles siguientes contados a partir de la fecha de presentación de la solicitud.

Requisitos generales

Para cumplir los requisitos consagrados en el artículo 1.6.1.21.13 del Decreto 1625 de 2016, el solicitante de la devolución y/o compensación de saldos a favor deberá emplear los siguientes formatos:
Formato

Nombre

Normativa

1336

Registro ingreso de documento físico allegado por el contribuyente

Artículo 850 del ET.

1384

Información de existencia y representación legal

Literal “a” del artículo 1.6.1.21.13 del Decreto 1625 de 2016 y parágrafo 2 (ibidem).

1385

Información de la garantía

Literal “c” del artículo 1.6.1.21.13 del Decreto 1625 de 2016.

1668

Información constancia titularidad cuenta bancaria

Artículo 1.6.1.25.7 del Decreto 1625 de 2016.

Requisitos especiales para la devolución de saldos a favor en el impuesto de la renta

Para la solicitud de devolución y/o compensación de saldos a favor en renta, la documentación señalada en el artículo 1.6.1.21.14 del Decreto 1625 de 2016 deberá anexarse en los siguientes formatos:

Formato

Nombre

Normativa

2613

Relación de costos, gastos y deducciones

Numeral 1 del artículo 1.6.1.21.14 del Decreto 1625 de 2016.

1220

Relación de retenciones en la fuente a título de renta

Numeral 2 del artículo 1.6.1.21.14 del Decreto 1625 de 2016.

NOTA:
El formato 2613 solo se solicitará a los contribuyentes que deseen solicitar la devolución de saldos a favor automática.

Así mismo, cabe señalar que el formato 2613, Relación de costos, gastos y deducciones, se presentará a través del servicio de presentación de información por envío de archivos. En todo caso, a través del servicio informático electrónico se informará al responsable o al contribuyente la recepción exitosa y sin errores del formato correspondiente.

La información contenida en el formato 2613 deberá enviarse considerando las especificaciones técnicas contenidas en el anexo 14 de la Resolución 000151 de 2012, modificado por la Resolución 000082 de 2020.

Requisitos especiales para la devolución de saldos a favor en IVA

A continuación, presentamos un resumen de los formatos que deberán soportar los requisitos especiales cuando se trate de devolución de productores de bienes exentos, exportaciones, retención por IVA y proveedores a sociedades de comercialización internacional:

Formato

Nombre

1222

Ajuste a cero impuesto sobre las ventas por pagar

1438

Ajuste a cero impuesto sobre las ventas retenido

1439

Relación de impuestos descontables (diferentes a importaciones, versión 1 –ventas de años 2012 y anteriores–)

1439

Relación de impuestos descontables (versión 2 –ventas de años 2013 y siguientes–)

1440

Relación de IVA retenido

1441

Relación de IVA descontable por importaciones

1442

Relación DEX y documentos de transporte

1444

Información del certificado al proveedor – CP

1447

Servicios turísticos

1460

Productores de bienes exentos

1477

Información del certificado del Ministerio de Cultura

1478

Exportaciones por usuarios industriales de zonas francas

1479

Ventas desde territorios nacionales a usuarios de zonas francas

1670

Impuestos descontables de proveedores a sociedades de comercialización internacional (versión 1 –ventas de años 2012 y anteriores–)

1670

Impuestos descontables de proveedores a sociedades de comercialización internacional (versión 2 –ventas de años 2013 y siguientes–)

1754

Exclusivo para productores de bienes exentos, información del certificado sacrificio de animales

1763

Exclusivo para productores de bienes exentos, ubicación donde se efectuó la actividad

1803

Proporcionalidad aplicada para impuestos descontables, artículo 490 del Estatuto Tributario

1823

Relación de ingresos por reaprovisionamiento de buques y aeronaves

1825

Proporcionalidad aplicada para impuestos descontables conforme al artículo 489 del Estatuto Tributario

1858

Certificación de la exportación de servicios

1859

Exportación de servicios

NOTA:
Los solicitantes de devolución y/o compensación que sean proveedores de sociedades de comercialización internacional deberán hacerlo a través del formato 1670 – Impuestos descontables de proveedores a sociedades de comercialización internacional (versión 2), no siendo necesario aportar el formato 1439 – Relación de impuestos descontables (versión 2).

Investigación previa a la devolución o compensación

El artículo 857-1 del ET señala que el término para devolver o compensar un saldo a favor se podrá suspender hasta por un máximo de noventa (90) días para que la división de fiscalización de la Dian adelante la correspondiente investigación cuando se produzca alguno de los siguientes hechos:

  • Cuando se verifique que alguna de las retenciones o pagos en exceso denunciados por el solicitante es inexistente, sea porque la retención no fue practicada, porque el agente retenedor no existe o porque el pago en exceso que manifiesta haber realizado el contribuyente, distinto de retenciones, no fue recibido por la administración tributaria.
  • Cuando se verifique que alguno de los impuestos descontables denunciados por el solicitante no cumple los requisitos legales para su aceptación o cuando sean todos inexistentes, sea porque el impuesto no fue liquidado o porque el proveedor o la operación no existen por ser ficticios.
  • Cuando a juicio del administrador exista un indicio de inexactitud en la declaración que genera el saldo a favor, en cuyo caso se dejará constancia escrita de las razones en que se fundamenta el indicio, o cuando no fuere posible confirmar la identidad, residencia o domicilio del contribuyente.

Terminada la investigación, si no se produce requerimiento especial, se procederá a la devolución o compensación del saldo a favor. En caso de que se produjera un requerimiento especial, solo procederá la devolución o compensación sobre el saldo a favor que se plantee en el requerimiento, sin que se necesite una nueva solicitud de devolución o compensación por parte del contribuyente. Este mismo tratamiento se aplicará en las demás etapas del proceso de determinación y discusión, tanto en la vía administrativa como en la jurisdiccional, en cuyo caso bastará con que el contribuyente presente la copia del acto o providencia respectiva.

NOTA:
Cuando se trate de solicitudes de devolución con presentación de garantía a favor de la nación, no procederá la suspensión prevista en este artículo.

Término para devolver los saldos a favor
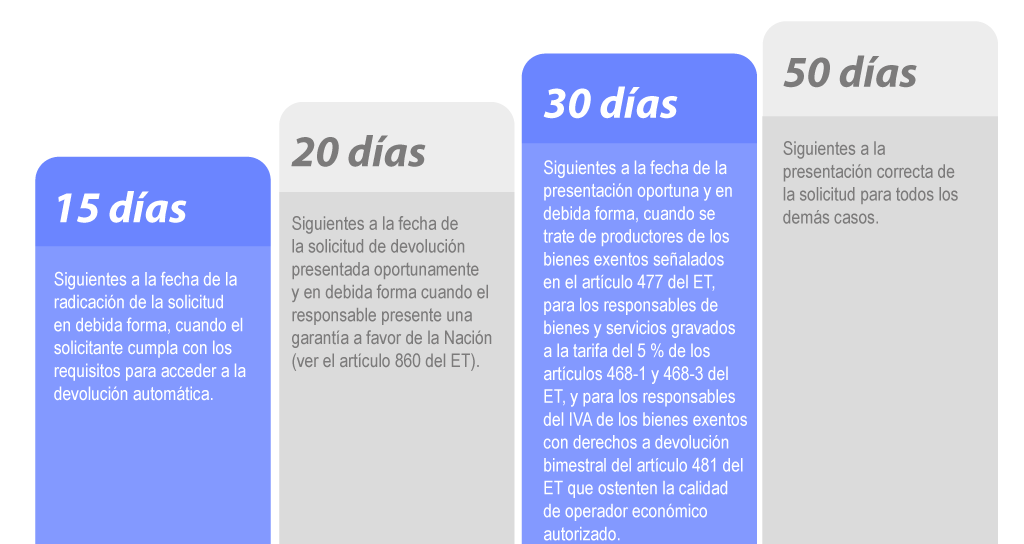

Atendiendo lo indicado en el artículo 855 del ET, la administración tributaria efectuará la devolución de los saldos a favor dentro de los siguientes términos:

Término para devolver los saldos a favor.

NOTA:
La Dian, previamente a la evaluación de los factores de riesgo en las devoluciones, podrá prescribir, mediante una resolución motivada, los contribuyentes o sectores que se sujetarán al término general de cincuenta (50) días señalado en el artículo 855 del ET para la devolución de saldos a favor, aunque la solicitud de devolución y/o compensación sea presentada con garantía, caso en el cual podrá ser suspendido el término para devolver y/o compensar hasta por un máximo de noventa (90) días, según lo previsto en el artículo 857-1 del ET.

Plazo para la solicitud de devolución de saldos a favor en declaraciones de renta con beneficio de auditoría

La firmeza de las declaraciones de renta del año gravable 2025, con beneficio de auditoría, puede efectuarse entre los 6 o 12 meses siguientes a su presentación, dependiendo del incremento entre el impuesto neto de renta de 2025 y el de 2024. Si la declaración con beneficio de auditoría registra un saldo a favor en lugar de un saldo a pagar, el contribuyente debe considerar lo señalado en el parágrafo 3 del artículo 689-3 del ET, que establece que el plazo para solicitar la devolución o compensación de ese saldo será el mismo que el plazo de firmeza de la declaración.

Por ejemplo, si una persona jurídica presenta su declaración en abril de 2026 con un saldo a favor y se cumplen los requisitos para que la declaración quede en firme en seis (6) meses, deberá solicitar la devolución antes de octubre de 2026. De no hacerlo, solo podrá imputar el saldo a favor al período siguiente, siempre que permanezca en el régimen ordinario, ya que, si migra al régimen simple, no podrá trasladar dicho saldo (consulta nuestro editorial Solicitud de devolución de saldos a favor en declaraciones de renta AG 2023 con beneficio de auditoría).

Pago de la devolución


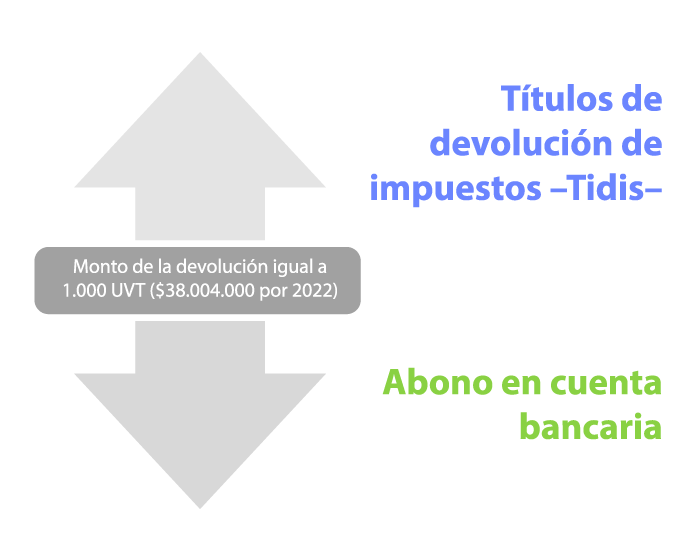
Es importante tener en cuenta que si el monto de la devolución es igual o inferior a 1.000 UVT ($52.374.000 en 2026 o $49.799.000 en 2025), se realizará el respectivo abono a la cuenta corriente o de ahorros indicada en la certificación bancaria (ver el artículo 862 del ET).

En caso de que la devolución sea superior a este monto, el pago se realizará a través de títulos de devolución de impuestos –Tidis–. La expedición de estos títulos se realizará de forma automática en la entidad indicada en la solicitud de devolución o en la certificación bancaria adjunta.

Título de devolución de impuestos.

Ten en cuenta que…

La devolución de saldos a favor se efectuará en cuanto sean compensadas las deudas y obligaciones de plazo vencido del contribuyente o responsable. En el mismo acto que ordene la devolución se compensarán las deudas y obligaciones a cargo del contribuyente o responsable (ver el artículo 861 del ET).

Convertidor de UVT


Con esta herramienta puedes calcular de forma rápida y sencilla valores de pesos a UVT y viceversa (UVT 2026: $52.374).

Descubre más recursos registrándote o logueándote. Iniciar sesión Registro gratuito