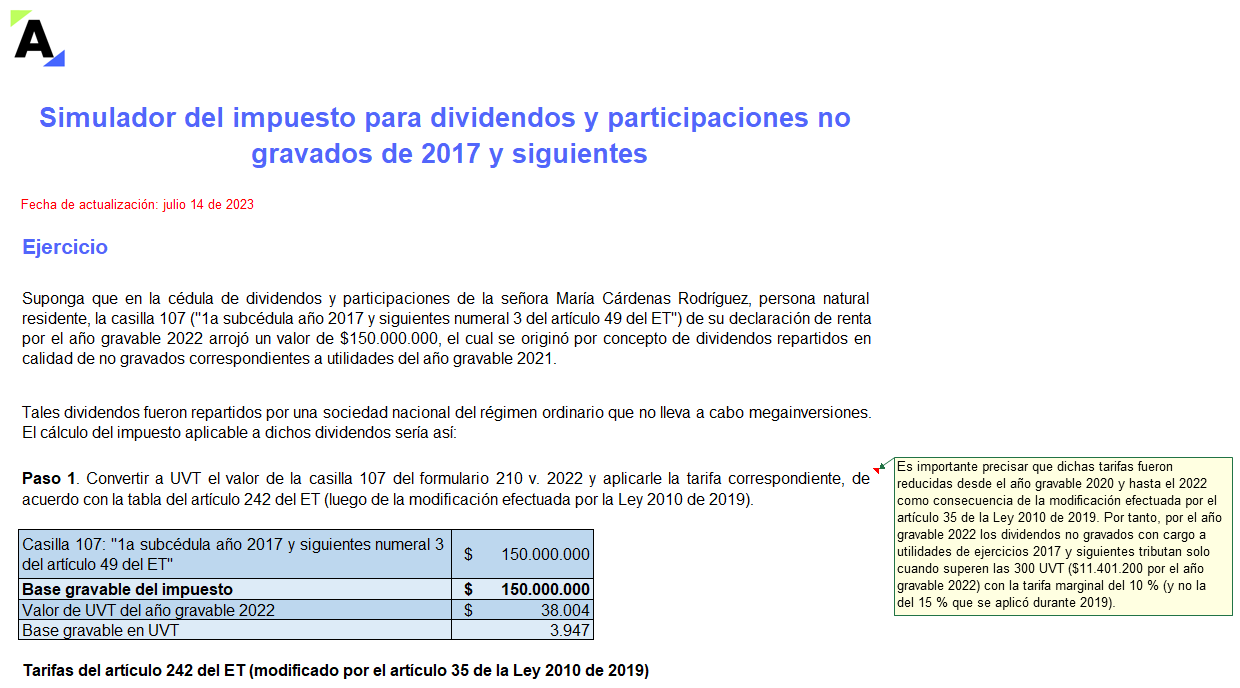
Los dividendos no gravados recibidos en 2022 por personas naturales residentes que provengan de sociedades nacionales con cargo a utilidades de ejercicios 2017 y siguientes deben tributar con la tarifa marginal del artículo 242 del ET.
En este simulador te explicamos cómo calcular este impuesto.

Para descargar este producto debes tener una Suscripción
Formatos por temas de interés


Tipos de formatos
Más sobre Liquidadores

Fundada en el año 2000 con la misión de “elevar el nivel profesional del Contador Público”

Estamos buscando, por favor espere