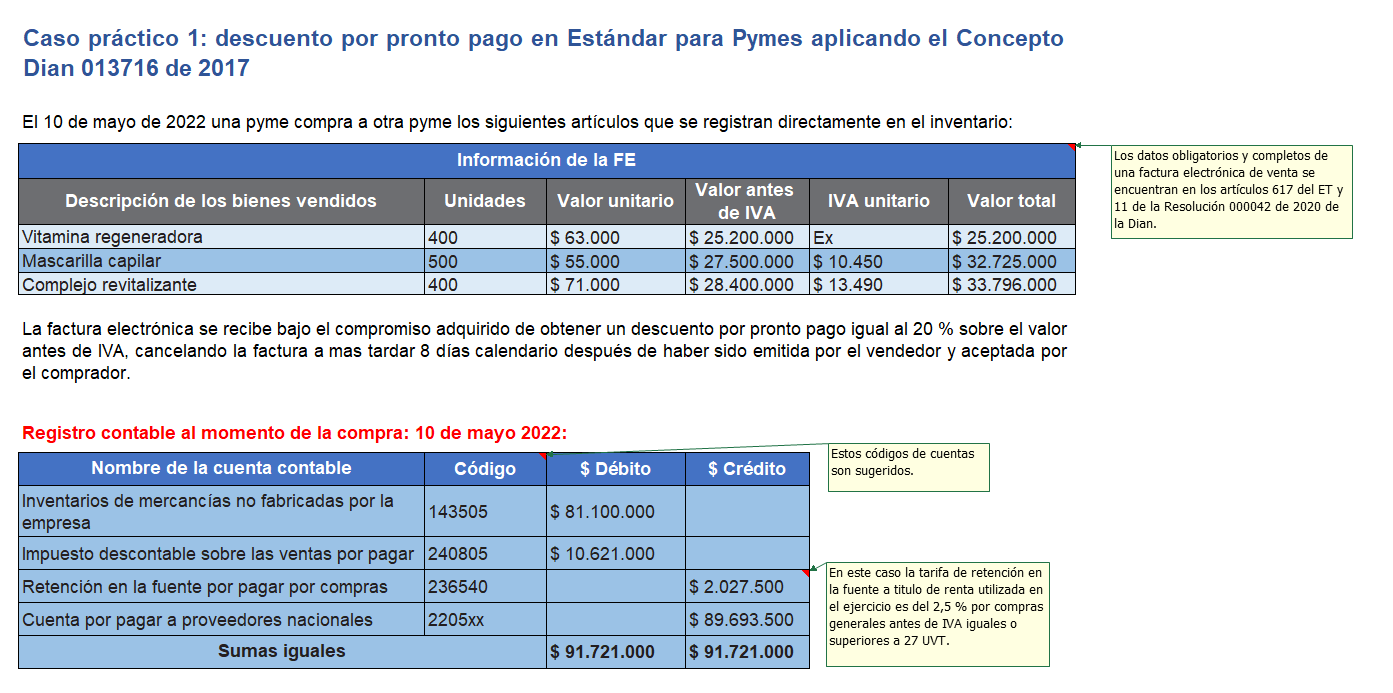
La Ley 1819 de 2016 indica que debe darse el mismo manejo contable y fiscal al descuento por pronto pago, ya que este no se encuentra dentro de las excepciones contempladas en los artículos del ET modificados por dicha ley. Diseñamos para ti este ejercicio de descuento por pronto pago. Share on WhatsApp (Se abre en una ventana nueva) WhatsApp Share on Facebook (Se abre en una ventana nueva) Facebook Share on X (Se abre en una ventana nueva) X Share on LinkedIn (Se abre en una ventana nueva) LinkedIn Este contenido solo está disponible para Suscriptores. Si ya tienes tu suscripción, ingresa aquí. Si aún no tienes una, aquí puedes ver las opciones disponibles.

Para descargar este producto debes tener una Suscripción
Formatos por temas de interés


Tipos de formatos
Más sobre Liquidadores

Fundada en el año 2000 con la misión de “elevar el nivel profesional del Contador Público”
