Nuevos recursos


  Plantilla de control de cuentas por pagar y política de pago a proveedores

Auditoría y revisoría fiscal  - 10 septiembre, 2026

  Plantilla de control de cuentas por cobrar y política de recaudo a clientes

Auditoría y revisoría fiscal  - 10 septiembre, 2026

  Al máximo con tus herramientas con Lina María Galindo

Al máximo con tus herramientas  - 11 septiembre, 2026

  Al máximo con tus herramientas con Sergio Peraza

Al máximo con tus herramientas  - 3 septiembre, 2026


Casos prácticos sobre métodos para determinar la naturaleza del impuesto diferido

La naturaleza del impuesto diferido puede ser activa o pasiva, según genere un derecho o una obligación.

Para identificarla pueden aplicarse varios métodos. Uno consiste en analizar el efecto de las diferencias en la utilidad contable; y otro, en comparar las bases contable y fiscal de la partida.

Existen varios métodos para identificar la naturaleza del impuesto diferido, aquí te los explicamos.

¿En qué consiste el «método del balance» para determinar la naturaleza del impuesto diferido?
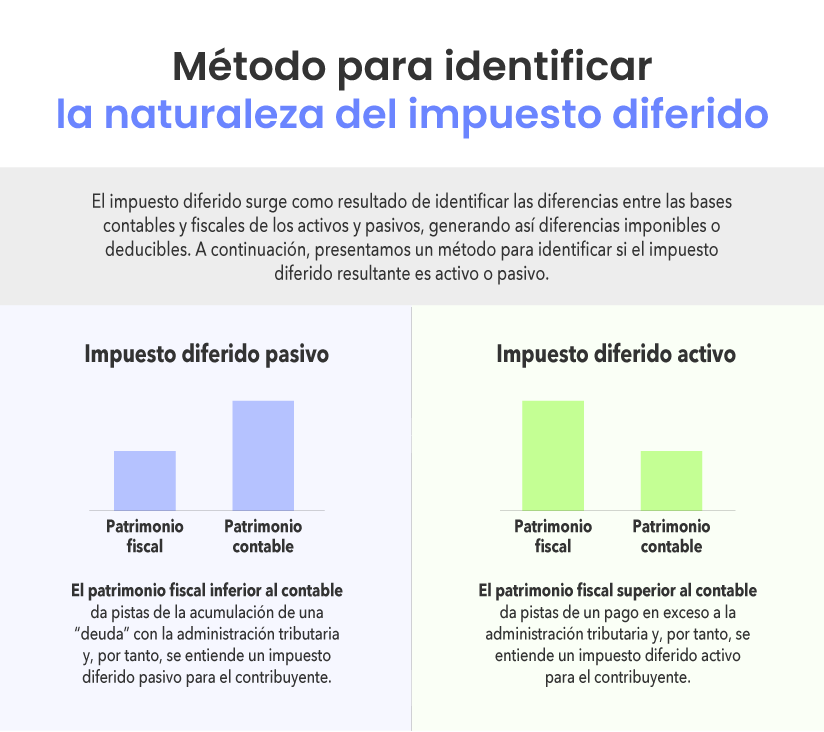
Este método consiste en identificar si la diferencia entre el valor contable y el fiscal de una partida ocasiona que la utilidad contable (o el patrimonio) de la entidad aumente o disminuya. De esta manera, cuando se disminuye la utilidad contable (o el patrimonio) decimos que estamos frente a un impuesto diferido activo, pues, aunque estamos pagando más impuestos en el período actual, podremos ahorrar dichos impuestos en las siguientes declaraciones. En ese sentido, cuando aumenta la utilidad contable (o el patrimonio) decimos que estamos frente a un impuesto diferido pasivo, pues pagamos menos impuestos en el período actual, los cuales se deberán pagar en el futuro.

Método del balance para identificar la naturaleza del impuesto diferido.

¿Cómo utilizar el «método aritmético» para determinar la naturaleza del impuesto diferido?
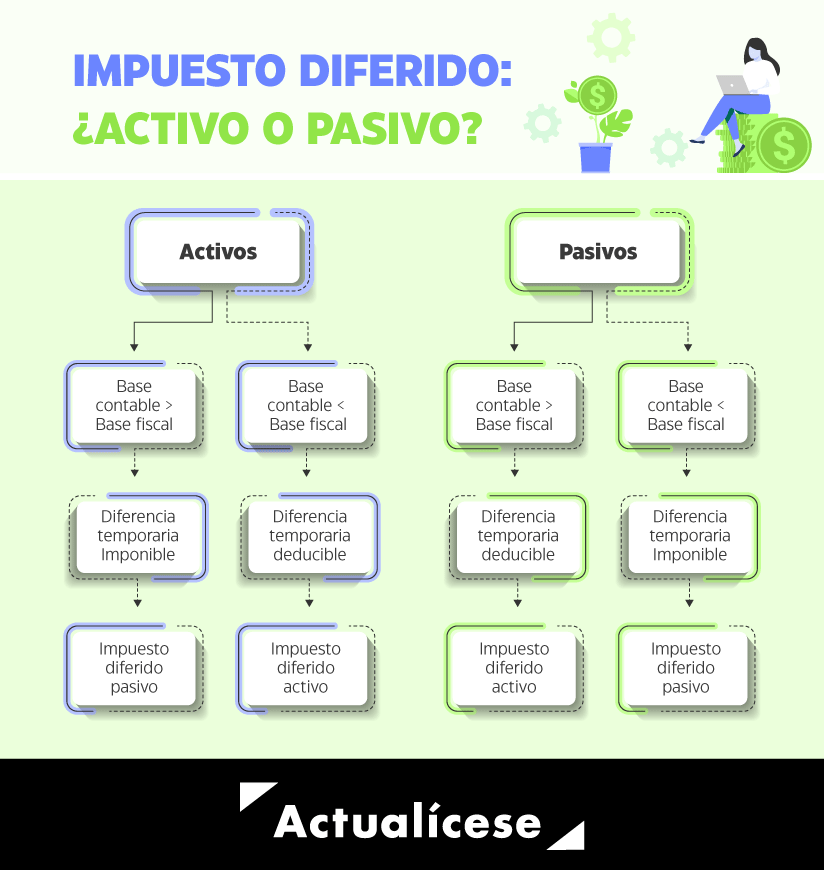
Bajo este método nos concentramos en comparar las bases contables y fiscales de las partidas sobre las que se ha generado una diferencia temporaria teniendo en cuenta estas reglas específicas:

Método aritmético para identificar la naturaleza del impuesto diferido.

¿Qué encontrarás en estos casos prácticos para determinar la naturaleza del impuesto diferido?

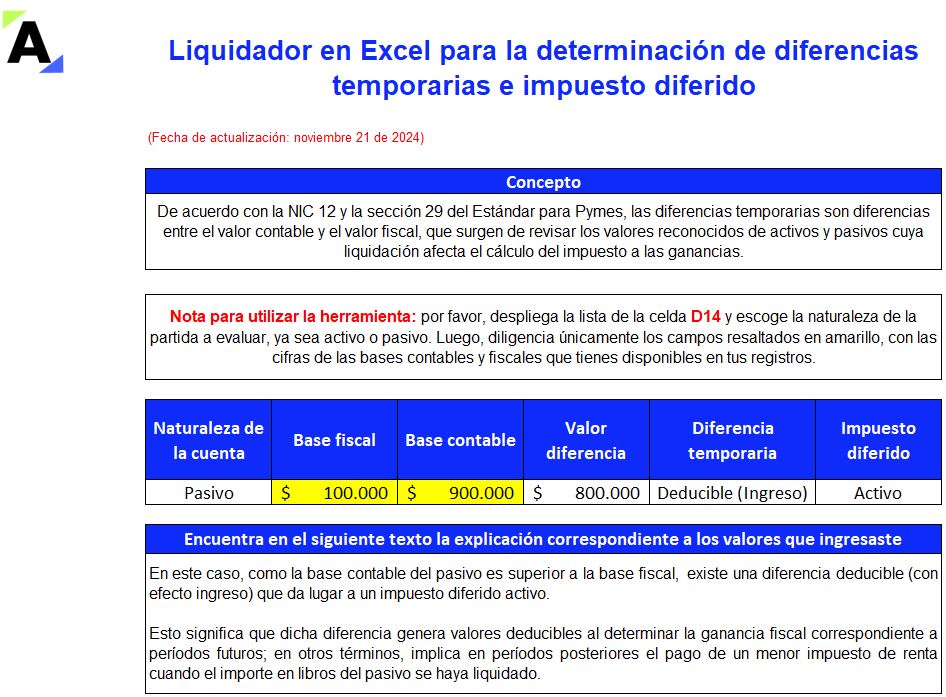
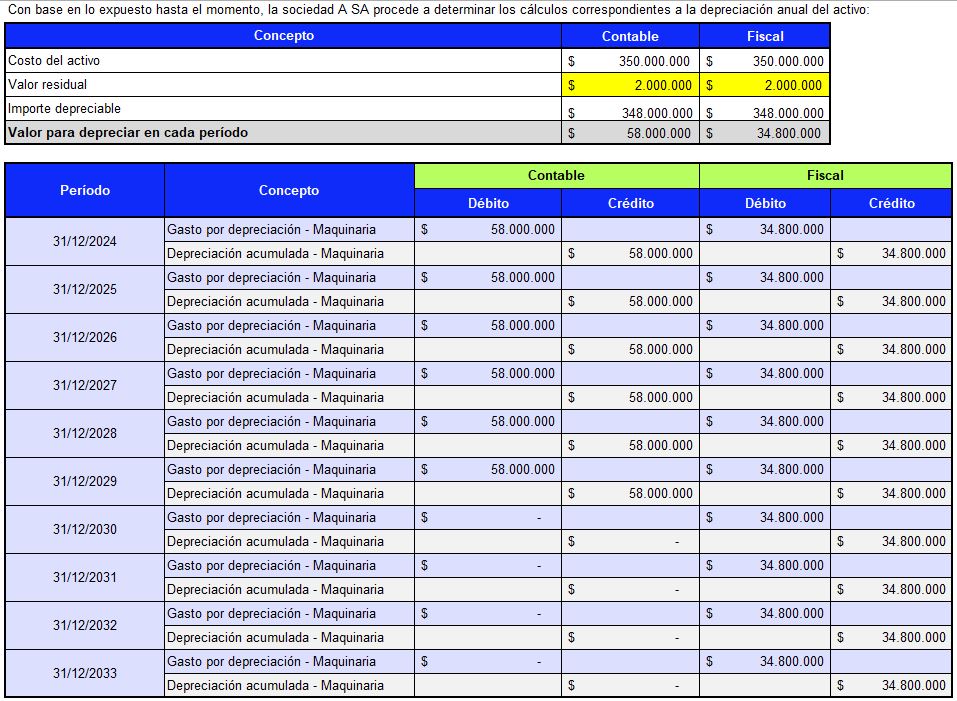
Conocerás dos ejemplos sobre la aplicación de los dos métodos que anteriormente mencionamos y que puedes utilizar para identificar la naturaleza del impuesto diferido en una partida de los estados financieros.

Estos casos prácticos son una valiosa herramienta que seguramente enriquecerá tus conocimientos sobre el método del balance y aritmético, para fácilmente determinar si la operación genera un impuesto diferido activo o pasivo.

Ten en cuenta que este liquidador permite la manipulación de variables y escenarios, en consecuencia, podrás estudiar diversas situaciones modificando los valores de las celdas
En la siguiente conferencia te contamos algunos tips para llevar a cabo un eficiente cierre contable:

naturaleza del impuesto diferido

Términos y condiciones

Para temas de devolución de productos virtuales adquiridos a través del portal www.actualicese.com como la suscripción, libros en formato PDF, archivos digitales en formato de Word y Excel, conferencias en línea, etc. no procede el derecho al retracto según lo establece el numeral 4 del artículo 47 de la Ley 1480 de 2011, que a su tenor literal expresa:

«Se exceptúan del derecho de retracto, los siguientes casos: 4. En los contratos de suministro de bienes que, por su naturaleza, no puedan ser devueltos o puedan deteriorarse o caducar con rapidez.»

«Se exceptúan del derecho de retracto, los siguientes casos:
4. En los contratos de suministro de bienes que, por su naturaleza, no puedan ser devueltos o puedan deteriorarse o caducar con rapidez.»

Para descargar este producto debes tener una Suscripción o comprarlo individualmente

¿Ya eres Suscriptor?


Iniciar sesión
, , , ,
Descubre más recursos registrándote o logueándote. Iniciar sesión Registro gratuito