Nuevos recursos


  [Simulador] Cálculo del costo amortizado y la TIR

Estándares Internacionales  - 1 octubre, 2026

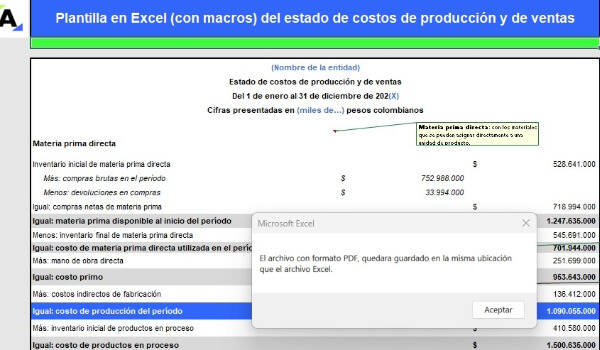
  Estado de costos de producción

ACTUALIDAD  - 30 septiembre, 2026

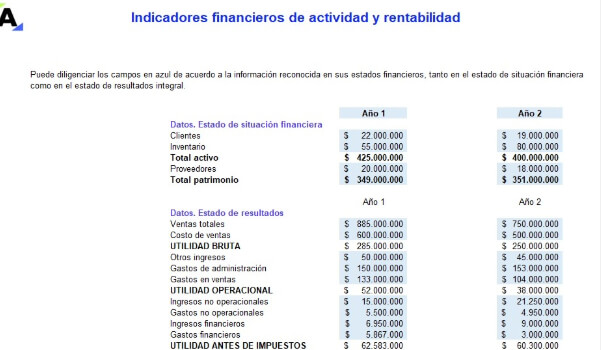
  Liquidador de indicadores financieros

Finanzas  - 30 septiembre, 2026

  IVA en 2026: resuelve tus dudas con Diego Guevara y evita errores

Consultorios exclusivos  - 25 septiembre, 2026

  Al máximo con tus herramientas con Lina María Galindo

Al máximo con tus herramientas  - 23 septiembre, 2026

  Al máximo con tus herramientas con Luis Miguel Merino

Al máximo con tus herramientas  - 21 septiembre, 2026

Colombia · Emergencia económica — terremoto 2026

Liquidador de sanciones e intereses de mora

Decreto Legislativo 1419 de 2026 · Reducción transitoria: sanciones al 15 % e intereses de mora al 4,5 % anual · Plazo máximo 19 de noviembre de 2026

Clic para abrir la herramienta

Datos de la obligación

En el artículo 10 el tratamiento de intereses depende del caso:
Capital de la obligación. Puede ser 0 si solo hay sanción.
Tasa de usura (interés bancario corriente de consumo y ordinario × 1,5) vigente al mes de la liquidación y el pago. El interés de mora ordinario = usura − 2 puntos (Art. 635 ET · Concepto DIAN 13463 de 2023). Septiembre 2026: 29,24 %. Edítela según el mes de pago.
Días en mora
0
Tasa diaria
0,01233 %
Intereses liquidados
$ 0
Aplica a obligaciones ya declaradas y presentadas pero no pagadas, en mora al 10 de agosto de 2026. Los intereses de mora se liquidan a la tasa reducida del 4,5 % anual, junto con el pago del 100 % de la obligación y el 15 % de las sanciones.
Capital$ 0
Intereses de mora$ 0
Sanción ingresada$ 0
15 % a pagar$ 0
Aplica sanción mínima (10 UVT 2026)$ 523.740
Total a pagar Decreto 1419$ 0
El 15 % se aplica sobre el valor de la sanción ingresada. El resultado no puede ser inferior a la sanción mínima de 10 UVT ($523.740 con la UVT de 2026). Si no hay sanción, este rubro es $0. La reducción de sanciones e intereses aplica a los contribuyentes de todo el país; solo las facilidades de pago abreviadas del Decreto 1419 están limitadas a las zonas afectadas. Consulte a su asesor tributario.
Días en mora
0
Tasa diaria
0,0746301 %
Intereses liquidados
$ 0
Liquidación con la tasa de interés de mora ordinaria vigente, sin ninguna reducción por beneficios del Decreto 1419 de 2026. Sirve como referencia para estimar el ahorro.
Capital$ 0
Intereses de mora (ordinarios)$ 0
Sanción ingresada (sin reducción)$ 0
Total ordinario$ 0
Interés de mora ordinario = usura − 2 puntos (Art. 635 ET). Con la usura ingresada, la tasa ordinaria aplicada es 27,24 % E.A. No incluye ninguna reducción de sanciones ni de intereses del Decreto 1419 de 2026.
ConceptoOrdinariaDecreto 1419
Capital$ 0$ 0
Intereses de mora$ 0$ 0
Sanción base$ 0$ 0
Sanción a pagar$ 0$ 0
Total a pagar$ 0$ 0
En la columna ordinaria la sanción se paga completa y los intereses se liquidan a la tasa vigente. En la columna del Decreto 1419 la sanción se reduce al 15 % (con piso de 10 UVT) y los intereses se calculan al 4,5 % anual (o $0 en corrección de declaraciones del artículo 10).

Actualícese hoy / Noticias contables, tributarias y laborales


  • Liquidador de indicadores financieros

    Hemos desarrollado esta herramienta con más de 20 indicadores que te guiarán en la evaluación cualitativa de las razones financieras de una pyme.

    liquidador de indicadores financieros


Base de Conocimiento

Nuestra inmensa biblioteca de investigaciones, capacitaciones, conferencias, plantillas en excel y guías da soluciones y ofrece nuevas perspectivas al Contador Público.


Tienda

Los mejores productores de herramientas y conocimiento para Contadores Públicos venden sus productos a través de nuestra tienda. Y por supuesto, nosotros también.


Lleva tu contabilidad a otro nivel con Siigo
gif logo academy


Guías Actualícese:

Análisis profundos a normatividad, con recursos audiovisuales e interactivos y útiles casos prácticos.


Descubre más recursos registrándote o logueándote. Iniciar sesión Registro gratuito