
Caso práctico en Excel: utilidad del impuesto diferido en la corrección del efecto de las normas fiscales


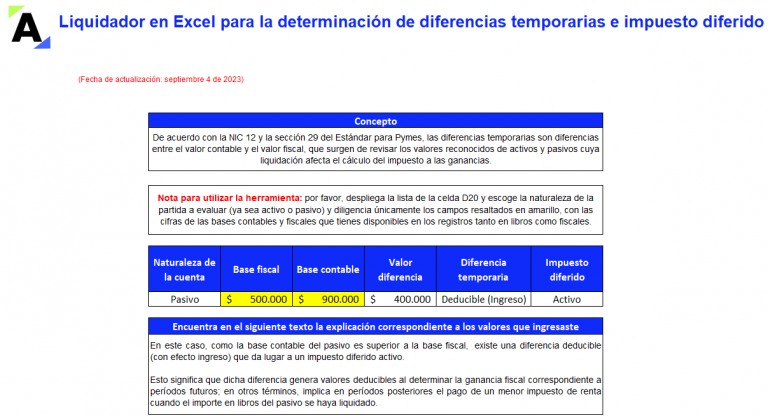
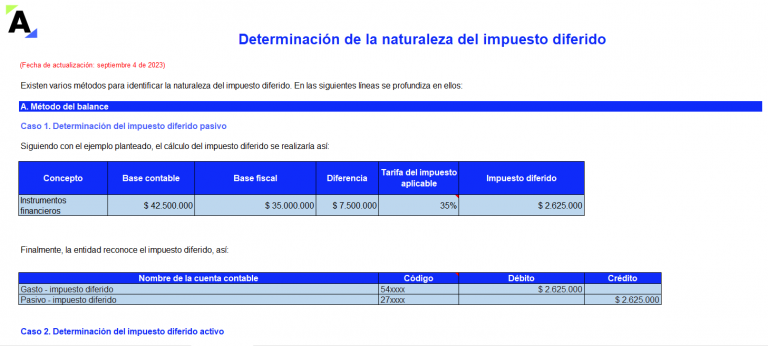
¿Para qué sirve este caso práctico de la utilidad del impuesto diferido en la corrección del efecto de las normas fiscales?
Ten en cuenta
Se permite la manipulación de variables y escenarios; en consecuencia, podrás estudiar diversas situaciones modificando los valores de las celdas.

Para descargar este producto debes tener una Suscripción
Formatos por temas de interés


Tipos de formatos
Más sobre Liquidadores

Fundada en el año 2000 con la misión de “elevar el nivel profesional del Contador Público”

Estamos buscando, por favor espere