Impuesto diferido por concepto de obra civil con ausencia de facturación
Aquí hablaremos sobre...
- Aspectos destacados
- Ejemplo
¿Se genera impuesto diferido si una obra civil avanza y no se ha entregado la factura?
El impuesto diferido no se genera si una obra civil avanza y no se ha entregado la factura. Los ingresos por avance de obra deben ser reconocidos contable y tributariamente, independientemente de si se ha entregado la factura o no.
Aspectos destacados
- No se genera impuesto diferido por avance de obra sin factura.
- Los ingresos por avance de obra deben ajustarse a la fecha de avance, incluso sin factura.
- El acta de entrega de la obra firmada por un ingeniero permite reconocer los costos incurridos y asignar el precio del contrato a cada obligación de desempeño.
- Existe una diferencia entre la fecha de emisión de la factura y la fecha de reconocimiento del ingreso, que no siempre coinciden.
- Contratos internacionales pueden tener complicaciones adicionales, como retenciones en la Fuente y declaraciones en el extranjero.
- Contratos locales no presentan los mismos problemas fiscales.
- El contrato «llave en mano» puede evitar algunos problemas, pero debe evaluarse caso por caso.
Ejemplo
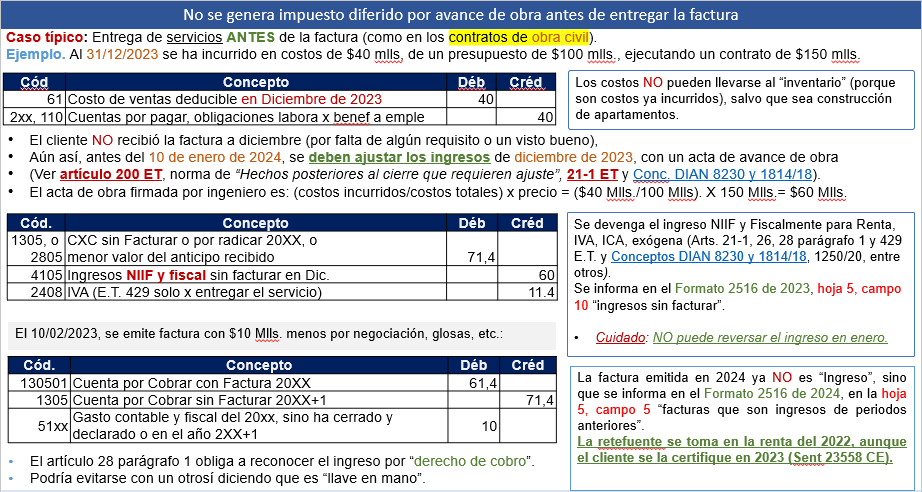
Juan Fernando Mejía, experto consultor en estándares Internacionales e impuestos, explica este tema en el consultorio contable “Casos prácticos en la determinación del impuesto diferido″. Accede ahora en nuestro canal youtube.com/@actualicesevideo
Accede al consultorio completo en Casos prácticos en la determinación del impuesto diferido.
Todo lo relacionado sobre impuesto diferido lo encuentras en el análisis 360:
👉 En Actualícese Video puedes encontrar conferencias, charlas, tips y cápsulas de información para aprender y actualizarte diariamente.


Fundada en el año 2000 con la misión de “elevar el nivel profesional del Contador Público”
