Nombramiento profesional: amenazas y salvaguardas del Código de Ética del contador
Aquí hablaremos sobre...
- Disposiciones del Código de Ética para el nombramiento profesional
- 1. Aceptación de clientes
- 2. Aceptación de encargos
- 3. Cambios en el nombramiento
El Código de Ética dispone lineamientos relacionados con el nombramiento profesional, entre estos, para la aceptación de un nuevo cliente, de un nuevo encargo y cambios en el nombramiento del contador.
Te contamos en qué consisten y ejemplos de amenazas y salvaguardas para el profesional contable.
Son diversas las amenazas que expone el Código de Ética del contador para el desarrollo de sus encargos. Estas son de 5 tipos:
- De interés propio.
- De autorrevisión.
- De abogacía.
- De familiaridad.
- De intimidación.
De igual forma, el Código presenta ejemplos de distintos tipos de salvaguardas, las cuales tienen por objeto eliminar o reducir las amenazas a un nivel aceptable.
Ahora bien, respecto a la aceptación de clientes, la aceptación de encargos y cambios en el nombramiento del profesional contable, la parte B del Código de Ética expone algunos aspectos que se nombran a continuación.
Disposiciones del Código de Ética para el nombramiento profesional
La parte B del Código de Ética integra la sección 210, la cual trata el nombramiento profesional. Aquí se incluyen consideraciones sobre la aceptación de clientes, la aceptación de encargos y cambios en el nombramiento.
1. Aceptación de clientes
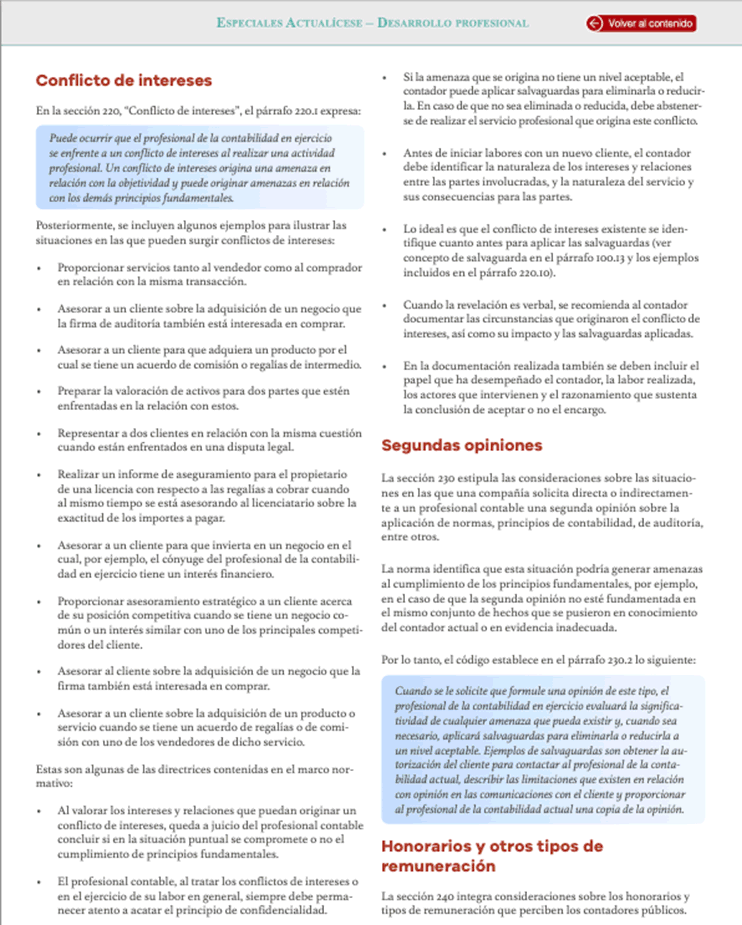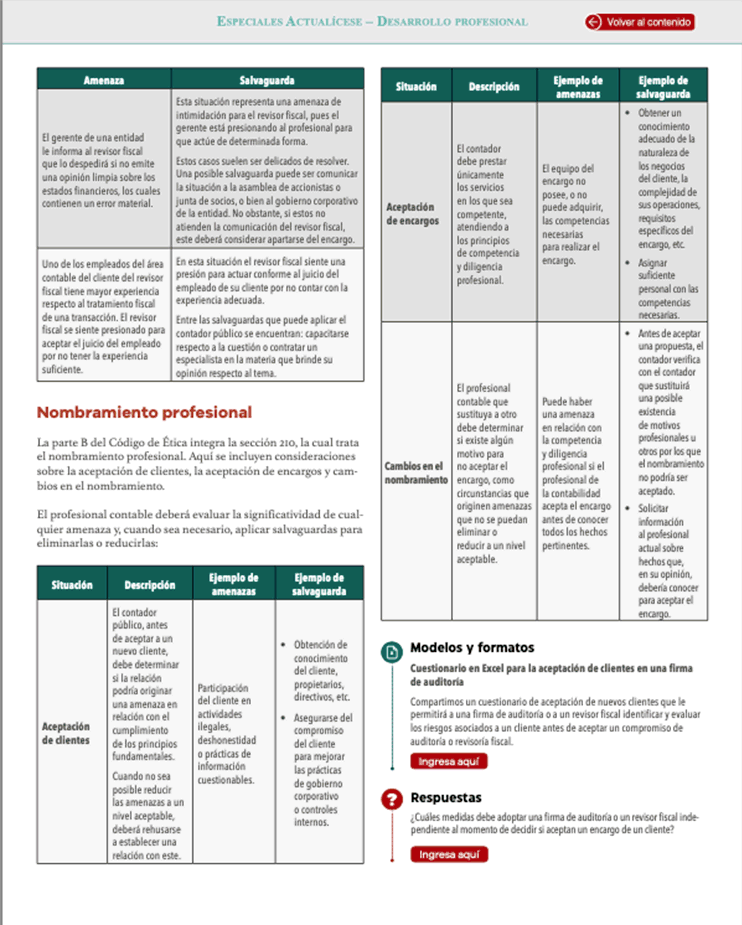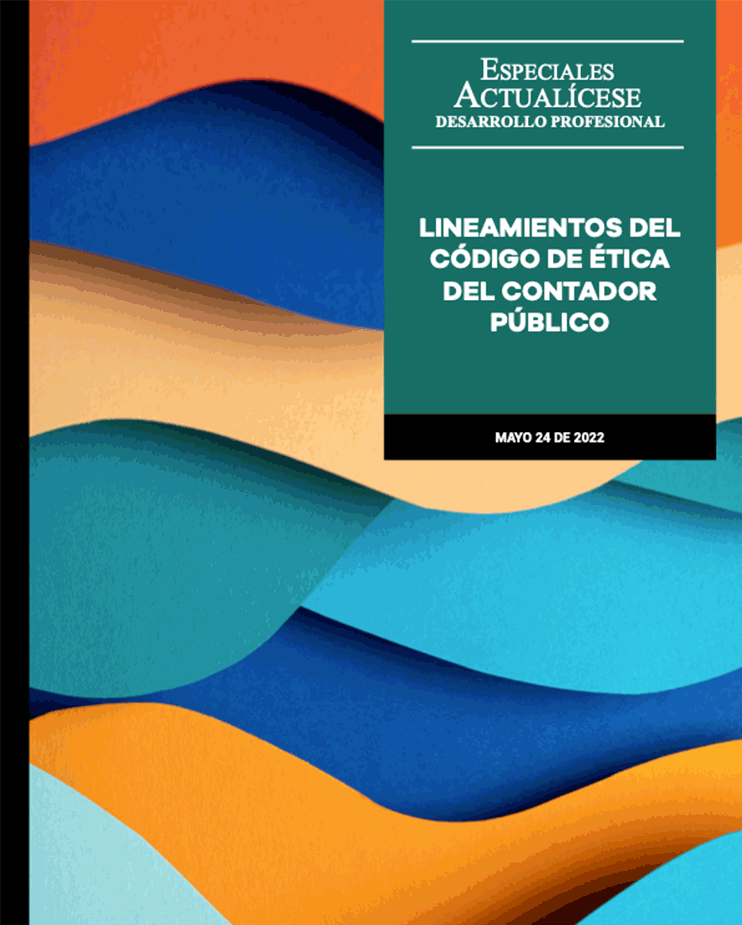
De acuerdo con esta sección, el contador público, antes de aceptar a un nuevo cliente, debe determinar si la relación podría originar una amenaza en relación con el cumplimiento de los principios fundamentales.
Cuando no sea posible reducir las amenazas a un nivel aceptable, deberá rehusarse a establecer una relación con este.
Ejemplo de amenazas y salvaguardas en la aceptación de clientes:
- Amenaza: participación del cliente en actividades ilegales, deshonestidad o prácticas de información cuestionables.
- Salvaguardas: obtención de conocimiento del cliente, propietarios, directivos, etc., y asegurarse del compromiso del cliente para mejorar las prácticas de gobierno corporativo o los controles internos.
2. Aceptación de encargos
El contador debe prestar únicamente los servicios en los que sea competente, atendiendo a los principios de competencia y diligencia profesionales.
Ejemplo de amenazas y salvaguardas en la aceptación de encargos:
- Amenaza: el equipo del encargo no posee o no puede adquirir las competencias necesarias para realizar el encargo.
- Salvaguardas: asignar suficiente personal con las competencias necesarias.
3. Cambios en el nombramiento
El profesional contable que sustituya a otro debe determinar si existe algún motivo para no aceptar el encargo, como circunstancias que originen amenazas que no se puedan eliminar o reducir a un nivel aceptable.
Ejemplo de amenaza y salvaguarda en relación con cambios en el nombramiento:
- Amenaza: puede haber una amenaza en relación con la competencia y diligencia profesionales si el contador acepta el encargo antes de conocer los hechos pertinentes.
- Salvaguardas: antes de aceptar una propuesta, el contador entrante verifica con el contador saliente una posible existencia de motivos profesionales u otros por los que el nombramiento no podría aceptarse.
Aprende más sobre el papel del contador público, la facultad de brindar fe pública, los principios morales y éticos que rigen la profesión y aspectos del Código de Ética de la IFAC y de la Ley 43 de 1993 en nuestro Especial Actualícese Lineamientos del Código de Ética del contador público.
¡Descárgalo ahora!
Si eres suscriptor Oro o Platino puedes acceder a todas nuestras cartillas, revistas, libros y especiales en versión digital. ¡Accede ya!





Fundada en el año 2000 con la misión de “elevar el nivel profesional del Contador Público”
