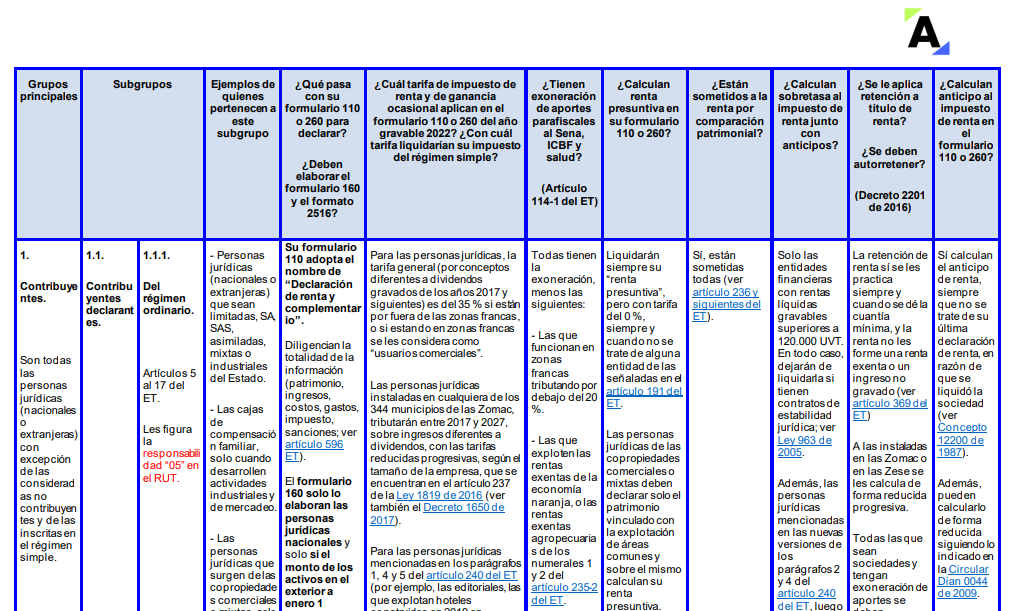
En esta matriz se ilustran los grupos y subgrupos en los que se clasifican las diferentes personas jurídicas al cierre del año gravable 2022 y se explican las más importantes características que cada grupo o subgrupo tenían frente al impuesto de renta y complementarios y el régimen simple. Share on WhatsApp (Se abre en una ventana nueva) WhatsApp Share on Facebook (Se abre en una ventana nueva) Facebook Share on X (Se abre en una ventana nueva) X Share on LinkedIn (Se abre en una ventana nueva) LinkedIn Este contenido solo está disponible para Suscriptores. Si ya tienes tu suscripción, ingresa aquí. Si aún no tienes una, aquí puedes ver las opciones disponibles.

Para descargar este producto debes tener una Suscripción
Formatos por temas de interés


Tipos de formatos
Más sobre Guías
Fundada en el año 2000 con la misión de “elevar el nivel profesional del Contador Público”
